¿Cómo empezar a invertir desde cero en 2026 (guía paso a paso)?
¿Cómo empezar a invertir desde cero en 2026 (guía paso a paso)?
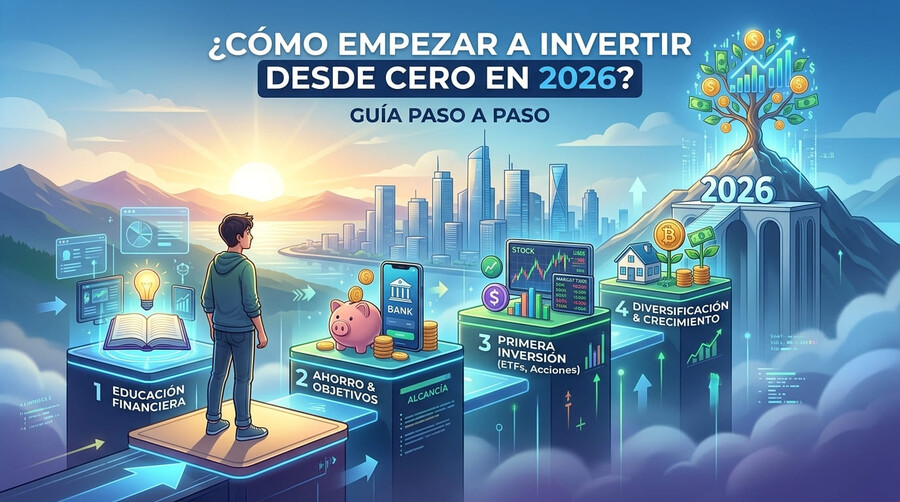
Guía paso a paso para empezar a invertir desde cero en 2026. Te explico qué necesitas antes de invertir, cómo fijar tu objetivo y tu perfil de riesgo, con cuánto dinero empezar, dónde invertir según el plazo y qué errores evitar.
Tienes 15.000 euros parados en el banco y ves en el día a día que la inflación está devorando tus ahorros. ¿Qué puedes hacer?
¿Fiarte del banco con el fondo que quiere venderte?, ¿Aceptar su remuneración del 0,5% TAE?, ¿Acaso no hacer nada, porque esto de las finanzas es para tiburones de Wall Street?
¿Cómo empezar a invertir desde cero?
En realidad, ninguna de las 3 opciones es una buena idea. Así que para que esto cambie, y le des un buen uso a eso 15.000 euros, hoy te cuento como empezar a invertir paso a paso. Sin humo, ni promesa de liberad financiera mañana mismo.
La realidad es que hoy puede invertir desde el móvil y con unos pocos euros. Lo difícil es no saltarse los pasos. Y justamente de eso va esta guía:
Crea un fondo de emergencia y quita las deudas caras.
Fija tu objetivo y el plazo para lograrlo.
Conoce tu perfil de riesgo.
Decide cuánto vas a aportar.
Elige el producto que encaje con tu plazo.
Abre cuenta en un bróker y automatiza las aportaciones.
1. ¿Qué necesitas antes de empezar a invertir?
Antes de comprar nada conviene tener un colchón. Es decir, si dispones de 15.000€ no sería correcto coger el total de dicho capital, lo es reservar siempre entre tres y seis meses de gastos en unacuenta remunerada, donde el dinero sigue disponible y cobra algún tipo de interés.
Ese fondo de emergencia evita que tengas que vender tus inversiones justo cuando el mercado cae.
También ayuda liquidar antes las deudas caras, como las tarjetas revolving o los préstamos al consumo, porque su coste suele superar lo que cabe esperar de cualquier inversión. Y ante todo, invierte solo el dinero que no vas a necesitar en el corto plazo.
2. ¿Cuál es tu objetivo y en cuánto tiempo lo necesitas?
Aquí llega en realidad, la primera decisión que tienes que tomar, ya que invertir sin objetivo es como conducir sin destino.
Lo que decide el producto adecuado es el plazo, así que ponle fecha a cada meta, ya sea la entrada de una vivienda, los estudios de tus hijos o tu jubilación. Cuanto más largo sea el plazo, más volatilidad puedes permitirte.
Plazo
Objetivo habitual
Productos que suelen encajar
Menos de 3 años
Un viaje, la entrada de una vivienda, una reforma.
Cuenta remunerada, depósito o Letras del Tesoro
Entre 3 y 7 años
Un coche, unos estudios, un colchón mayor
Mezcla de renta fija y fondos indexados
Más de 10 años
La jubilación o crear patrimonio
Fondos indexados y ETFs de renta variable global
Si tu meta es la jubilación, ten presente que la pensión pública puede quedarse corta y que invertir con constancia es una forma de complementarla.
3. ¿Qué perfil de inversor eres?
Segunda decisión de importancia, ¿Qué tanto riesgo estás dispuesto a asumir con el capital que no forma parte de tu fondo de emergencia?
Y es que en realidad, tu perfil de riesgo mide cuánta pérdida puedes soportar sin perder el sueño ni vender en pánico. A mayor riesgo asumido, mayor ganancia potencial, y al revés, pero nada está garantizado.
Perfil
Qué busca
Qué suele incluir
Conservador
Proteger el capital
Cuentas remuneradas, depósitos y Letras del Tesoro
Moderado
Equilibrio entre seguridad y crecimiento
Renta fija más fondos indexados y ETFs
Agresivo
Máximo crecimiento
Mayoría en renta variable y activos más volátiles
Por ende, si estás empezando, aléjate del perfil agresivo. No consiste en invertir a lo loco, sino en aprender a convivir crecimiento lento con caídas muy severas (pero poco frecuentes), algo que se lleva mejor con años de experiencia.
4. ¿Con cuánto dinero se puede empezar a invertir?
Desde hace unos años, con muy poco, a veces desde apenas 10€.
Incluso te digo más, en la inversión importa menos la cantidad inicial que la constancia.
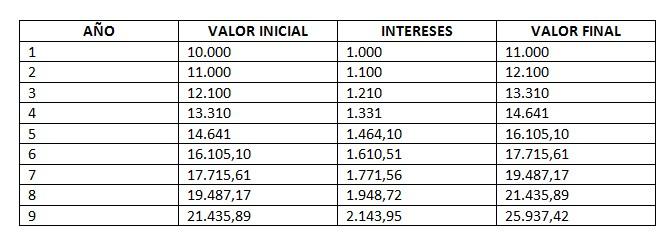
Por ejemplo, si aportas 100 euros al mes durante 30 años y tu cartera rinde de media un 5% anual, acabarías con unos 83.000 euros, de los que solo 36.000 habrías puesto tú.
Por supuesto, hablamos de una hipótesis y no una promesa, porque la rentabilidad real cambia cada año, pero muestra por qué el tiempo y el interés compuestopesa tanto como el dinero.
5. ¿Dónde invertir si estás empezando?
Y solo cuando sabes cuanto dinero vas a invertir, con que objetivo (personal y temporal), y con qué nivel de riesgo, es cuando te puedes empezar a preocupar sobre qué combinación de activos escoger.
No antes.
A partir de aquí, la oferta es enorme, pero para empezar basta con conocer cinco productos, ordenados de menor a mayor riesgo.
Producto
Riesgo
Plazo recomendado
Rentabilidad orientativa
Ideal para
Cuentas remuneradas
Muy bajo
Sin plazo
Entre el 2% y el 3% TAE según entidad
Colchón y metas a corto plazo
Depósitos y Letras del Tesoro
Muy bajo
De 3 a 12 meses
Letras a 12 meses al 3,03% (subasta del 6 de octubre)
Ahorro con fecha de vencimiento
Fondos indexados
Medio
5 años o más
Variable y sin garantía
Aportaciones periódicas a largo plazo
ETFs
Medio
5 años o más
Variable y sin garantía
Quien busca costes bajos y opera por su cuenta
Acciones
Medio-alto
De 5 a 10 años o más
Variable y sin garantía
Quien ya domina lo anterior
*Los datos son de octubre de 2026 y cambian con frecuencia, así que consulta siempre las páginas enlazadas.
¿Merece la pena empezar a invertir con cuentas remuneradas?
Las cuentas de saldo remuneradas de bancos o neobrókers son la opción más sencilla para el colchón, porque pagan intereses y puedes retirar el dinero cuando quieras.
aracterísiticas
Definición
📈 Rentabilidad
Muy baja
📉 Riesgo
Prácticamente inexistente.
🎖️ Mejores interés en España
En torno al 2% (brokers 4%)
✅ Mayor ventaja
Dinero prácticamente asegurado (hasta 20.000€)
❌ Mayor desventaja
No suelen batir a la inflación
Ahora bien, fíjate en que las condiciones suelen limitar el saldo o el plazo, y en que el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad.
Depósitos y Letras del Tesoro
En un depósito te devuelven el capital más un interés conocido al vencimiento, y las Letras funcionan de forma parecida pero prestando dinero al Estado. Dan tranquilidad, aunque su rentabilidad puede quedarse corta frente a la inflación.
Fondos indexados y ETFs
Son productos no aptos, en principio, para inversores conservadores, y sí para aquellos con un perfil moderado.
Caracterísiticas
Definición
📈 Rentabilidad
Media
📉 Riesgo
Medio
🎖️ Mejores interés en España
Los mejores índices ofrecen rentabilidades anualizadas recientes entre 6% y 8%, impulsadas por el buen cierre de los mercados en 2025.
✅ Mayor ventaja
Apenas requiere hacer operativa Tan solo aportaciones periódicas
❌ Mayor desventaja
Se empieza a estar expuesto a las fluctuaciones del mercado
Por ejemplo, puedes invertir en un fondo indexado al Ibex 35 o cualquier otro y si el índice sube el fondo sube y viceversa, ya que en realidad funciona como las acciones.
En general, con este tipo de productospodrás alcanzar ese objetivo de rentabilidad anualizada entre 5% y 7%, gracias a replicar a índices como el Sp500 o el MSCI World
Al igual que los fondos indexados, invertir en acciones y en ETFs no suele ser lo ideal para un inversor con un perfil conservador, en cambio es perfecto para un perfil moderado y agresivo. Donde además, existen varias formas de estar expuesto. Veámoslas:
Caracterísiticas
Definición
📈 Rentabilidad
Media-alta
📉 Riesgo
Medio-alto
✅ Mayor ventaja
Permiten obtener rentabilidades interesantes
❌ Mayor desventaja
Requieren de formación financiera Posibilidad real de incurrir en pérdidas.
De esta forma, invertir en acciones es la inversión tradicional de toda la vida, sencillamente consiste en comprar acciones de una compañía y luego venderlas o mantenerlas de forma indefinida, cobrando el dividendo periódico que pagan.
A partir de aquí, las opciones son infinitas, es decir, podemos invertir en acciones grandes, medianas y pequeñas, con mayor o menor volatilidad, acciones tranquilas para un horizonte temporal amplio o acciones especulativas en busca de una rentabilidad a más corto plazo. Y lo mismo ocurre con los ETFs.
Otras vías como el inmobiliario, los Socimis, el oro o el bitcoin existen, pero no son el mejor punto de partida. Aún así, si te interesa, tienes estas guías sobre Socimis, fondos inmobiliarios, oro y bitcoindisponibles en Rankia.
¿Cómo elegir bróker y abrir tu primera cuenta?
Para invertir en fondos, ETFs o acciones necesitas un bróker, la plataforma que ejecuta tus órdenes y custodia tus títulos. Así pues, antes de abrir cuenta, comprueba que cumplen con estas cinco características propias de los mejores brokers
Regulación y custodia: Que esté supervisado por un regulador europeo y ofrezca protección al inversor.
Comisiones: De compra-venta y de cambio de divisa.
Fracciones: Útiles si empiezas con poco dinero.
ETFs UCITS: Los que puede comprar un inversor minorista europeo.
Informe fiscal: Te facilita la declaración de la Renta.
A continuación te dejo con tres opciones habituales entre quienes empiezan, aunque conviene revisar sus condiciones actuales. Pero si buscas más alternativas, mira los mejores brókers para principiantes, y cuando tengas la cuenta abierta, repasa cómo invertir en bolsa paso a paso.
Ganador del premio "Mejor broker para comprar ETFs" por Rankia 2026
¿Cómo empezar a invertir en bolsa?
Una vez que tienes claro cuánto dinero quieres invertir, cuál es tu perfil de riesgo y qué activos encajan mejor contigo, llega el momento de poner en práctica tu estrategia.
Si estás empezando, hay dos conceptos que merece la pena conocer: el Dollar Cost Averaging (DCA) y el interés compuesto.
El Dollar Cost Averaging consiste en invertir una cantidad fija de dinero de forma periódica, por ejemplo, cada mes, independientemente de si la bolsa sube o baja:
Evitas tener que buscar el momento perfecto para entrar al mercado.
Permites automatizar para librarte de tus emociones
Y reduces el riesgo de invertir todo tu dinero justo antes de una caída.
Mientras que por otro lado, está el interés compuesto, que permite que los rendimientos de tus inversiones generen, a su vez, nuevos rendimientos cuando los reinviertes. Cuanto más tiempo permanezcas invertido, mayor puede ser su efecto sobre el crecimiento de tu patrimonio.
Combinando ambas estrategias, puedes empezar a invertir con pequeñas cantidades y construir tu cartera progresivamente, sin necesidad de disponer de un gran capital inicial.
Pros
✅ Menos riesgo de entrar en mal momento al repartir las compras.
✅ Sencillo, ya que no exige experiencia y se puede automatizar.
Contras
❌ Paciencia, pues hay que mantenerlo aunque el mercado caiga.
❌ No evita pérdidas si el mercado baja durante mucho tiempo.
Si yo empezara hoy desde cero, montaría primero el colchón, abriría cuenta en un bróker regulado y programaría una aportación mensual a un fondo indexado global. Sin mirar el precio del día y sin intentar adivinar el mercado. Es mi forma de verlo y no una recomendación personalizada, porque cada caso depende de tus objetivos y de tu plazo.
¿Qué errores conviene evitar al empezar a invertir?
La lista es larga, pero estos cinco son los que más dinero cuestan.
Empezar sin colchón: Si lo necesitas de golpe, acabarás vendiendo tus inversiones justo cuando valen menos.
Invertir en lo que no entiendes: Las opciones o los warrants no son para empezar. Mejor activos sencillos y diversificados.
Apalancarte: Operar con más dinero del que tienes amplifica las ganancias, pero también las pérdidas, y puede hacerte perder el capital muy rápido.
Dejarte llevar por gurús y rumores: Si alguien promete rentabilidades garantizadas, desconfía.
Vender por pánico: Es un clásico cortar pronto las ganancias y aguantar las pérdidas. Tener un plan y respetarlo evita decisiones emocionales.
En definitiva, empezar a invertir no requiere tener miles de euros ni ser un experto en bolsa. Lo importante es tener un colchón de seguridad, saber para qué inviertes y elegir productos que entiendas y encajen con tu perfil. A partir de ahí, la constancia, la diversificación y el tiempo harán buena parte del trabajo. Porque al final, invertir bien no consiste en hacerse rico mañana, sino en tomar buenas decisiones durante muchos años.
Toda inversión conlleva riesgo de pérdida de capital y este contenido es informativo, no asesoramiento financiero personalizado.
Preguntas frecuentes sobre cómo empezar a invertir
Lo más sencillo es crear primero un colchón de emergencia y, con lo que sobre, programar aportaciones mensuales a un fondo indexado o a un ETF global desde un bróker regulado. Con 100 euros ya puedes dar el primer paso, y con 1.000 conviene repartirlos en varias compras mensuales en lugar de entrar de golpe.
El riesgo cero no existe, pero las opciones más seguras son las cuentas remuneradas, los depósitos y las Letras del Tesoro. Las cuentas y los depósitos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad, y las Letras a 12 meses rindieron un 3,03% en la subasta del 6 de octubre de 2026. Eso sí, su rentabilidad puede quedarse corta frente a la inflación.
Para un plazo largo, lo más habitual es un fondo indexado o un ETF sobre un índice global como el MSCI World o el S&P 500, repartiendo la compra en varios meses. Si el dinero lo vas a necesitar pronto, mejor una cuenta remunerada. Activos más volátiles como el oro o el bitcoin, si los quieres, que sean solo una parte pequeña.
Ambos replican un índice con costes bajos. Los fondos indexados son cómodos para automatizar aportaciones y permiten traspasos sin tributar, mientras que los ETFs se compran y se venden en bolsa como una acción y exigen algo más de operativa. Para un principiante, el fondo suele ser lo más sencillo.
Depende del producto. En renta variable el valor fluctúa y puede haber pérdidas importantes, aunque perderlo todo en una cartera diversificada es muy improbable. Con apalancamiento, CFDs u opciones sí es posible perder más de lo previsto, por eso conviene evitarlos al empezar y diversificar.
Las dos cosas, y en ese orden. Ahorrar sirve para crear el colchón y cubrir metas a corto plazo, e invertir para metas a más de cinco años, aceptando que el valor fluctúe. Dejar todo el dinero parado hace que la inflación vaya reduciendo su poder adquisitivo.
Nadie sabe cuál es el momento ideal, así que lo habitual es empezar cuanto antes y repartir las compras en el tiempo con el DCA. Lo que sí importa es que el dinero esté bien colocado según el plazo y que ya tengas tu colchón de emergencia.
Si eres joven tienes algo que no se compra, tiempo. Lo habitual es empezar con aportaciones pequeñas y constantes a fondos indexados o ETFs, aceptando que habrá caídas y teniendo décadas por delante para recuperarte. Si quieres experimentar con activos de más riesgo, que sea con una parte pequeña de tu cartera.
Las ganancias, los intereses y los dividendos tributan en la base del ahorro del IRPF. En 2026, en territorio común, la escala va del 19% hasta 6.000 euros al 30% por encima de 300.000, con el 21%, el 23% y el 27% en los tramos intermedios. Los traspasos entre fondos no tributan hasta que vendes.
Necesitas un bróker regulado, un colchón de emergencia y un plan, y conviene empezar por fondos indexados o ETFs diversificados antes que por acciones sueltas. Tienes todo el proceso en nuestra guía de cómo invertir en bolsa paso a paso.