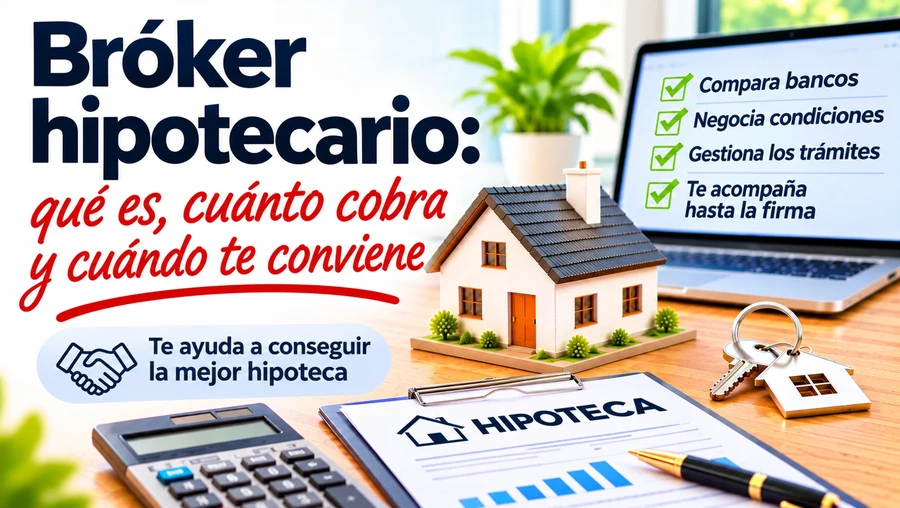
Un bróker hipotecario es un intermediario de crédito inmobiliario que estudia tu perfil, compara las hipotecas de varios bancos, negocia las condiciones en tu nombre y gestiona la operación hasta la firma. Puede cobrarte a ti, cobrar al banco o ambas cosas, y la Ley 5/2019 le obliga a decirte cuánto cobra antes de empezar.
- Coste: puede ser gratis para ti, si le paga el banco, o cobrarte honorarios fijos o un porcentaje del préstamo que debe comunicarte por escrito.
- Registro obligatorio: tiene que estar inscrito en el registro del Banco de España o en el de su comunidad autónoma y darte el número.
- Seguro: la ley le exige un seguro de responsabilidad civil profesional o un aval bancario.
- Ahorro: en 250.000 € a 30 años, bajar el tipo del 3,2% al 2,9% ahorra unos 14.600 € de intereses; unos 11.600 € tras pagar 3.000 € de honorarios.
Qué es un bróker hipotecario: el intermediario entre tú y los bancos
La Ley 5/2019 llama a esta figura intermediario de crédito inmobiliario. Es quien, a cambio de una remuneración, te pone en contacto con un banco y además te presenta hipotecas o te ayuda con los trámites previos a la firma.
Bróker, intermediario hipotecario o corredor hipotecario son nombres comerciales de la misma actividad. Puede ser vinculado, si trabaja en nombre de uno o varios bancos, o no vinculado, si elige entre un número suficiente de hipotecas del mercado.
Elegir empresa es otro paso: los mejores brókers hipotecarios en España se diferencian en honorarios, financiación máxima y número de bancos con los que trabajan.
Broker |
Servicios y puntuación |
Coste para cliente |
|---|---|---|
Rankia |
⭐⭐⭐⭐⭐ Te conseguimos hasta el 90% financiación ✅ Asesoramiento gratuito 🏠 Solicitar asesoramiento con Rankia hipotecas |
0€ (paga el banco) |
Bayteca |
≈ 3.000€
|
|
GoHipoteca |
⭐⭐⭐⭐⭐ Hasta 100% financiación ✅ Estudio gratuito y más de 20 entidades 🏠 Solicitar asesoramiento con GoHipoteca |
Alrededor del 4% del capital
|
Housfy |
⭐⭐⭐⭐⭐ Hasta 100% financiación ✅ Proceso 100% digital y seguimiento continuo 🏠 Solicitar asesoramiento con Housfy |
3.990-5.990€ fijo |
HipotecasZero |
⭐⭐⭐⭐⭐ Hasta 95% financiación ✅ Transparencia en condiciones y costes 🏠 Solicitar asesoramiento con HipotecasZero |
% del importe financiado |
LuxCapital |
⭐⭐⭐⭐ Hasta 100% financiación ✅ Especialistas en perfiles no estándar 🏠 Solicitar asesoramiento con LuxCapital |
1-5% hipoteca |
Qué hace un bróker hipotecario y cómo funciona, paso a paso
Un bróker hipotecario se encarga de la operación de principio a fin: tú le das tus datos y él mueve tu caso entre los bancos hasta que tienes una oferta firme. El proceso suele seguir estos pasos:
- Estudio de tu perfil: revisa ingresos, estabilidad laboral, deudas y ahorro, y calcula cuánto te pueden prestar.
- Documentación: reúne los documentos que te pide el banco, como nóminas, vida laboral y declaración de la renta.
- Comparación: envía tu caso a varios bancos y filtra las hipotecas más baratas para tu perfil.
- Negociación: discute el tipo de interés, las vinculaciones y las comisiones con cada entidad y te presenta las ofertas que encajan.
- Tasación y FEIN: coordina la tasación y la ficha europea de información normalizada, que el banco debe entregarte al menos 10 días naturales antes de firmar.
- Notaría y firma: organiza la cita para el acta de transparencia y la firma de la escritura; algunos brókers te acompañan ese día.
La ley no fija un plazo para todo el proceso: cuánto tarda un bróker en conseguir una hipoteca depende de lo rápido que reúnas la documentación y de la tasación. Lo único fijo son los 10 días naturales entre la FEIN y la firma.
Cuánto cobra un bróker hipotecario: honorarios fijos, porcentaje o gratis
La ley no fija una tarifa: cada bróker decide cómo cobra, pero tiene que decírtelo por escrito antes de empezar. Hay cuatro modelos, y conviene saber cuál es el tuyo porque cambia el coste final de la hipoteca.
Modelo |
Quién paga |
Cómo funciona |
|---|---|---|
Honorarios fijos |
Tú |
Una cantidad cerrada, a menudo según la financiación que pidas. Housfy publica un mínimo de 1.990 € y un tope de 5.990 € (operaciones al 100% más gastos). |
Porcentaje del préstamo |
Tú |
Un porcentaje del importe de la hipoteca. Si no puede darte la cifra exacta, debe explicarte cómo se calcula. |
Gratuito para ti |
El banco |
El bróker cobra una comisión del banco que firma la hipoteca. Debe decirte que existe y su importe cuando lo conozca. |
Mixto |
Tú y el banco |
Cobra honorarios y además puede recibir una remuneración del banco. Tiene que informarte de las dos. |
Un bróker hipotecario gratuito cobra del banco y no de ti, así que la pregunta clave es con cuántos bancos trabaja y si esa comisión condiciona la oferta que te enseña.
Antes de firmar el encargo, pide por escrito quién te cobra y cuánto. Saber quién paga al bróker hipotecario te permite comparar el coste real de dos ofertas con tipos parecidos.
Qué exige la ley a un bróker hipotecario: registro e información sobre lo que cobra
La Ley 5/2019 de contratos de crédito inmobiliario obliga a todo bróker hipotecario a estar inscrito en un registro público, del Banco de España o de una comunidad autónoma. Antes de prestarte cualquier servicio, tiene que informarte de esto (artículo 35):
- Registro y número: en qué registro está inscrito, con qué número y cómo puedes comprobarlo.
- Lo que te cobra: la remuneración que pagas tú o, si aún no se conoce, el método para calcularla.
- Lo que cobra del banco: las comisiones u otros incentivos que le paga el prestamista y su importe, si ya lo sabe.
Además, debe tener un seguro de responsabilidad civil profesional o un aval bancario (artículo 36) que responda si comete un error, por ejemplo al informarte. Housfy, por ejemplo, declara una póliza de 1.000.000 € y su inscripción en el registro del Banco de España con el código D095.
Para comprobarlo, busca su nombre o su número en los registros de entidades del Banco de España o en el registro de tu comunidad autónoma. Si no te da el número, no sigas adelante.
Bróker, asesor hipotecario y gestor del banco: en qué se diferencian
Los tres te ayudan a conseguir una hipoteca, pero no trabajan para lo mismo. El bróker busca entre varios bancos, el asesor hipotecario te recomienda la opción que mejor encaja con tu caso y el gestor del banco solo vende la hipoteca de su entidad.
Criterio |
Bróker hipotecario |
Asesor hipotecario |
Gestor del banco |
|---|---|---|---|
Qué hace |
Presenta tu operación a varios bancos y negocia por ti |
Te da una recomendación personalizada sobre qué hipoteca te conviene |
Te ofrece la hipoteca de su banco |
Hipotecas que ves |
Las de los bancos con los que trabaja |
Las del conjunto de productos que analiza, que debe decirte cuál es |
Solo las de su entidad |
Quién le paga |
Tú, el banco o ambos, y te lo dice antes |
Tú o el banco; los gastos del asesoramiento te los informa antes |
Su banco; tú no le pagas honorarios |
Marco legal |
Registro, información previa y seguro de responsabilidad civil (Ley 5/2019) |
Solo pueden asesorar bancos, intermediarios inscritos o sus representantes (artículo 19) |
Su banco está supervisado por el Banco de España |
Te encaja si |
Tu perfil es complejo, necesitas más financiación o no tienes tiempo |
Ya tienes ofertas y quieres criterio para elegir |
Eres cliente, tu perfil es sólido y su oferta compite |
Ir directamente a tu banco tiene una ventaja: el gestor conoce sus bonificaciones y su margen y no te cobra honorarios. A cambio, nunca compara con otras entidades, así que solo sabes si su oferta es buena al contrastarla con las mejores hipotecas fijas, variables y mixtas.
En la práctica, muchos brókers también asesoran. La ley solo permite prestar asesoramiento hipotecario a bancos, intermediarios de crédito inmobiliario o sus representantes designados, y les obliga a decirte antes lo que cobran (artículo 19).
Ventajas y desventajas de contratar un bróker hipotecario
La gran ventaja es el tiempo y la capacidad de negociación; la gran desventaja, el coste si es de pago y el posible conflicto de interés si cobra del banco.
Pros
- Ahorra tiempo comparando hipotecas sin que tengas que visitar múltiples bancos.
- Acceso a entidades que no ofrecen producto directo al público.
- Asesoramiento financiero especializado y personalizado.
- Negocia tipos de interés más bajos y menos vinculaciones.
- Gestiona toda la documentación y el seguimiento de la solicitud.
Contras
- Puede suponer un coste de entre el 1% y el 5% del préstamo si es un bróker de pago.
- Posibles conflictos de interés si prioriza bancos con más comisión.
- La calidad del servicio varía según el profesional.
- No todos cubren la totalidad del mercado hipotecario.
¿Cuándo conviene contratar un bróker hipotecario?
Un bróker te compensa cuando tu caso no encaja a la primera en un banco o cuando no tienes tiempo de comparar ofertas por tu cuenta. Estas son las situaciones más habituales:
- Necesitas más del 80%: la mayoría de bancos financia hasta el 80% del valor, y una hipoteca al 100% exige buscar entidades concretas.
- Eres autónomo o tienes contrato temporal: los bancos piden más requisitos para dar una hipoteca siendo autónomo.
- Eres joven y tienes pocos ahorros: una hipoteca para jóvenes sin ahorros suele depender de avales públicos y de bancos concretos.
- Ya te han denegado una hipoteca: el bróker sabe qué banco da hipotecas más fácilmente según tu perfil.
- No tienes tiempo: si prefieres delegar la documentación y el seguimiento con el banco, el bróker hace ese trabajo.
En Rankia hacemos ese trabajo sin coste para ti: nuestros asesores hipotecarios analizan tu perfil, comparan ofertas de varios bancos y te ayudan a elegir, porque son los bancos quienes nos remuneran. No te acompañamos a la notaría, pero sí en todo el proceso previo.
Quiero que un asesor revise mi caso 🔎🏠
📌 Ejemplo: cuánto puedes ahorrar con un bróker hipotecario
Supongamos que el bróker te consigue un tipo fijo más bajo que el de tu banco y cobra 3.000 € de honorarios. Con hipotecas a 30 años y cuota constante, este es el resultado:
Concepto |
Caso A: 250.000 € |
Caso B: 400.000 € |
|---|---|---|
Tipo sin bróker |
3,20% |
3,00% |
Cuota mensual sin bróker |
1.081,17 € |
1.686,42 € |
Intereses sin bróker |
139.220 € |
207.110 € |
Tipo con bróker |
2,90% |
2,50% |
Cuota mensual con bróker |
1.040,57 € |
1.580,48 € |
Intereses con bróker |
124.607 € |
168.974 € |
Honorarios del bróker |
3.000 € |
3.000 € |
Ahorro neto en 30 años |
11.613 € |
35.136 € |
Cómo elegir un bróker hipotecario: cinco comprobaciones antes de firmar el encargo
Antes de dar tus datos a un bróker hipotecario, comprueba estos cinco puntos. Si alguno no queda claro, pide que te lo pongan por escrito:
- Número de registro: que te lo dé y que aparezca en el registro del Banco de España o de tu comunidad autónoma.
- Precio cerrado: cuánto cobra, cuándo se paga y qué ocurre si la hipoteca no sale.
- Bancos con los que trabaja: cuántos y cuáles; un panel corto limita las ofertas que vas a ver.
- Comisiones del banco: si las recibe y cuánto, para detectar si una oferta le conviene más a él que a ti.
- Experiencia con casos como el tuyo: autónomos, no residentes o alta financiación, con opiniones de clientes y su fuente.
Preguntas frecuentes
¿Cuánto tarda un bróker en conseguir una hipoteca?
Depende de tu documentación, de la tasación y de cuántos bancos estudien tu caso: la ley no fija un plazo total. Lo que sí es obligatorio es recibir la FEIN al menos 10 días naturales antes de firmar y pasar por el notario para el acta de transparencia.
¿El bróker hipotecario cobra si no consigue la hipoteca?
Depende del contrato. Muchos brókers de pago solo cobran si firmas, pero no es una regla legal: la condición debe constar en la información que te dan antes de empezar.
¿Un bróker puede conseguirme una hipoteca al 100%?
Puede presentarla a bancos que financian más del 80%, pero la decisión es siempre del banco y depende de tu perfil y de la tasación. Aun así necesitas ahorro para impuestos y gastos, así que calcula el dinero que necesitas para comprar casa.
¿Es lo mismo un bróker hipotecario que un comparador de hipotecas?
No. Un comparador muestra ofertas públicas para que elijas tú y pidas la hipoteca. El bróker estudia tu caso, negocia con los bancos y tramita la operación, y por eso puede cobrar honorarios.
¿Es seguro contratar un bróker hipotecario?
Sí, si está inscrito en el registro del Banco de España o de su comunidad autónoma y tiene el seguro de responsabilidad civil o aval que exige la Ley 5/2019. Pide su número de registro antes de entregar tu documentación.
¿Quién paga la notaría, el registro y la tasación si uso un bróker?
Lo mismo que sin bróker: con la Ley 5/2019, el banco paga notaría, registro y gestoría de la hipoteca y tú pagas la tasación. Los honorarios del bróker son un coste aparte de los gastos de la hipoteca.
¿Un bróker hipotecario online tiene las mismas obligaciones?
Sí. La Ley 5/2019 no distingue entre bróker online y presencial: los dos deben estar inscritos, informarte de lo que cobran y tener seguro. Cambia el canal, no las garantías.