Comparamos diez hipotecas fijas de bancos como Sabadell, ING, BBVA, Openbank o MyInvestor: TIN y TAE con y sin bonificar, cuota para 150.000 €, lo que cuesta cada vinculación y qué banco gana según tu perfil.

Ranking de las mejores hipotecas por tipo: Sabadell, CaixaBank e Ibercaja destacan en fija; ING, Sabadell y Kutxabank en variable, y ING, Sabadell y Pibank en mixta. Con TIN, TAE con y sin bonificar, vinculaciones y cuota de cada una.

El euríbor mensual sigue por encima del 3%: la última media cerrada es del 3,239%, apenas 0,008 puntos por debajo del máximo del año. Repasamos la evolución mes a mes, cuánto sube tu cuota en la revisión y qué se espera del BCE.

Las hipotecas variables no van a bajar a corto plazo: el euríbor cerró octubre de 2026 en el 3,239% tras dos subidas de tipos del BCE. Te explicamos por qué suben, cuánto se encarece la cuota, qué esperan los mercados y qué opciones tienes si pagas una variable.

El euríbor a 12 meses ha pasado del 2,245% de enero al 3,239% de octubre, con el máximo del año en septiembre. Repasamos su evolución mes a mes en 2026, qué la movió en cada momento y cuánto ha cambiado la cuota de una hipoteca variable.

El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.
")
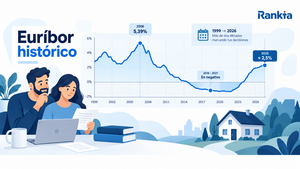
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

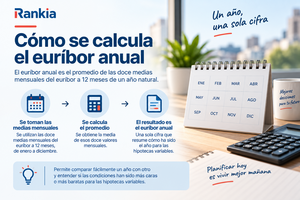
El euríbor anual es la media del índice a lo largo de un año natural. Repasamos cómo se calcula, su evolución histórica año a año, los máximos y mínimos de la serie y qué supone para la revisión de una hipoteca variable.

Análisis de la hipoteca mixta de Eurocaja Rural: 5 años a tipo fijo (2,60 % TIN bonificado) y el resto a variable (euríbor + 0,90 % bonificado). Financiación hasta el 80 %, plazo máximo de 30 años, sin comisión de apertura y el banco paga notaría, registro y gestoría.

El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.

La hipoteca mixta ING combina un tramo fijo de 5, 10, 15 o 20 años con un tramo variable posterior ligado al euríbor. Sin comisiones, hasta 40 años de plazo y precio personalizado según perfil y vinculación.

La hipoteca variable ING ofrece un diferencial fijo sobre el euríbor con revisión semestral, sin comisiones, hasta 40 años de plazo y precio personalizado. Opción de tramo fijo inicial de 1 o 3 años.

Qué es el IRS (Interest Rate Swap o permuta de tipos de interés a 5 años), uno de los índices oficiales de referencia del mercado hipotecario en España. Explicamos cómo se calcula, quién lo publica, su valor actual y sus diferencias con el Euríbor y el IRPH.

La hipoteca mixta de Unicaja ofrece TIN bonificado del 3,10% durante 10 años y Euríbor+0,85% después (TAE 4,32%). Analizamos condiciones, bonificaciones, costes y para quién es la mejor opción.

El euríbor cierra 2025 en torno al 2,2%-2,3%, devolviendo estabilidad al mercado hipotecario español. Analizamos su evolución, previsiones para 2026 según Bankinter, CaixaBank y FUNCAS, y cómo afectará a hipotecas variables y mixtas.

Te explicamos todo lo que necesitas saber para comprar tu casa con tranquilidad con la Hipoteca Pibank Mixta; 4 años a tipo fijo al 1,60% y Euribor +0,65% después, sin comisiones y 100% online.

No es nada nuevo que las hipotecas mixtas están en auge y son una opción que cada vez más gente tiene en cuenta cuando piensa en contratar una hipoteca.
 España