Acceder

La nueva Repsol (REP) sin YPF

16,4K respuestas
La nueva Repsol (REP) sin YPF

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Repsol REP · Mercado Continuo
29,47 € -2,06 % baja
Ver la acción
Página
2.070 / 2.070
#16553

Re: La nueva Repsol (REP) sin YPF

si uno esta un año sin ver la cotizacion de repsol y la ve hoy se pega un susto
me tento  de venderla a 25 , 27 , 29 , y no vendo la compre a 18 hace muchos años y para mi siempre fue un valor trampa , dividendos y nada mas
veremos en un año que pasa

Se está hablando de

Repsol REP · Mercado Continuo
#16554

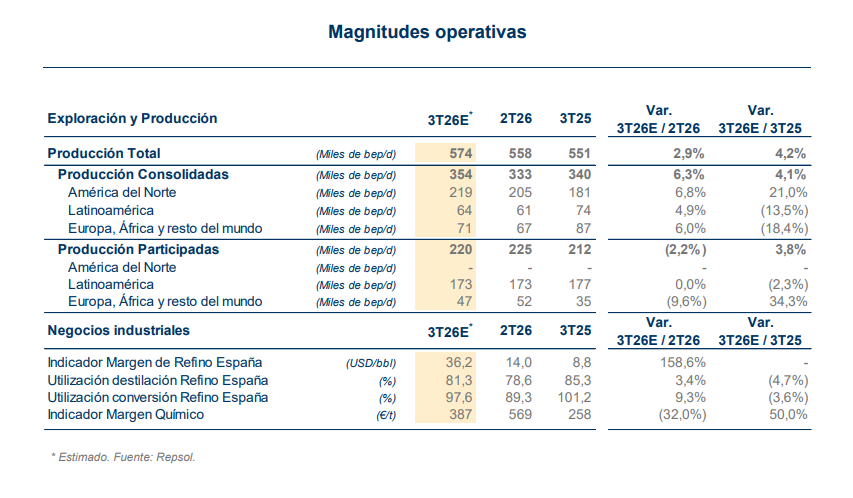
Repsol cuadruplica su margen de refino en el tercer trimestre frente a 2025, hasta los 36,2 dólares/barril

 
Repsol disparó su margen de refino un 311% en el tercer trimestre del año, hasta los 36,2 dólares por barril, frente a los 8,8 dólares del mismo periodo del ejercicio anterior, según las cifras avanzadas por la compañía a la Comisión Nacional del Mercado de Valores (CNMV).

Con respecto al segundo trimestre de 2026, en que se situó en los 14 dólares por barril, este indicador registra un incremento del 158,6%.

El margen de refino, la diferencia entre el valor de venta de los productos petrolíferos refinados (como la gasolina, el diésel o el queroseno) y el coste del petróleo crudo utilizado como materia prima para producirlos, restando además los costes variables del proceso de refinado, es el principal indicador de la rentabilidad financiera del negocio 'downstream' de una compañía petrolera.

Estas cifras en el periodo de julio a septiembre sitúan este indicador del margen de refino de la compañía en una cifras récord que no se veían desde 2022, en plena crisis por la guerra de Ucrania, cuando en el segundo trimestre se situó en los 23,3 dólares por barril.

Ahora se da en un entorno nuevamente de escasez de oferta de combustibles refinados en Europa, especialmente diésel, por el conflicto en Oriente Próximo que estalló el pasado mes de febrero, uniéndose a la crisis derivada de la guerra en Ucrania, y con un déficit estructural de capacidad de refino tras años de cierres de plantas en el continente. De hecho, en un entorno estable, el margen medio habitual del sector suele oscilar entre los 3 y los 7 dólares por barril.

ELEVA LA PRODUCCIÓN HASTA LOS 574.000 BARRILES.

En lo que respecta a sus datos de producción, Repsol la elevó hasta los 574.000 barriles equivalentes de petróleo entre julio y septiembre, lo que representa un aumento del 2,9% en comparación con el trimestre anterior y un incremento del 4,2% en tasa interanual.

Este repunte estuvo impulsado principalmente por el negocio en América del Norte, cuya producción subió un 6,8% trimestral, hasta los 219.000 millones de barriles equivalentes de petróleo.

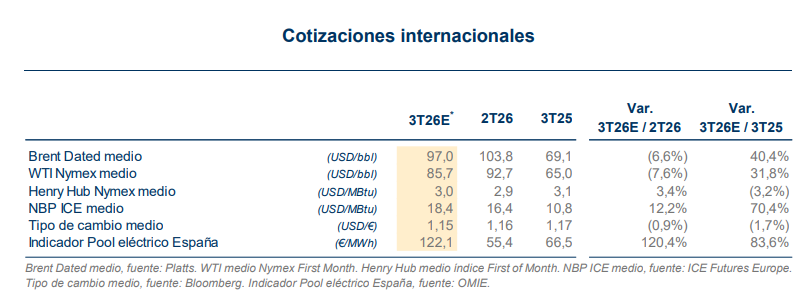
En el periodo, la compañía, que presentará sus resultados hasta septiembre el próximo 29 de octubre, situó el precio medio del barril de crudo Brent -de referencia en Europa- en 97,0 dólares, registrando un descenso del 6,6% frente al segundo trimestre del ejercicio, pero manteniéndose un 40,4% por encima de los niveles del mismo periodo del año anterior.

Asimismo, el precio medio del barril de crudo West Texas Intermediate -de referencia en Estados Unidos-, registró un promedio de 85,7 dólares por barril, un 7,6% inferior al periodo de abril a junio, pero casi un 32% por encima del tercer trimestre de 2025 

#16556

Re: La nueva Repsol (REP) sin YPF

No sé de dónde te has sacado que "Repsol ha informado que no van dar ningun dividendo extra ni recompras ..." Sigo lo que publica y no conozco nada de lo que dices. Por lo que SÍ han dicho podemos colegir que aumentará la recompra -   la compañía ya comunicó en julio que, después de los programas de 350 M€ + 500 M€, preveía anunciar una tercera recompra en octubre para cumplir su objetivo de distribuir a los accionistas entre el 30% y el 40% del flujo de caja operativo-   pero el resto, ¿de dónde lo sacas?. Que tiene previsto hacer inversiones importantes en su evolución hacia combustibles de bajo carbono - hasta 10.000 M - es cierto y es lógico que su caja se destine a ello. Pero ¿dónde y cuándo ha dicho que no moverá el dividendo? 
No deberiamos contaminar este foro con datos no contrastados ...
#16557

PREPSOL: ¿Es una trampa de valor?

Buenos días.
No es del todo justo calificar a Repsol estrictamente como un "valor trampa" (o value trap), aunque es completamente comprensible por qué muchos inversores tienen esa percepción. El término "valor trampa" se aplica a empresas que parecen baratas por múltiplos (PER bajo, alta rentabilidad por dividendo) pero cuyas acciones no suben porque su negocio está en declive estructural.
En el caso de Repsol, la realidad es más compleja y se mueve en una línea delgada entre un sector cíclico/regulado y una empresa en profunda transformación. Su estrategia actual combina un agresivo incremento del dividendo en efectivo (con subidas previstas del 6% al 9% anual en su Plan Estratégico 2026-2028) y constantes programas de recompra y amortización de acciones para sostener el beneficio por acción (BPA). 
📊 ¿Por qué se percibe como un "valor trampa"? (Argumentos a favor)
    Dependencia de las materias primas (Ciclicidad): El negocio principal de Repsol (Upstream y refino) sigue dependiendo de los precios del crudo y del margen de refino. Cuando los márgenes caen (como ocurre con la normalización de los destilados o caídas del diésel), la cotización sufre un impacto inmediato, atrapando a quienes compraron arriba atraídos por el dividendo. 
    Destrucción del dividendo en el pasado (Efecto Scrip Dividend): Durante años, Repsol abusó del "dividendo flexible" (scrip dividend) emitiendo acciones nuevas. Esto diluía al accionista que prefería el efectivo. Aunque hoy en día recompran acciones para compensar esa dilución y amortizarlas, el mercado guarda memoria de esa época de estancamiento en el precio de la acción. 
    Riesgo de Capital e Incertidumbre Regulatoria: La transición energética exige inversiones milmillonarias en activos de baja emisión que tardan en ser rentables. Esto, sumado a la presión fiscal en España (como los impuestos extraordinarios a las energéticas), actúa como un techo de cristal para la cotización. 
🔄 ¿Por qué NO es un valor trampa clásico? (Argumentos en contra)
A diferencia de una verdadera trampa de valor (como lo fueron históricamente ciertos negocios de telecomunicaciones o prensa escrita en declive terminal), Repsol cuenta con fundamentales financieros muy sólidos:
Métrica / Estrategia Situación de Repsol ¿Es propio de una Trampa de Valor?
Generación de Caja Muy fuerte. Previsión de flujo de caja operativo (CFFO) de 6.500 M€ para 2028. No. Las trampas de valor suelen quedarse sin caja.
Política de Dividendo En efectivo, creciente y sostenible (un 30-40% del CFFO destinado a retribución). No. Aquí el dividendo está cubierto por beneficios operativos reales.
Recompras de Acciones Reales y con amortización efectiva de títulos (reduciendo el capital social). No. Al amortizar, el pastel se reparte entre menos personas, aumentando el valor intrínseco.
Asignación de Capital Balanceado entre retribución y reinversión (más del 30% a proyectos bajos en carbono). No. Las trampas suelen malgastar el dinero en defender un negocio moribundo.
💡 Conclusión
Repsol funciona más bien como una acción de retorno total orientada al valor (Value/Income play), con un fuerte componente cíclico.
Las recompras de acciones y los dividendos en efectivo no son un "maquillaje" para ocultar la ruina, sino la forma en que la directiva devuelve el exceso de capital mientras gestiona una transición energética obligada. Es un valor idóneo para inversores enfocados en el flujo de caja recurrente (dividendos), pero frustrante para quienes buscan crecimiento rápido del capital en bolsa. 
Fuente: Google AI.
Un saludo!

Mañana sabré explicar lo que ocurrió hoy

#16558

Re: La nueva Repsol (REP) sin YPF

Buenos días.
Repsol. Trading statement 3T26.
1. Repsol ha publicado el trading statement correspondiente al 3T26, reportando una producción total de 574.000 bep/d, +4,2% i.a. y +2,9% t/t, con la producción en Norteamérica creciendo +21% i.a. gracias al impulso de Pikka (Alaska), mientras en Europa se redujo cerca de un 18% i.a. por la parada de algunos pozos en UK.
2. En cuanto a los precios, el Brent cierra el trimestre a un precio medio de 97 usd/b, +40% i.a. y -6,6% t/t, aún muy apoyado por el cierre del Estrecho de Ormuz. Por su parte, el gas Henry Hub lo hace en 3 usd/MBtu, -3% i.a. y +3,4% t/t. Recordamos que la sensibilidad al precio del Brent es de +360 mln eur y +290 mln eur en EBIT y CFO respectivamente por cada 10 usd de incremento del precio del barril, mientras que en el caso del Henry Hub son +300 mln eur y +260 mln eur en EBIT y CFO respectivamente por cada 1 usd de incremento.
3. Respecto a los márgenes de refino, marcan registros históricos en 36,2 usd/b, cuadruplicando frente a un año antes y +159% t/t, muy apoyados por los ataques a refinerías en Rusia y el conflicto en Oriente Medio, con una demanda de destilados aparentemente resiliente En este escenario tan benigno, tanto la utilización de la capacidad de destilación como de conversión se mantuvieron en niveles elevados en el 81% y 98% respectivamente, mientras el margen químico se redujo -30% t/t, aunque aun está +50% i.a. Recordar que la sensibilidad del EBIT es de +240 mln eur por cada 1 usd de aumento del margen de refino y de +200 mln eur en el cash flow.
4. En cuanto al tipo de cambio, el dólar se apreció ligeramente, +2% i.a. y +1% t/t hasta 1,15. En este caso, una apreciación del 1% del tipo de cambio tiene un impacto de +55 mln eur en EBIT y +50 mln eur en cash flow.
Valoración:
1. Los resultados trimestrales se publicarán el jueves 29 de octubre antes de la apertura del mercado, con la conferencia de resultados el mismo día a las 10.30. Esperamos que unos márgenes de refino y brent históricamente elevados se reflejen en un resultado operativo y resultado neto ajustado que más que tripliquen las cifras de 3T25.
2. Con estos datos, según nuestras estimaciones, esperamos unos resultados del 3T26 en línea con las estimaciones del consenso de Factset en EBIT 3.484 mln eur R4e (vs 3.320 mln eur Factet) y algo por debajo en resultado neto ajustado 557 mln eur R4e (vs 2.769 mln eur Factset).
3. Creemos que estas cifras en parte deberían estar descontadas ya en el precio de Repsol, 9% por debajo de sus máximos históricos, aunque posiblemente el consenso deberá continuar revisándose al alza ante la duración del conflicto y la fortaleza de los márgenes de refino. Además, la expectativa del anuncio de un nuevo e importante programa de recompra de acciones (~900 mln eur, ~3% capital R4e) debería mantener sostenida la acción, que, sin duda, continuará moviéndose al son de los precios del brent y los destilados.
Fuente: r4.com
Un saludo!

Mañana sabré explicar lo que ocurrió hoy

#16559

Re: La nueva Repsol (REP) sin YPF

 
El próximo dividendo de Repsol previsto para el inicio de 2027 será previsiblemente de 0,53 euros brutos por acción, abonado en el mes de enero de 2027. [1, 2]
🗓️ Calendario y Datos Clave
📅 Fecha estimada de pago: Enero de 2027.
💶 Importe bruto previsto: ~0,53 € por acción.
📈 Proyección anual 2027: Se espera un dividendo total superior a 1,10 € por acción para el conjunto del ejercicio, dentro de la estrategia de retribución creciente de la compañía 
#16560

Re: La nueva Repsol (REP) sin YPF

 
Subida del dividendo recurrente en efectivo
  • Repsol ya fijó para 2026 un dividendo total de 1,051 euros brutos por acción, lo que representa una subida del 7,8% respecto al año anterior. [1]
  • Para los próximos años (2027 y 2028), el compromiso "escrito en piedra" por la directiva es hacer crecer el dividendo por acción entre un 6% y un 9% anual. [1, 2]
2. Aceleración de recompras de acciones (El "extraordinario" encubierto)
En lugar de pagar un cheque extraordinario en efectivo (que fiscalmente penaliza de inmediato al accionista), Repsol utiliza el exceso de caja generado por los buenos resultados para recomprar y amortizar sus propias acciones. Esto beneficia al inversor de dos maneras: eleva automáticamente el Beneficio Por Acción (BPA) y permite que el dividendo por acción suba más rápido al haber menos títulos en circulación.