Acceder

Rumores de mercado.

1,84K respuestas
Rumores de mercado.
Rumores de mercado.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
124 / 124
#1846

Re: Convocatoria de elecciones generales en España.... de rumor a noticia.


No creo que sea tu quien me eche de menos, afortunadamente ya salí hace tiempo de esa pesadilla, la vida sigue los errores se reconocen y se superan... hay luz al otro lado del túnel te lo digo para que salgas de la secta Sanchista, animo tu puedes!!!

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1847

Los operadores de opciones apuestan por una caída drástica de los tipos de interés


En pleno repunte de las rentabilidades de la deuda estadounidense, algunos operadores están tomando posiciones para un giro del mercado. Según una información de MarketWatch publicada el 7 de octubre, la actividad en opciones apunta a apuestas por una recuperación de los bonos a largo plazo y de las compañías de servicios públicos, dos segmentos castigados por el aumento de los rendimientos.

Las opciones señalan apuestas por un giro en los bonos


Los datos de Dow Jones Market Data muestran un fuerte aumento del volumen negociado en opciones de compra sobre el iShares 20+ Year Treasury Bond ETF (TLT) y el Utilities Select Sector SPDR ETF (XLU). Las opciones de compra, o calls, permiten adquirir el activo a un precio determinado hasta una fecha establecida.

Steve Sosnick, estratega jefe de Interactive Brokers, interpreta este incremento como una señal de interés alcista. En TLT, que invierte en deuda del Tesoro estadounidense con vencimientos superiores a veinte años, la lectura apunta a expectativas de descenso de los rendimientos a largo plazo y subida del precio de los bonos.

Un rebote potencial tras meses de presión


El miércoles 7 de octubre, el rendimiento del Treasury a diez años terminó en el 5,276% y el de treinta años en el 5,660%. El bono a dos años cerró en el 4,762%. Estas cifras corresponden al cierre descrito en el artículo.

La subida de los rendimientos en septiembre dejó a TLT con su peor resultado mensual, incluyendo distribuciones, desde diciembre de 2024.

 El fondo perdió casi un 9% en el tercer trimestre y acumulaba un retroceso aproximado del 8,4% en el año.

Las utilities también han sufrido. XLU había caído alrededor del 10% en los últimos tres meses, con una pérdida total del 1,6% en 2026. Cuando los bonos ofrecen mayores rentabilidades, los dividendos de estas compañías pierden atractivo relativo.

La inteligencia artificial cambia la lectura de las eléctricas


Sosnick señala que el interés por las utilities también puede responder a las necesidades eléctricas de los centros de datos. Por tanto, las apuestas alcistas sobre XLU no deben atribuirse exclusivamente a una expectativa de menores rendimientos.

El estratega destaca Constellation Energy, cuyas acciones habían repuntado esa semana tras un acuerdo para suministrar energía nuclear a Alphabet, matriz de Google. La compañía era la segunda mayor posición de XLU el martes, con un peso del 7,6%.

Fuente: Christine Idzelis


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1848

Alerta de una caída del 10% al 20% en el S&P 500


Los máximos bursátiles pueden estar ocultando un deterioro bajo la superficie. Esa es la advertencia de Chris Watling, consejero delegado y estratega jefe de Longview Economics, que ve condiciones para una corrección importante de los activos de riesgo. Según recoge Jenni Reid en CNBC, el experto prevé un retroceso del S&P 500 de entre el 10% y el 20%, dentro de un episodio de ventas que podría prolongarse entre dos y seis meses.

Se trata de su escenario de mercado, no de una caída confirmada. Watling considera que la reducción de la liquidez mundial está empezando a manifestarse en distintos segmentos financieros y que las tensiones podrían terminar trasladándose a los grandes índices.

Las señales de tensión aparecen en el crédito


El estratega cita el aumento de la prima de riesgo de la deuda francesa, las dificultades de los bonos corporativos estadounidenses con calificación CCC y las tensiones en el crédito de alto rendimiento. A ello añade la debilidad de algunas áreas de la bolsa.

Su argumento es que el giro de los bancos centrales hacia las subidas de tipos está endureciendo las condiciones financieras. Aunque los índices resistan, los emisores más vulnerables y los sectores sensibles al coste del dinero pueden acusar antes ese cambio.

Menos valores sostienen las subidas


Watling encuentra paralelismos con los episodios de 2011, 2015 y 2018. En su lectura, aquellos periodos mostraron una pérdida de amplitud: cada vez menos compañías sostenían el mercado antes de que llegara una caída más generalizada.

Ahora cuestiona que el fuerte crecimiento de beneficios de unas pocas grandes empresas sea suficiente para compensar el deterioro del resto. Un índice puede marcar máximos mientras muchas de sus compañías pierden fuerza, lo que aumenta su dependencia de los valores líderes.

Una corrección sin recesión


El experto describe su escenario como una corrección de mitad de ciclo. Considera que la economía estadounidense mantiene una buena situación y relaciona el aumento de los rendimientos con el auge de la inversión en inteligencia artificial y una mayor emisión de deuda empresarial.

Por tanto, su preocupación se centra en el ajuste de las valoraciones y de las condiciones financieras. En su planteamiento, una caída de los activos de riesgo podría moderar las expectativas de tipos y favorecer posteriormente una recuperación de la liquidez.

El refugio que propone Longview


Watling destaca el consumo básico de la eurozona, cuyas valoraciones relativas considera especialmente bajas. Su atractivo dependería, en parte, de que se detenga el ascenso de los rendimientos de los bonos, que también ha penalizado a estas compañías.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1850

Re: Rumores de mercado.

Economía facilita la cotización dual de empresas en España y Estados Unidos

Empresas
Lanza un nuevo real decreto que impide un nuevo caso como el de Ferrovial y añade retoques a la norma de opas

El Ministerio de Economía ha publicado este jueves en el BOE un real decreto con decenas de medidas de ámbito financiero entre las que figuran retoques en la normativa de opas para afinar las obligaciones de información y también un mecanismo que facilitará a las empresas españolas cotizar tanto en su país de origen como en otra jurisdicción extracomunitaria sin necesidad de cambiar de sede. Es un movimiento que sale al paso del caso Ferrovial, que se trasladó a Países Bajos con el argumento de que le ofrecía una plataforma adecuada para cotizar de forma simultánea en Nueva York.

El cambio más significativo del decreto para las empresas cotizadas tiene que ver con la incorporación de un nuevo apartado en la norma sobre admisión a negociación de valores en bolsa para facilitar la cotización simultánea de valores españoles en mercados extranjeros.

Esta circunstancia, dice el decreto, será posible “sin necesidad de trasladar fuera de España el registro principal de la emisión”. Se ofrecerá así “una alternativa que permite mantener en España el depositario central de referencia, aun cuando parte de los valores se depositen en un depositario central localizado fuera de la Unión Europea para su negociación en otro mercado”.

Las cotizadas podrán disponer en España de una cuenta técnica de carácter global y meramente contable que sea la que refleje el saldo de valores depositados fuera de la Unión Europea. Se abre de esta forma una vía al dual listing extracomunitario sin necesidad de basarse en otra jurisdicción.

Cambios en los umbrales de información en caso de opa

La norma también aligera las obligaciones de información para las empresas que se encuentren en un proceso de opa, con el objetivo de reducir las cargas burocráticas. A diferencia de lo ocurrido hasta ahora, que deben notificar cualquier cambio en su accionariado superior al 1%, el umbral se elevará al 3%.

El objetivo es alinear el funcionamiento de las opas en España con el de Europa y eliminar trámites administrativas ahora considerados innecesarios. En las compras de autocartera, las empresas no deberán notificar cada movimiento, sino los que impliquen cambios en los umbrales del 3%, 5% o 10%.

Otra de las novedades es la ampliación de los medios de pago en las administraciones públicas para permitir el uso de tarjetas de crédito de forma generalizada. También se incrementan los usos del DNI digital.

Hay además una modificación de un real decreto anterior para incluir que en las operaciones que se realicen en los criptocajeros, como ocurre con los cajeros convencionales, se incluya también la identificación y la comprobación de la identidad de los usuarios.

Se incluyen también retoques técnicos que afectan al sector del juego. Se ajusta la norma para comprobar que el titular de las cuentas en plataforma de juego sea la misma persona que retira el dinero.

Esta medida, como las de un bloque amplio del decreto, refuerza las normas de lucha contra el terrorismo y el blanqueo de capitales. Otra de ellas es la de reforzar las funciones del Comité de Inteligencia Financiera, que será responsable de elaborar un análisis nacional de riesgos.


#1851

Las acciones de EE.UU. podrían tener un problema mayor que la mera inflación más alta


La inflación podría ser el detonante de las ventas en Wall Street, pero no su única explicación. Según Justin Low, analista de investingLive, el comportamiento de los bonos y el deterioro de la participación bursátil describen un mercado que ya presentaba vulnerabilidades antes de publicarse el último IPC estadounidense.

La sorpresa inflacionista castigó especialmente a las tecnológicas. Sin embargo, los rendimientos del Tesoro devolvieron su subida inicial y continuaron descendiendo, sin que las acciones encontraran alivio. Esa divergencia invita a examinar qué ocurre bajo la superficie del índice.

Los bonos no explican toda la presión vendedora


En el momento del análisis, el rendimiento del bono estadounidense a diez años había bajado al 5,10%, su mínimo de tres semanas. Si el encarecimiento de la financiación fuera la única preocupación, esa moderación debería proporcionar cierto respaldo a las valoraciones.
Las probabilidades de una subida de tipos en octubre rondaban el 29%, frente al 22% anterior. El ajuste refleja mayor inquietud, pero Low considera que no explica por sí solo la persistencia de las ventas.

La divergencia entre las dos versiones del S&P 500


Correlación entre ambas versiones del S&P 500. Gráfico recogido por investingLive, vía The Kobeissi Letter.

El S&P 500 equiponderado asigna un peso similar a cada compañía, mientras que en el índice tradicional dominan las empresas de mayor capitalización. La correlación de 52 semanas entre ambos cayó aproximadamente a 0,67, el mínimo de la serie mostrada.

Durante buena parte de los quince años anteriores a la pandemia, esa correlación se había situado entre 0,95 y 0,99. Su descenso indica una menor sincronización y, en el contexto descrito, refuerza la advertencia de que las grandes capitalizadas pueden estar ofreciendo una imagen poco representativa de la acción media.

La amplitud del mercado muestra debilidad

Participación de los componentes del S&P 500 por encima de sus medias móviles. Gráfico recogido por investingLive.

Solo alrededor del 18% de los componentes supera su media móvil de 50 días y el 27% cotiza por encima de la de 200 días. Es decir, aproximadamente el 82% y el 73%, respectivamente, se encuentran por debajo de esas referencias.


La debilidad afecta a una parte considerable del índice, aunque su cotización agregada pueda disimularla por la influencia de unos pocos valores de gran tamaño.

Las grandes tecnológicas, una prueba decisiva


Low subraya que estas señales no bastan para anticipar necesariamente una gran corrección. Sí describen una situación más vulnerable si las compañías que sostienen al índice comienzan también a perder impulso.

La inflación habría aportado un motivo adicional para vender. Pero la presión sobre las acciones, pese al descenso de los rendimientos, obliga a vigilar también la concentración y la recuperación del conjunto del mercado.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1852

EEUU atacará este fin de semana a Irán con una bomba de 9000 kilos de explosivos...


La probabilidad de una ataque de EEUU a Irán este fin de semana cuando las bolsas estén cerradas se dispara, fuerte movimiento previo de armamento por parte de EEUU a la zona del conflicto.

Todo parece indicar el ataque es inminente y será con una bomba de poder destructivo enorme, incluso se rumorea la bomba que no es penetradora sino de superficie podría destrozar la isla de Jark, que es el centro económico de Irán. 

La isla tiene una extensión de unos 22 km cuadrados lo que pueda dar idea de la magnitud de la explosión por parte de esta bomba de fabricación americana, la onda expansiva que puede generar podría destruir toda la infraestructura habida en esa isla.

A Trump se le complican las elecciones de mando intermedio y busca con el ataque resucitar su popularidad mal trecha anunciando la rendición de Irán tras ese ataque tan destructivo, se juega esta carta previa a esas elecciones para intentar remontar en las encuestas.


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1853

El dinero sale de los chips y busca refugio en bonos, sanidad y consumo básico


Los inversores están redistribuyendo sus posiciones mientras aumenta el escrutinio sobre las inversiones en inteligencia artificial. La presión sobre los fabricantes de chips contrasta con las compras de bonos del Tesoro, compañías sanitarias y empresas de consumo básico.

Según explican Isabel Wang y Joseph Adinolfi en MarketWatch, esta rotación permitió que Wall Street recuperara las pérdidas iniciales del jueves y terminara con avances, pese a la debilidad de segmentos vinculados a la IA.

Los bonos suben pese a una inflación más elevada


El rendimiento del Tesoro estadounidense a diez años retrocedió diez puntos básicos, hasta el 5,086%, su mayor caída diaria desde el 1 de agosto de 2025. La rentabilidad a treinta años también bajó casi diez puntos básicos, hasta el 5,427%. Los precios de los bonos aumentan cuando sus rendimientos descienden.

El movimiento se produjo pese a unos precios de producción superiores a lo esperado. Para Mike Thompson, cogestor de Little Harbor Advisors, el temor a una moderación de las inversiones en IA pudo pesar más que la inflación: una menor construcción de infraestructura tecnológica podría debilitar el crecimiento económico.

Thompson añade que el cierre de posiciones bajistas sobre deuda pudo amplificar el repunte. Los datos de la CFTC mostraban apuestas contra los futuros del Tesoro en niveles históricamente extremos.

El software se separa de los fabricantes de chips


La tecnología tampoco se comportó como un bloque uniforme. Mientras el índice de semiconductores PHLX cayó alrededor de un 0,9%, el ETF iShares Expanded Tech-Software, IGV, avanzó un 1,8%.

Brian Mulberry, estratega de Zacks Investment Management, interpreta esta divergencia como una rotación significativa. Las dudas se concentran en si los desarrolladores de IA podrán generar los ingresos necesarios para sostener sus compromisos de inversión y, por extensión, los pedidos de hardware.

Las informaciones sobre la desaceleración del crecimiento de Anthropic han intensificado ese debate, aunque no demuestran por sí solas una contracción del conjunto del mercado.

Sanidad y consumo básico reciben las compras


Los sectores sanitario y de consumo básico figuraron entre los más favorecidos durante el miércoles y el jueves. Sus negocios responden a necesidades relativamente estables, una característica apreciada cuando disminuye la confianza en las expectativas de crecimiento más exigentes.

La fortaleza defensiva ayudó al Dow Jones a ganar aproximadamente un 1,1%, mientras el S&P 500 avanzó un 0,3% y el Nasdaq terminó prácticamente plano tras recuperar sus pérdidas iniciales.

Rotación intensa, sin señales de pánico generalizado


El VIX cerró en 16,46, por debajo de su promedio histórico cercano a veinte. Ese nivel contrasta con la tensión de algunos valores tecnológicos, aunque por sí solo no permite determinar si todas las coberturas mediante opciones están baratas.

La evolución refleja una selección más exigente de riesgos. El dinero encuentra alternativas dentro de la bolsa y en la deuda pública, mientras exige más pruebas de rentabilidad a las inversiones asociadas al auge de la IA.



No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1854

Por qué es probable que las elecciones de mitad de mandato se conviertan en un fuerte impulso para el mercado de valores


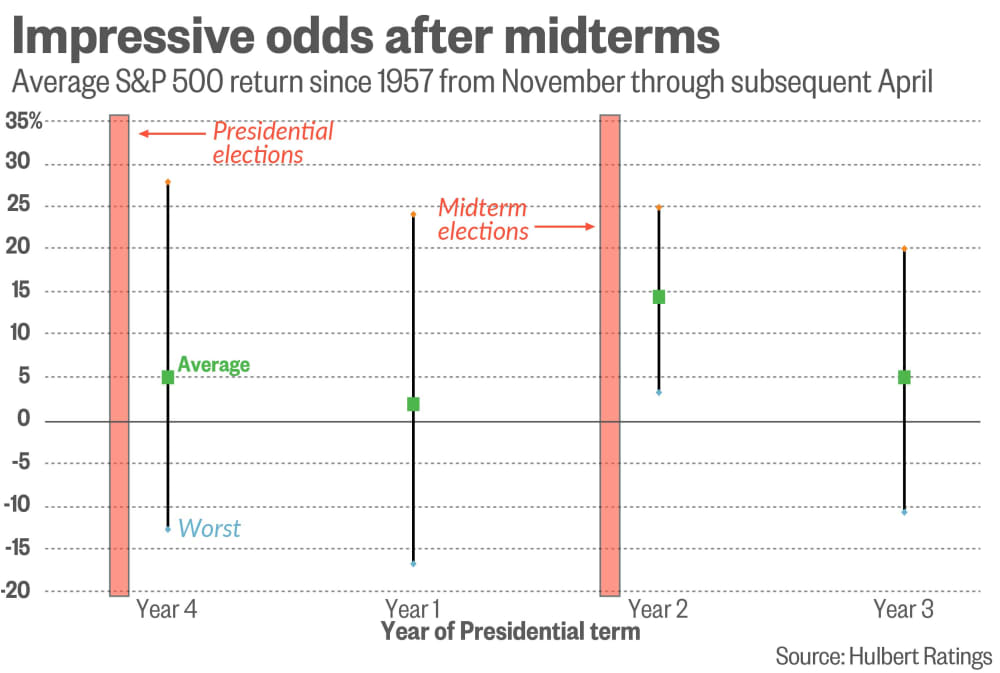
Wall Street se aproxima a una de las ventanas históricamente más favorables del ciclo presidencial estadounidense: los seis meses comprendidos entre noviembre del año de elecciones legislativas de mitad de mandato y abril del siguiente.

Así lo destaca Mark Hulbert al analizar el comportamiento del S&P 500 desde su creación en 1957. Su conclusión es que esta combinación de calendario y ciclo político ha ofrecido rentabilidades superiores a las habituales.

Un semestre que destaca dentro del ciclo presidencial


El análisis compara la evolución del índice entre noviembre y abril en cada uno de los cuatro años del mandato presidencial. Según los datos recogidos por Hulbert, el periodo que comienza en noviembre del segundo año presenta una rentabilidad media claramente superior a la de los otros tres.

Además, ninguno de esos intervalos posteriores a las elecciones de mitad de mandato registró pérdidas en la muestra estudiada desde 1957. Este dato se refiere al balance completo del semestre: no implica que durante esos meses no se produjeran caídas o episodios de volatilidad.


Rentabilidad del S&P 500 entre noviembre y abril según el año del ciclo presidencial. Fuente: MarketWatch.

La explicación apunta a la incertidumbre política


Hulbert vincula esta pauta con las conclusiones del estudio «Asset prices, midterm elections, and political uncertainty», elaborado por Terry Marsh y Kam Fong Chan.

Los investigadores observaron que el índice estadounidense de incertidumbre sobre política económica tiende a situarse en niveles especialmente elevados antes de estas elecciones y a descender en los meses inmediatamente posteriores.

La interpretación es que, una vez conocido el reparto de poder en Washington, los inversores pueden valorar con mayor claridad el escenario político y económico. Esa reducción de incertidumbre contribuiría a favorecer las cotizaciones, aunque el resultado electoral no resuelva todos los riesgos.

Las subidas previas no anulan necesariamente el efecto


El autor añade que el patrón también se ha mantenido en años en los que la bolsa había mostrado una evolución especialmente positiva durante los seis meses anteriores a las elecciones.

Por tanto, según su análisis, un buen comportamiento previo no basta para descartar una continuación de las ganancias. La resolución de las incógnitas electorales podría actuar como un apoyo adicional incluso después de un avance del mercado.

Una referencia histórica, no una garantía


Hulbert recuerda que la estacionalidad no determina por sí sola la dirección de la bolsa. De hecho, señala que el mercado había avanzado pese a los factores estacionales menos favorables desde mayo.
El historial ofrece, por tanto, un argumento favorable para el semestre de noviembre a abril, condicionado a que la reducción de incertidumbre vuelva a tener un efecto similar al observado en el pasado. La ausencia de pérdidas en la muestra histórica no asegura que el próximo periodo termine también en positivo.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1855

Tesla y SpaceX estudian una fusión: Musk confirma conversaciones, pero no hay acuerdo


La posibilidad de una combinación entre Tesla y SpaceX vuelve a impulsar las expectativas del mercado. Las acciones de Tesla subieron cerca de un 2% en las operaciones posteriores al cierre del martes, después de que Elon Musk explicara que ambas empresas están explorando una fusión, según informa William Gavin en MarketWatch.

Las declaraciones aportan una novedad relevante: existen comités especiales de consejeros independientes encargados de evaluar la operación. Sin embargo, el proceso sigue abierto y no se han pactado condiciones.

Comités independientes y Musk fuera de las conversaciones


Musk señaló durante la conferencia de resultados de SpaceX que no participa en las discusiones de los comités debido a sus intereses en ambas compañías. Esta separación busca que la evaluación se realice desde los respectivos órganos independientes.

El empresario defendió el sentido de una eventual combinación, pero reconoció que los comités no han alcanzado un acuerdo y que no es seguro que lleguen a hacerlo. Por tanto, las conversaciones no equivalen a una oferta formal ni a una fusión aprobada.

El voto de los accionistas de Tesla, un obstáculo central


Según las declaraciones recogidas en el artículo, Musk considera menos compleja la aprobación por parte de SpaceX, donde controla más del 80% del poder de voto de las acciones ordinarias.

En Tesla, explicó que sería necesario el voto favorable del 50% del total de las acciones. El propio Musk describió ese requisito como un obstáculo considerable. Conseguir el respaldo dependería, entre otros factores, de la valoración ofrecida y de la participación que recibirían los accionistas en el grupo combinado.

Wall Street empieza a plantear posibles valoraciones


Garrett Nelson, analista de CFRA citado por MarketWatch, considera que una prima suficientemente atractiva podría ayudar a convencer a los inversores de Tesla.

Por su parte, Tom Narayan, de RBC, plantea un escenario de 480 dólares por acción de Tesla. Bajo sus hipótesis, SpaceX emitiría 3,23 acciones nuevas por cada título de Tesla y los accionistas de esta última controlarían aproximadamente el 48% de una entidad combinada valorada en 3,74 billones de dólares.

Estas cifras son un ejercicio de valoración del analista: no representan condiciones negociadas, una oferta anunciada ni un precio garantizado.

Colaboración industrial, pero sin calendario cerrado


El artículo señala que ambas compañías ya colaboran en proyectos como el Roadster y Terafab, además de mantener relaciones comerciales en vehículos eléctricos y almacenamiento energético.

La expectativa de un anuncio antes de la junta anual de Tesla de diciembre había ganado atención tras una nota de Barclays. No obstante, el análisis de MarketWatch considera ahora menos probable ese calendario. La siguiente referencia será conocer si los comités avanzan hacia una propuesta concreta y qué condiciones plantean a los accionistas.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1856

¿Rebote o cambio de tendencia?


¿Está cambiando el liderazgo del mercado o la tecnología prepara una recuperación? Esa es la cuestión que plantea Todd Gordon, fundador de Inside Edge Capital, en un análisis publicado en CNBC. Su lectura sigue siendo prudente: considera que la rotación desde tecnología hacia valores de otros sectores podría continuar.

El gestor explica que ha recortado un 13,5% de la parte de su cartera de crecimiento vinculada a la IA, aumentado la exposición a energía y salud e incorporado una cobertura del 5% frente al Nasdaq mediante el ETF inverso PSQ.

La fuerza relativa de los semiconductores pierde impulso


Gordon utiliza los cocientes entre el ETF de semiconductores VanEck, SMH, y los ETF SPY y QQQ, que siguen al S&P 500 y al Nasdaq 100, respectivamente. Estas comparaciones permiten observar si los fabricantes de chips se comportan mejor o peor que sus referencias.


Según su análisis, ambos cocientes marcaron máximos alrededor del 1 de junio y desde entonces han retrocedido. Esto indica que los semiconductores han perdido liderazgo relativo, incluso mientras continúa el desarrollo de la infraestructura de inteligencia artificial.


Fuerza relativa de los semiconductores. Gráfico: Koyfin, vía Todd Gordon y CNBC.

Los dos indicadores se encuentran en zonas de soporte. Una ruptura bajista reforzaría la interpretación de que continúa la rotación fuera del sector, favoreciendo, en la lectura del gestor, a segmentos orientados al valor.

El Nasdaq 100 vuelve a probar un soporte perdido


En el gráfico diario del Nasdaq 100, Gordon identifica un doble techo entre los máximos de junio y septiembre, seguido de la pérdida de una directriz ascendente y de las medias móviles de 21 y 50 sesiones.


Nasdaq 100, gráfico diario. Gráfico: Koyfin, vía Todd Gordon y CNBC.

El rebote descrito en el artículo, apoyado por la reacción a los resultados de SpaceX, devuelve al índice hacia la zona de 30.000 puntos. El gestor considera que el antiguo soporte podría actuar ahora como resistencia.

Una posición defensiva sujeta a revisión


Gordon mantiene como escenario que la resistencia frene la recuperación. Si el mercado contradice esa tesis, prevé retirar la cobertura y reconstruir la exposición reducida, aunque ello implique recomprar a precios superiores.

El PSQ busca un comportamiento diario inverso al Nasdaq 100; su resultado acumulado durante varios días no equivale necesariamente al inverso exacto del índice. Gordon declara posiciones en SpaceX y PSQ, tanto personales como para clientes.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.