Acceder

Preapertura Americana:

1,51K respuestas
Preapertura Americana:

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
102 / 102
#1517

Arrancando...


Venga los festejos se van aproximando, hoy día del Pilar día de la hispanidad.... por si sirve también de excusa para continuar con el rali que parece empezar...
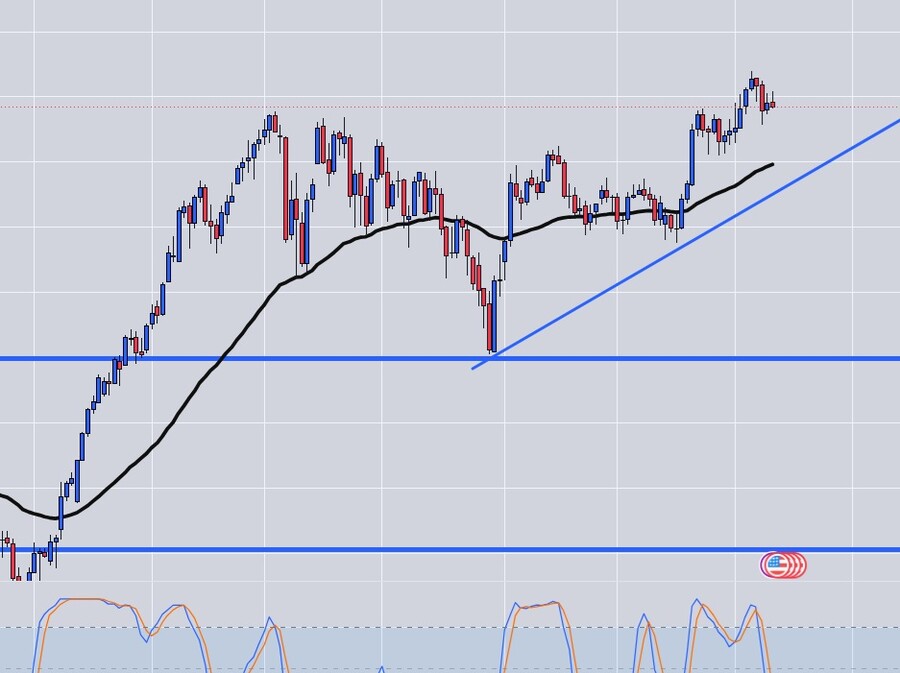

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan una apertura mixta este lunes tras cerrar la pasada semana con ganancias. Hoy se celebra el Columbus Day en el país norteamericano, por lo que el mercado de renta fija permanecerá cerrado.

Los inversores se preparan para una semana cargada de importantes referencias macroeconómicas y empresariales, aunque la gran noticia de la jornada proviene de los mercados energéticos. Por un lado, el presidente estadounidense Donald Trump anunció el viernes que su Administración había alcanzado un acuerdo para que Rusia suministrara 300.000 toneladas métricas de diésel a los mercados nacionales e internacionales. Esta medida supone una relajación parcial de las sanciones estadounidenses a las importaciones de petróleo ruso.

Trump también afirmó que Rusia y Ucrania habían acordado un "alto el fuego energético" inmediato para detener los ataques contra infraestructuras. Sin embargo, las autoridades ucranianas señalaron que no habían sido consultadas, y los ataques militares rusos contra la red energética de Ucrania han continuado desde entonces.

Pese a ello, el petróleo se ha dado la vuelta y ahora sube alrededor de un 1%, con el Brent rondando los 106 dólares y el WTI los 93 dólares. Por un lado, las autoridades ucranianas señalaron que no habían sido consultadas, y los ataques militares rusos contra la red energética de Ucrania han continuado desde entonces. Por otro, Trump no descarta unirse a Arabia Saudí para atacar a los hutíes tras su ofensiva sobre el principal aeropuerto de Riad. Este episodio ha avivado el temor a represalias, al tiempo que los contactos diplomáticos entre Irán y Arabia Saudí ofrecían ciertas esperanzas de una desescalada.

Sin perder de vista este frente –que promete seguir dando que hablar en las próximas semanas–, el foco se traslada hacia el inicio de la temporada de resultados del tercer trimestre. Como es habitual, serán los grandes bancos norteamericanos los que den el pistoletazo de salida, con entidades como JP Morgan, Goldman Sachs, Citi o Wells Fargo dando a conocer sus cifras mañana martes, mientras que Bank of America y Morgan Stanley lo harán el miércoles. Fuera del sector financiero, Johnson & Johnson y UnitedHealth Group se confesarán ante los mercados el martes.

"Sus cifras ofrecerán una primera referencia para evaluar la fortaleza de la economía estadounidense, la evolución del crédito y la capacidad de las empresas para mantener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interés, la inflación y las perspectivas de crecimiento", destaca Juan José Fernández-Figares, director de gestión IICs de Link Securities.

En el sector bancario, agrega, las previsiones apuntan a un crecimiento de los ingresos de las principales entidades, aunque con diferencias significativas en la evolución de sus beneficios. Los inversores prestarán especial atención a los ingresos procedentes de la intermediación de bonos y acciones, al negocio de banca de inversión, al crecimiento del crédito y al coste de los depósitos, así como a la evolución de la morosidad y de las provisiones por insolvencias.

Según datos de FactSet, el beneficio por acción agregado de las compañías del S&P 500 podría crecer un 29,6% en tasa interanual en el tercer trimestre. Sería el cuarto trimestre consecutivo en el que el índice general registra un crecimiento de los beneficios superior al 25%, gracias al impulso de la expansión de los centros de datos destinados a la inteligencia artificial (IA). Además, las estimaciones de beneficios han sido revisadas al alza un 1,4% durante el trimestre, en contraste con la tendencia habitual de revisiones a la baja.

Dentro de esto, el principal foco de interés está, cómo no, en las tecnológicas. Según el experto de Link Securities, dado su elevado peso en el crecimiento agregado de los beneficios, el principal riesgo es que las elevadas expectativas dejen poco margen para las decepciones. También serán determinantes las previsiones empresariales para el último trimestre de 2026 y para 2027. "La temporada podría respaldar las cotizaciones, pero también desencadenar correcciones en aquellas compañías que no logren justificar sus valoraciones", sentencia.

Por otro lado, otros analistas apuntan que lo que digan los directivos de las empresas tendrá más importancia para los inversores, dada la incertidumbre sobre cómo están afrontando las compañías y sus clientes el encarecimiento de los combustibles y de los costes de financiación.

En la escena macroeconómica, los datos de inflación de septiembre del miércoles serán los grandes protagonistas de la semana, seguidos el jueves por los precios de producción y las ventas minoristas. El consenso proyecta un aumento del IPC general del 3,4% de agosto al 3,7%, mientras que prevé que la tasa subyacente escale una décima y se sitúe en el 2,5% al cierre del tercer trimestre del año.

"Es probable que la inflación energética siga siendo elevada: los precios del petróleo y del gas fueron volátiles durante septiembre. Sin embargo, lo que realmente importará para las expectativas sobre la Fed es si las presiones inflacionistas se están extendiendo más allá de la energía y si los consumidores siguen gastando a pesar del encarecimiento de la financiación", explica Ipek Ozkardeskaya, analista sénior de Swissquote Bank.

Una inflación persistente, combinada con un consumo sólido, podría reforzar la posición de los miembros más partidarios de una política monetaria restrictiva dentro de la Fed y mantener los rendimientos bajo presión alcista. Por el contrario, una inflación más moderada, acompañada de un consumo resistente, sería una combinación más favorable para las bolsas. No obstante, no cambiaría necesariamente las expectativas de que la Fed debería subir los tipos una vez más este año para contener las presiones inflacionistas, siempre que el crecimiento y el mercado laboral sigan lo suficientemente sólidos como para permitirlo. Sin embargo, podría reducir la urgencia de subir los tipos y dar margen a la Fed para esperar antes de tomar su próxima decisión. Y todo ello, recuerda Ozkardeskaya, sin olvidarnos del contexto político debido a la cercanía de las elecciones de mitad de mandato en EEUU.

En otros mercados, el par EUR/USD cae un 0,17% y cotiza en 1,1181, cerca de máximos de hace año y medio. El oro cae con moderación, hasta los 4.200 dólares, mientras que la plata apenas se mueve de los 61 dólares. El rendimiento del bono estadounidense a 10 años alcanza el 5,242%. El bitcoin ronda los 83.500 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1518

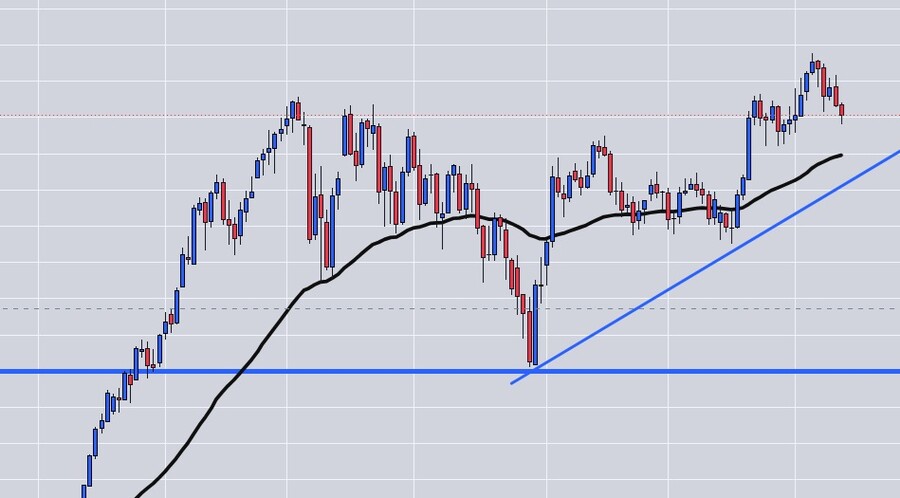
Arrancando... se cala?...


Es normal intente tomar un respiro tras el empujón, mientras mantenga la pendiente alcista no peligran los ralis...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este martes, con los futuros del Nasdaq liderando los descensos, por las renovadas dudas sobre la inteligencia artificial (IA), ante las dificultades de financiación y la creciente competencia. Esto, una sesión marcada por el inicio de la temporada de resultados.

Y es que los consejeros delegados de Intel y Broadcom han advertido que el acceso al capital podría convertirse en una de las principales limitaciones para el auge de la IA, incluso si la demanda de infraestructura informática sigue superando a la oferta.

"Los inversores cuestionan la capacidad de numerosos proyectos para obtener financiación a los tipos de interés actuales. Además, la compañía china CXMT anunció que prevé lanzar antes de finalizar el año un nuevo producto que competirá directamente con los fabricantes de memorias estadounidenses y asiáticos", valoran en Link Securities.

En este sentido, cabe destacar que CXMT ha anunciado avances significativos en el desarrollo de una nueva arquitectura de chip, diseñada para aumentar la densidad de memoria al condensar más datos en un espacio más pequeño. "CXMT está progresando en una nueva arquitectura de chips que mejora la densidad de memoria, lo que ha afectado el sentimiento hacia las acciones de chips de memoria en particular", expone Neil Wilson, estratega de Saxo UK.

Con todo, para este experto, "sean cuales sean las razones o excusas, parece que los inversores están empezando a ponerse nerviosos antes de esta temporada de resultados y tal vez estén buscando una excusa para recoger beneficios".

De hecho, según comenta Kathleen Brooks, directora de investigación de XTB, existen tres razones que explican la ola de ventas en el sector tecnológico.

"En primer lugar, preocupa el coste del desarrollo de la infraestructura de IA y el ritmo de la inversión de capital a medida que nos acercamos a los informes de resultados del tercer trimestre. En segundo lugar, también preocupa la competencia de China. Cada vez más fabricantes de chips de memoria están expandiendo su producción en China, lo que podría generar mayor volatilidad en los precios de las acciones de semiconductores a nivel mundial. En tercer lugar, el director ejecutivo de Broadcom, un importante fabricante de chips y diseñador de semiconductores, afirmó que la actividad bursátil se está volviendo especulativa, lo que sugiere que el mercado de la IA es una burbuja".

Sin embargo, para Brooks esto no significa que el auge de la IA haya terminado ni que la burbuja de la IA esté a punto de estallar. En cambio, podría tratarse de una recalibración dentro del sector de la IA. "Si las acciones de chips se abaratan, las grandes empresas tecnológicas deberían beneficiarse. Alphabet, Microsoft y Meta también evitaron la caída del lunes, y podríamos ver cómo las grandes empresas tecnológicas se vuelven más atractivas a medida que nos acercamos al final del año".

Todo ello sin olvidar la situación geopolítica, que se complica a corto plazo después de que los hutíes hayan atacado el aeropuerto de Riad, matando a 16 personas. "Trump estaría barajando si ayudar a Arabia Saudí, en lo que podría resultar en una escalada de la violencia", comentan en Renta 4 Banco.

En cuanto a Ucrania, la propuesta de alto el fuego de Zelensky no ha sido considerada por Putin, mientras desde Rusia se ha confirmado que sólo durará el día de las elecciones en Ucrania.

LOS BANCOS RINDEN CUENTAS


Pero la atención de los inversores también ha recaído sobre los grandes bancos de EEUU, que empiezan a presentar sus resultados del tercer trimestre. Este martes ha sido el turno de Citigroup, JP Morgan, Goldman Sachs y Wells Fargo.

El beneficio de JP Morgan ha aumentado un 6% en el tercer trimestre del ejercicio 2026, elevando las ganancias del gigante bancario norteamericano hasta los 15.305 millones de dólares, cifra que, no obstante, supone un descenso respecto a los 21.155 millones del trimestre previo (-26%).

Las ganancias de Wells Fargo han superado las estimaciones de Wall Street. La entidad registró un beneficio neto de 5.950 millones de dólares, o de 1,87 dólares por acción, en comparación con los 5.590 millones de dólares, o de 1,66 dólares por acción, del mismo periodo del año anterior. Este aumento se ha producido gracias al crecimiento de su cartera de préstamos y a mayores ingresos por intereses.

Goldman Sachs ha obtenido un beneficio neto de 5.294 millones de dólares, lo que supone un incremento del 29% desde los 4.098 millones de dólares registrados en el mismo periodo del ejercicio previo. Esto se traduce en un beneficio por acción (BPA) de 17,24 dólares o 17,01 dólares ajustados, por encima de los 13,02 dólares estimados por el consenso de mercado.

ECONOMÍA Y OTROS MERCADOS


En el plano macro, la agenda económica no recoge referencias destacadas en esta sesión, a medida que el mercado se prepara para conocer el IPC de septiembre (miércoles), que se espera muestre un repunte de la tasa general hasta el 3,7% desde el 3,4% de agosto, y que la variable subyacente avance una décima, hasta el 2,5%.

"Estas referencias serán especialmente relevantes para determinar si el repunte energético termina por trasladarse de forma más persistente al conjunto de los precios y modifica las expectativas sobre la trayectoria de los tipos de interés", asegura Pablo Manuel Rufo Mingot, analista de renta fija y estructurados de Tressis.

En otros mercados, el petróleo West Texas baja un 1,89% ($91,97) y el Brent cede un 1,58% ($104,98). Por su parte, el euro se aprecia un 0,23% ($1,1179), y la onza de oro gana un 0,52% ($4.212).

La rentabilidad del bono americano a 10 años se relaja al 5,189% y el bitcoin suma un 1% ($83.413).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1519

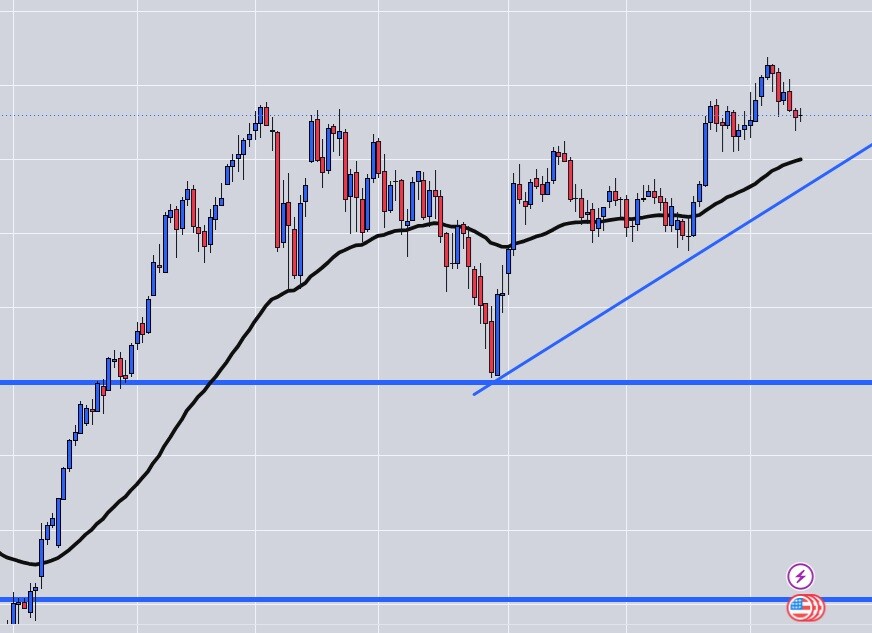
Arrancando... se cala?... no parece...

No parece se vaya a calar, mas bien parece esta cogiendo fuerza para dar otro empujón, pero quien sabe, Trump se enfrenta a las elecciones de media legislatura y no parece que lo haga de la victoria de su lado...

Lo normal es que todo se quede como esta... es decir se siga escalando hacía arriba y no escarbando para abajo...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este miércoles a la espera de conocer la inflación de septiembre, un dato clave para los próximos movimientos de la Reserva Federal (Fed). Todo ello mientras sigue avanzando la temporada de resultados empresariales.

El consenso prevé que la tasa general repunte hasta el 3,7%, frente al 3,4% registrado en agosto. Para la variable subyacente, que excluye los precios de la energía y los alimentos, se anticipa un avance de una décima, hasta el 2,5%.

"Esta última referencia será especialmente relevante para los inversores, ya que su evolución puede condicionar las próximas decisiones de política monetaria de la Fed, en particular el momento de una eventual nueva subida de los tipos oficiales. Aunque los inversores no esperan, por ahora, que se produzca en octubre, mantienen la posibilidad de que tenga lugar en diciembre", valoran en Link Securities.

Es más, para Ipek Ozkardeskaya, analista sénior de Swissquote, "es probable que la inflación energética se mantenga elevada —los precios del petróleo y el gas fueron volátiles durante septiembre—, pero lo que importará para las expectativas de la Fed es si la presión inflacionaria se extiende más allá de la energía y si los consumidores siguen gastando a pesar del aumento de los costes de endeudamiento".

Con todo, para los analistas de ING "se necesitaría un informe del IPC especialmente positivo el 14 de octubre para provocar una reacción. Esto no es imposible dado el fuerte aumento de los precios de la gasolina y las tarifas aéreas".

Una opinión compartida con los expertos Danske Bank, para quienes "se necesitaría una clara sorpresa positiva en el IPC para que la Fed suba las tasas ya en octubre".

AVANZA LA TEMPORADA DE RESULTADOS


El mercado también sigue pendiente de las cuentas del tercer trimestre de los grandes bancos. Este miércoles será el turno de BlackRock, Bank of America (BofA) y Morgan Stanley.

Bank of America (BofA) ha obtenido un beneficio neto de 6.933 millones de dólares, lo que supone un descenso del 16,8% en comparación con los 8.332 millones de dólares registrados en el mismo periodo del ejercicio previo. Y es que la entidad ha sido multada con 1.200 millones de dólares por parte del Departamento del Tesoro de EEUU.

El beneficio de BlackRock, la mayor gestora de activos del mundo, ha aumentado un 25%, hasta 1.659 millones de dólares, según ha informado este miércoles la compañía estadounidense. Así, el beneficio por acción de la compañía se ha situado en 10,57 dólares frente a los 8,43 dólares registrados entre julio y septiembre de 2025, que se eleva a 15,93 dólares (+38%) en términos ajustados.

Morgan Stanley, por su parte, ha superado las expectativas del mercado con sus resultados del tercer trimestre de 2026. La entidad ha obtenido un beneficio neto de 4.909 millones de dólares, un 6% más desde los 4.610 millones registrados en el mismo periodo del ejercicio previo.

Y es que para los analistas XTB España, "los resultados de los grandes bancos estadounidenses dejan una advertencia para los mercados: ganar más con los préstamos ya no basta para convencer a los inversores".

A nivel empresarial, cabe destacar que OpenAI ha confirmado que uno de sus empleados ha sido detenido y acusado de utilizar un dispositivo de grabación oculto en una de las oficinas de la empresa en San Francisco.

GEOPOLÍTICA Y OTROS MERCADOS


En el plano geopolítico, se mantienen las tensiones y no hay avances diplomáticos. "Trump advirtió a los hutíes por sus reiterados ataques a Arabia Saudí (incluyendo instalaciones energéticas y de telecomunicaciones claves -centros de datos, cables de internet -), que se suman a la escalada de ataques iraníes a buques comerciales en Ormuz; además, Irán no descarta incursiones terrestres en países vecinos y parece estar preparándose para nuevos ataques por parte de EEUU tras las 'midterm'", indican en Renta 4 Banco.

En otros mercados, el petróleo West Texas sube un 1% ($95,20) y el Brent avanza un 0,7% ($106,42). Por su parte, el euro se deprecia un 0,1% ($1,119), y la onza de oro pierde un 0,27% ($4.166).

La rentabilidad del bono americano a 10 años se relaja al 5,204% y el bitcoin suma un 0,36% ($83.442).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1520

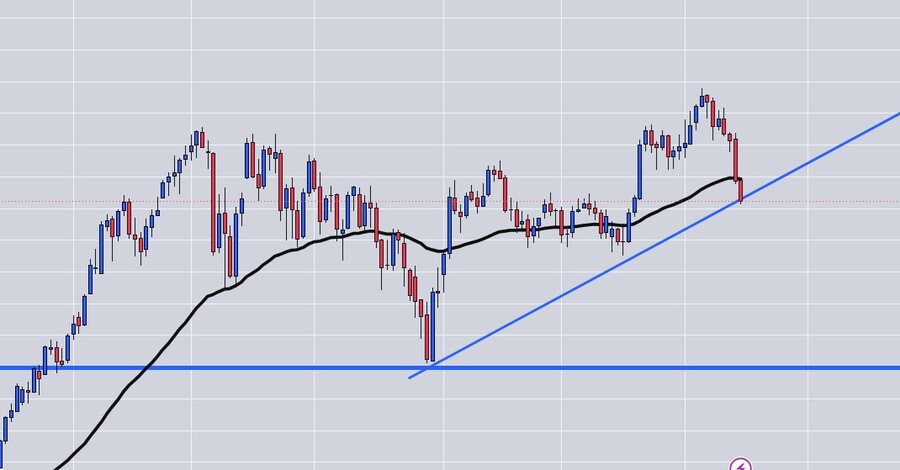
Arrancando... se cala?... no parece... trata de arrancarlo...


Pisando la línea del bien y del mal.... amago para seguir subiendo, o retroceso mayor?.... sigo apostando por la pausa para seguir subiendo... pero todo puede pasar en bolsa, me sorprendería cerrar este año por debajo de los máximos ya marcados..


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este jueves, con los futuros del Nasdaq liderando los descensos por los renovados temores sobre la financiación de la inteligencia artificial (IA). Y es que una inflación de septiembre más elevada de lo esperado ha incrementado las apuestas de nuevas subidas de tipos de interés por parte de la Reserva Federal (Fed).

"La venta masiva de acciones tecnológicas ha continuado a buen ritmo, exacerbada por los datos de inflación de EEUU, que aumentaron las expectativas de subidas de los tipos de interés este mes", afirma Dan Coatsworth, jefe de mercados de AJ Bell.

"El castigo a las tecnológicas también refleja una preocupación que venía ganando protagonismo antes de publicarse el IPC: la financiación de las enormes inversiones en IA. El despliegue de centros de datos exige cantidades crecientes de capital y, con los tipos de interés elevados, los inversores prestan cada vez más atención al endeudamiento, los flujos de caja y la rentabilidad futura de esos proyectos", apostilla José Francisco Ibáñez Sagristà, analista de renta variable de Tressis.

"El sector de la IA está experimentando una importante reestructuración, y el mercado ignora los sólidos resultados empresariales, ya que los inversores se muestran preocupados por la elevada inflación, en medio de un aumento de las expectativas de subida de tipos por parte de la Fed", valora Kathleen Brooks, directora de investigación de XTB.

De hecho, para esta experta hay tres factores principales que impulsan la caída del mercado bursátil de IA: el temor sobre el futuro del gasto de capital; la competencia china; y las expectativas de rentabilidad. “A los inversores no les preocupan las ganancias del tercer trimestre, sino las ganancias futuras y su rentabilidad”.

Es más, ahora todas las miradas están puestas sobre CoreWeave, que se está convirtiendo rápidamente en un indicador de alerta temprana para el sector de la IA. Sus bonos se han desplomado y ahora cotizan muy por debajo de su valor nominal, a 0,78 dólares.

"Esto indica que los inversores podrían estar abandonando la narrativa de inversión en IA, que ha incluido la emisión masiva de deuda para financiar sus ambiciones en este campo", agrega Brooks.

Con todo, indica que la caída de CoreWeave podría no desencadenar una venta masiva de deuda en el sector tecnológico. "CoreWeave tiene una calificación crediticia de 'BB+' a 'BB-', en comparación con la calificación 'AA+' de Alphabet, que es superior a la de muchos gobiernos. Por lo tanto, creemos que las empresas de IA más pequeñas y con calificaciones más bajas podrían verse afectadas durante esta reciente crisis del mercado de la IA".

En este contexto, Anthropic ha comunicado a potenciales inversores que sus ingresos del tercer trimestre se dispararon un 46% respecto al trimestre anterior, hasta los 16.800 millones de dólares. La cifra se compara con los 11.600 millones registrados en el segundo trimestre y los 4.700 millones del primero.

"Anthropic es otro motivo de preocupación. El gigante de la IA, que tiene previsto cotizar en bolsa a finales de este año, comunicó a los posibles inversores que sus ingresos del tercer trimestre alcanzaron los 16.800 millones de dólares, cifra que los analistas consideran decepcionante. El coste de desarrollar la infraestructura de Anthropic es enorme, y necesita ingresos masivos para sostenerla. Si 16.800 millones de dólares en ingresos trimestrales no se consideran suficientes, el sector tiene un problema", señala Brooks.

"Los informes sobre los ingresos del tercer trimestre de Anthropic sugieren que no están creciendo tan rápido como se esperaba, lo que ha aumentado los temores de que la euforia por la IA sea difícil de mantener", añade Coatsworth.

AUMENTAN LAS EXPECTATIVAS DE NUEVAS SUBIDAS DE TIPOS


Todo ello tras conocer un dato de inflación por encima de lo esperado. El IPC mostró un repunte de tres décimas, hasta el 3,7%, mientras que la variable subyacente, que excluye la energía y los alimentos no elaborados, se situó en 2,6%, dos décimas más que en el mes anterior.

"El dato complica las perspectivas de la Fed, que afronta su próxima reunión, prevista para el 28 de octubre, con una inflación que vuelve a alejarse de su objetivo del 2%", remarca Ibáñez Sagristà.

"Mal dato, ya que esta vez el repunte no viene solo por energía, sino que también repuntan partidas subyacentes como vivienda, autos o ropa, haciendo repuntar las probabilidades que descuenta el mercado para una subida de tipos por parte de la Fed en la reunión de octubre", dicen en Bankinter.

"El mal dato de inflación, clave para próximas decisiones de la Fed, hizo que la probabilidad de subida de tipos llegó a aumentar hasta el 42% para la reunión del 28-octubre (desde el 24% en la sesión anterior) para situarse actualmente en el 29%, mientras se mantenían 3 subidas de cara a los próximos doce meses", comentan en Renta 4 Banco.

ECONOMÍA Y OTROS MERCADOS


En cuanto a la agenda macro, este jueves recoge la publicación de los precios de producción de septiembre, que se prevé muestren un descenso de una décima, hasta el 5,3%. También se conocerán los datos de paro semanal y las ventas minoristas del noveno mes de año.

En otros mercados, el petróleo West Texas cae un 0,63% ($94,49) y el Brent pierde un 2% ($103,63). Por su parte, el euro se aprecia un 0,5% ($1,1213), y la onza de oro sube un 1,72% ($4.178).

La rentabilidad del bono americano a 10 años se relaja al 5,081% y el bitcoin cede un 0,9% ($80.953).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1521

Arrancando... se cala?... no parece... trata de arrancarlo... por dios trata de arrancarlo!!


Se avecina muy probablemente un fin de semana ruidoso, me refiero al mas que probable ataque de EEUU a Irán con la madre de todas las bombas, hecho que se hará probablemente a puerta cerrada, con la intención de Trump de dar la vuelta a las encuestas que le auguran una gran derrota en las elecciones de medio mandato.

Trump cree que lanzando la bomba de mayor capacidad militar hasta ahora existente con mas de 9000 kilos de peso en explosivos hará que Irán hinque la rodilla y se dobleguen ante él.

Sea como fuere parece este fin de semana habrá mucho ruido, y Trump espera el lunes tenga terminada su guerra.. la guerra de Trump.

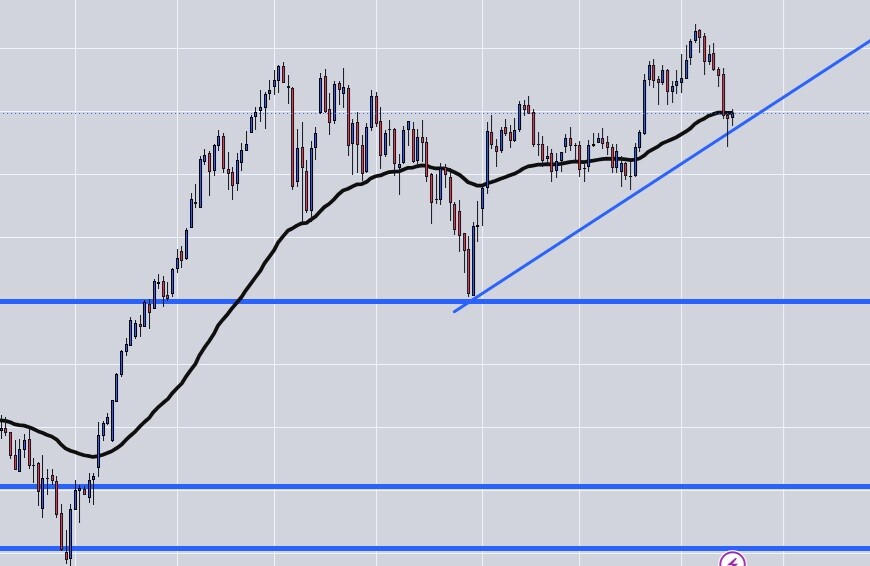
El mercado mientras parece se apoya en el primer nivel de control previamente ya marcado en el gráfico...

GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este viernes después de que el presidente de la Reserva Federal (Fed), Kevin Warsh, haya evitado dar pistas sobre los próximos movimientos del banco central, reiterando que no prejuzga el resultado de las reuniones de política monetaria. Los inversores también están atentos a la inteligencia artificial (IA), mientras siguen planeando las dudas sobre su financiación.

"No prejuzgo las reuniones. No creo en adelantar ahora lo que podría hacer en los encuentros que tenemos previstos para el resto del año", ha señalado durante una charla informal con la directora gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, en el marco de las reuniones anuales que el FMI y el Banco Mundial celebran esta semana en Bangkok.

Asimismo, ha vuelto a dejar claro su rechazo al uso de la "orientación futura" ('forward guidance') para los mercados, los cuales, a su juicio, deberían basarse en la interpretación de los datos.

"Warsh indicó que la Fed sigue comprometida con la restauración de la estabilidad de precios tras endurecer su política monetaria en la reunión de septiembre, aunque declinó señalar cuál será su próximo movimiento. Pero destacó la persistencia de la inflación como un desafío común para los bancos centrales de todo el mundo", afirma Jorge González, director de análisis de fondos de Tressis.

Tras estas palabras, el mercado asigna una probabilidad del 70,7% a que la Fed mantenga los tipos en octubre, según la herramienta FedWatch, después de que esa posibilidad cayera por debajo del 50% el miércoles. Sin embargo, sigue descontando tres subidas del banco central en los próximos 12 meses ante la promesa de estabilidad de precios.

"Consideramos que el shock energético, la situación de las finanzas públicas y la competencia por el capital (IA vs soberano) limita el alcance de dicha rotación, al igual que la fortaleza de la economía americana, donde ayer vimos sólidas cifras de ventas minoristas, empleo semanal y un repunte de los precios a la producción muy superior al esperado, lo que sigue ejerciendo presión al alza sobre la inflación, los tipos de intervención y las TIRes", valoran en Renta 4 Banco.

LA IA, GRAN PROTAGONISTA DE LA SEMANA


Con todo, la gran protagonista de la semana ha sido la IA ante las renovadas dudas sobre su financiación en un contexto de tipos de interés al alza. En este sentido, Warsh ha mostrado su optimismo con esta tecnología.

"Es probablemente el cambio de mayor trascendencia para la economía estadounidense y global que he visto en mi vida", ha dicho, aunque también ha lanzado una advertencia, ya que considera que el camino hacia ese escenario podría ser "muy accidentado" y que, a corto plazo, su impacto en el empleo sigue siendo una incógnita.

Pero las últimas sesiones han tenido un nombre propio: CoreWeave. La compañía sufrió el miércoles un desplome del 15,5% en bolsa y volvió a estar bajo presión el jueves, cuando llegó a caer otro 10% antes de darse la vuelta y cerrar con un avance del 5,94%. No obstante, el verdadero foco de preocupación no está tanto en la cotización como en el mercado de crédito.

De hecho, la rentabilidad de sus bonos ha llegado a superar el 15%, reavivando el debate sobre cómo se está financiando el enorme despliegue de infraestructuras para IA y cuánto tardarán estas inversiones en generar retornos suficientes.

"Las dudas sobre su deuda y su capacidad para rentabilizar las inversiones han vuelto a poner el foco en el coste de financiar esta revolución tecnológica. Jensen Huang, consejero delegado de Nvidia, salió en defensa de la compañía, cuyos directivos aseguran que los ingresos previstos bastarán para atender sus obligaciones financieras", indica González.

"La volatilidad de las acciones tecnológicas se sintió a nivel mundial, ya que este sector es uno de los favoritos de muchos inversores, dado que ha generado fuertes rentabilidades en los últimos años", expone Russ Mould, director de inversiones de AJ Bell.

OTROS MERCADOS


En otros mercados, el petróleo West Texas baja un 0,47% ($97,51) y el Brent cotiza plano ($105,88). Por su parte, el euro se aprecia un 0,38% ($1,1261), y la onza de oro sube un 0,79% ($4.202).

La rentabilidad del bono americano a 10 años se revaloriza al 5,104% y el bitcoin cede un 0,30% ($82.107).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1522

Lunes...


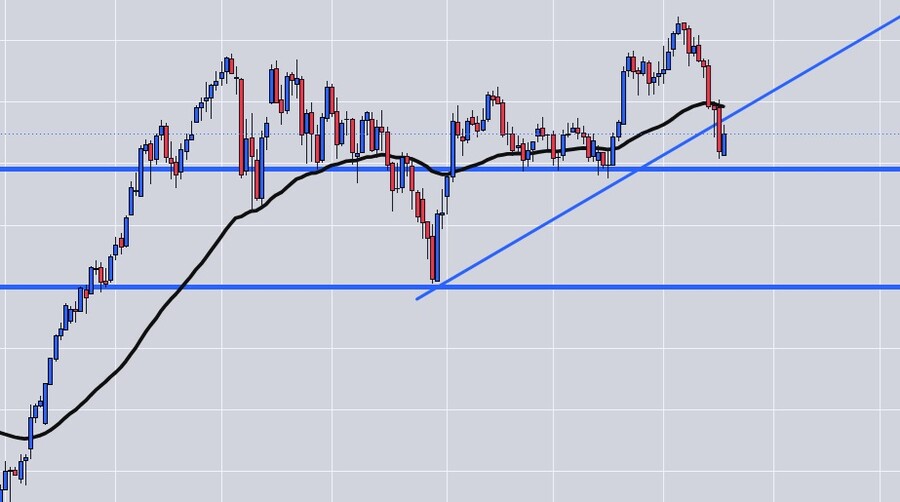
El nasdaq100 tontea con su "tendencia alcista" de corto plazo, aunque pierde la "directriz" lo hace sobre la línea de soporte luego no queda nada claro que este "perdida" esa directriz de corto plazo, por lo que debería apoyarse en esa zona que parece un fuerte soporte.

Veremos como va esta semana de cara al rally de Halloween, no le demos por muerto antes de empezar... y mas en Halloween donde el muertos se resisten a morir por mas que les intenten matar... 


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este lunes, con los futuros del Nasdaq liderando las ganancias, en el inicio de una semana marcada por las grandes tecnológicas, ya que varias compañías darán a conocer sus resultados trimestrales en un contexto de dudas sobre la financiación de la inteligencia artificial (IA).

"Wall Street llega a una semana decisiva de resultados empresariales tras sufrir uno de los mayores ajustes recientes en tecnología. El Nasdaq perdió un 4,5%, el S&P 500 cerca del 2% y los semiconductores registraron su peor semana del año", recuerda Javier Molina, analista de mercados de etoro.

Y es que para este experto, lo interesante pasa por entender que está empezando a cuestionar el mercado, "pues pese a que la inversión en IA sigue creciendo, los inversores quieren comprobar cuánto de ese crecimiento se convierte realmente en beneficios y, sobre todo, en caja".

En este sentido, Ipek Ozkardeskaya, analista sénior de Swissquote, pone el foco en CoreWeave, que puede parecer una empresa pequeña, pero sus vínculos con compañías como Nvidia y Microsoft la integran en un ecosistema financiero mucho mayor.

"El aumento de los costes de financiación dificulta la realización de proyectos futuros y la refinanciación. Si bien la deuda a tipo fijo existente no se encarece repentinamente, la próxima ronda de préstamos sí podría hacerlo. Y dada la enorme inversión realizada y el flujo de caja libre profundamente negativo, la financiación externa seguirá siendo esencial para la expansión de CoreWeave (y de empresas similares)", valora.

Es más, señala que existe una preocupación más amplia sobre los plazos. "Las grandes tecnológicas están invirtiendo fuertemente en infraestructura hoy, mientras que los ingresos generados por las empresas que adoptan la IA tardan más en ponerse al día. Esa brecha requiere financiación. Y como vimos la semana pasada, los inversores están cada vez menos dispuestos a financiar la espera, y a financiar indefinidamente".

En consecuencia, para Ozkardeskaya, el sector tecnológico se enfrenta a una "creciente presión" mientras los inversores buscan refugio.

CINCO FACTORES A VIGILAR


Con este telón de fondo, Molina considera que hay cinco cuestiones clave a vigilar esta semana. En primer lugar, pone el foco en que la IA sigue creciendo, pero el mercado empieza a exigir resultados.

"TSMC anticipa un crecimiento de ventas cercano al 45% y Anthropic ha presentado cifras de ingresos y rentabilidad operativa ajustadas positivas. Sin embargo, ninguna de las dos noticias consiguió frenar las ventas. Micron cayó un 13% durante la semana, SK Hynix un 24% y Samsung cerca del 18%. El problema no parece ser una desaparición de la demanda, sino el precio que los inversores estaban dispuestos a pagar por ese crecimiento".

Por ello, indica que, después de meses de fuertes subidas y posiciones muy concentradas, incluso unos buenos resultados pueden resultar insuficientes.

Otro factor a tener en cuenta son los semiconductores, que serán el termómetro del mercado. "Más allá de las cotizaciones, vigilaría especialmente la evolución de los precios de los chips de memoria. Si siguen fuertes, estarían confirmando una demanda sólida de infraestructura de IA. Si empiezan a caer, aumentaría el riesgo de una desaceleración de la inversión de los grandes clientes", dice Molina.

El tercer aspecto es que la financiación de la IA empieza a importar tanto como su crecimiento. "Las caídas de CoreWeave y Oracle han puesto el foco en el endeudamiento necesario para construir centros de datos. La cuestión ya no es únicamente cuánto van a invertir las compañías, sino qué rentabilidad obtendrán y cómo financiarán ese crecimiento".

Así, para Molina, si aumentan los costes de financiación al mismo tiempo que se desacelera el crecimiento de los ingresos, "los modelos más dependientes de deuda pueden sufrir incluso aunque la demanda de IA continúe avanzando".

También asegura que Meta y Tesla tendrán que demostrar algo más que crecimiento. "El miércoles será una de las principales citas de la semana. En Meta, la atención estará en la evolución de la publicidad, el gasto en infraestructura y su efecto sobre los márgenes y el flujo de caja libre. El mercado necesita comprobar que las inversiones en IA empiezan a traducirse en mayor productividad y monetización. En Tesla, importarán la rentabilidad del negocio de automóviles, la generación de caja y cuánto capital siguen absorbiendo sus proyectos de autonomía y robótica".

Antes, el martes presentarán sus cifras Netflix o SpaceX; mientras que el jueves será el turno de Procter & Gamble, Lockheed Martin y Honeywell. "Una oportunidad para comprobar si la fortaleza de los beneficios se extiende más allá de la tecnología".

De hecho, Molina subraya que el consumidor estadounidense sigue siendo la otra gran incógnita. "Mientras las grandes compañías hablan de un ciclo extraordinario de inversión, los salarios reales estadounidenses volvieron a caer un 0,8% en septiembre. Es una divergencia importante pues la economía puede estar viviendo un fuerte crecimiento de la inversión empresarial sin que ese impulso se traduzca inmediatamente en una mejora del poder adquisitivo de los hogares".

"Para los inversores, vigilaría la evolución de los semiconductores, la rentabilidad del gasto en IA y el coste de financiación. También revisaría la concentración de las carteras en tecnología. La clave es que la IA puede seguir creciendo mientras muchas de sus compañías corrigen en bolsa. Acertar con la tendencia no significa acertar con el precio que pagamos por ella", remarca.

SPACE X Y ANTHROPIC


A nivel empresarial, el fundador y consejero delegado de SpaceX, Elon Musk, ha anunciado que entregará una de sus acciones de la compañía a cada niño de América el próximo año, una iniciativa sobre la que, por el momento, no ha ofrecido más detalles.

"El próximo año, daré una de mis acciones de SpaceX a cada niño en América. Esta será la primera de muchas", ha avanzado Musk este lunes en una publicación en X.

Anthropic, por su parte, ha anunciado la creación del Anthropic Public Benefit Fund, un nuevo vehículo al que prevé destinar inicialmente el 5% de sus acciones, sujeto a la aprobación de los accionistas, y cuya participación podrá aumentar a medida que crezca la valoración de la compañía.

El objetivo es contar con una estructura que le permita perseguir su misión de nuevas formas y con mayor flexibilidad y escala. Entre las posibilidades que contempla figuran grandes donaciones a organizaciones sin ánimo de lucro o distribuciones directas a determinados colectivos.

GEOPOLÍTICA Y OTROS MERCADOS


Más allá de todo esto, el mercado seguirá muy pendiente de la evolución del conflicto en Oriente Medio, especialmente de la seguridad en el estrecho de Ormuz y de su impacto sobre los precios de la energía, un factor que podría condicionar tanto las expectativas de inflación como las decisiones de los bancos centrales.

En otros mercados, el petróleo West Texas baja un 0,20% ($101,21) y el Brent pierde un 1,21% ($108,53). Por su parte, el euro se deprecia un 0,27% ($1,1208), y la onza de oro sube un 0,21% ($4.189).

La rentabilidad del bono americano a 10 años se relaja al 5,081% y el bitcoin suma un 2,31% ($82.730).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1523

Re: Lunes...

Con el oro en torno a $4.189 y el bono a 10 años en el 5,08%, me llamó la atención que los mineros de oro y plata grandes cotizan baratos: en el Relaxfolio stock screener (disclosure: es una herramienta que he creado yo), con datos a 16/10, HMY sale con PER forward 5,1, GFI 7,0, KGC 7,8, Barrick 9,3 y NEM 11,2, y la mayoría está un 23-43% por debajo de máximos de 52 semanas. Ojo, es solo un filtro de valoración y el riesgo es alto; no es recomendación de inversión.
#1524

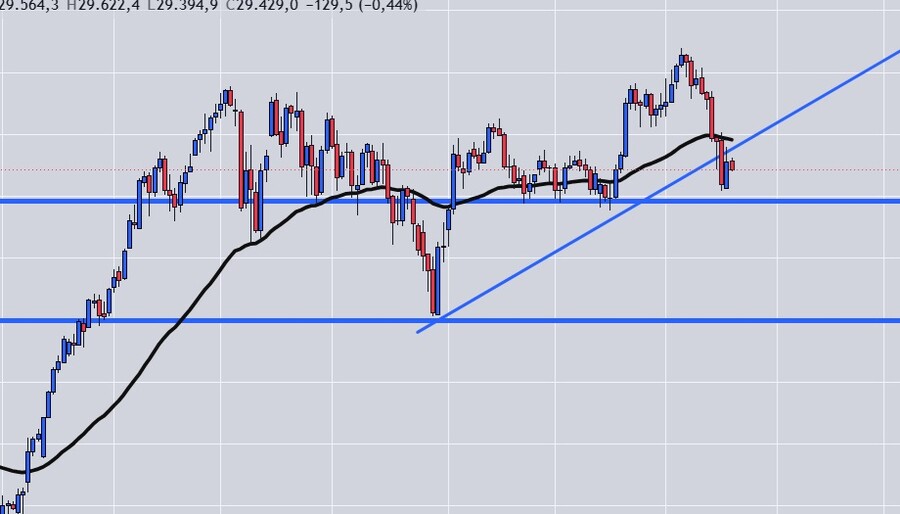
Lunes... probando soporte...

Pues parece el nasdaq100 va a tantear el soporte, va a saltar sobre él a ver si aguanta...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este martes, con los futuros del Nasdaq liderando las ventas, a medida que los inversores centran su atención en el inicio de la temporada de resultados de las grandes tecnológicas en un contexto de renovadas dudas sobre la financiación de la inteligencia artificial (IA).

"El rebote de la tecnología ha dado un respiro a las bolsas, pero no ha cerrado las grietas que provocaron las últimas caídas. Las grandes tecnológicas sostuvieron ayer la recuperación de Wall Street, mientras el mercado de crédito siguió mostrando prudencia. La pregunta continúa siendo quién podrá financiar la carrera de la IA y convertir esa inversión en beneficios, y todo el mundo espera la temporada de resultados para poder responder a esas dudas del mercado", afirman los analistas de XTB España.

Así, en esta jornada será el turno de Netflix o SpaceX, mientras que el miércoles se confesarán Meta o Tesla. "De momento la campaña de resultados, pese a mostrar cifras buenas, trasmite cierto poso de intranquilidad porque refleja una pérdida de dinamismo. Por eso es vital que los resultados y los mensajes de las compañías no decepcionen. No solo hoy, sino a lo largo de la semana cuando publicarán pesos pesados como Meta o Tesla", señalan en Bankinter.

"Unos buenos resultados, sobre todo de las grandes empresas tecnológicas, podrían ayudar a los inversores a ignorar las malas noticias económicas, políticas y geopolíticas durante un tiempo, como ocurrió la temporada de resultados anterior. Las expectativas siguen siendo altas: se prevé que los beneficios del S&P 500 del tercer trimestre crezcan alrededor de un 29% interanual", valora Ipek Ozkardeskaya, analista sénior de Swissquote.

En el caso de Netflix, la compañía llega a la cita con la cotización cerca de mínimos de los últimos 12 meses y después de anunciar un recorte de alrededor de 1.000 puestos de trabajo, equivalente al 6% de su plantilla.

De este modo, uno de los principales focos de atención será el negocio publicitario, una de las apuestas estratégicas de Netflix para diversificar sus ingresos más allá de las suscripciones.

"Netflix tiene como objetivo duplicar sus ingresos publicitarios en 2026, pero el negocio parece estar creciendo más lentamente de lo que algunos analistas esperaban, por lo que los inversores esperan una confirmación de que los objetivos no se han desviado", subrayan en AJ Bell.

Las previsiones apuntan a que la compañía mantendrá los avances interanuales en facturación y beneficios, aunque el mercado también estará pendiente de la comparación con las estimaciones y de las perspectivas para el último trimestre del año.

Otro de los indicadores a vigilar es el tiempo que los usuarios dedican a ver contenidos en Netflix. La plataforma compite no solo con otros servicios de streaming, sino también con YouTube y TikTok, que disputan la atención de los espectadores y, especialmente, del público más joven.

"En un aspecto más positivo, la participación ha mostrado cierta mejoría, con un aumento en las horas de visualización durante la primera mitad del año, lo que ha calmado los temores sobre la creciente competencia de TikTok y YouTube", remarcan en AJ Bell.

En cuanto a SpaceX, "el aviso con poca antelación sobre la actualización de resultados sugiere que la gerencia quizás desea presentar los estados financieros actualizados antes de nuevas rondas de financiación y darle al mercado un poco de margen para absorber la liberación de 1.300 millones de acciones bloqueadas dos días después de los resultados", comenta Neil Wilson, estratega de inversiones de Saxo en el Reino Unido.

Se espera que la empresa reporte ingresos de 12.740 millones de dólares en el tercer trimestre, un aumento secuencial con respecto a los 7.800 millones de dólares del segundo trimestre, lo que representó un +92% interanual, y un retorno a la rentabilidad con ganancias de 14 centavos por acción, en comparación con la pérdida de 9 centavos en el segundo trimestre.

¿HAN REGRESADO LAS BUENAS VIBRACIONES?


Pero el sentimiento de los inversores sigue bajo presión. Y es que Elice, una empresa surcoreana de IA, nube y centros de datos, ha tenido un pésimo debut bursátil este martes, con sus acciones desplomándose más del 35%. "Eso a pesar de sus sólidas finanzas: los ingresos del primer semestre se triplicaron hasta alcanzar los 34.000 millones de wones, mientras que el beneficio operativo llegó a los 10.000 millones de wones, revirtiendo las pérdidas del año anterior", explica Ozkardeskaya.

Por ello, para esta experta, la conclusión es simple. "El momento no es el adecuado. La reciente caída de los chips ha afectado el apetito de los inversores, y el mal debut es sin duda una advertencia para las próximas salidas a bolsa de empresas de IA. Quizás Anthropic lo logre, pero Nscale, otro proveedor de nube respaldado por Nvidia, ya está encontrando resistencia a sus ambiciones de valoración".

Con todo, cree que la buena noticia es que las informaciones sobre IA pueden cambiar de un momento a otro: un gran avance podría reactivar el mercado. "Por lo tanto, no recomendaría abandonar este sector, donde el potencial alcista sigue compitiendo con los riesgos bajistas derivados de las altas valoraciones. Sin embargo, un enfoque más selectivo que favorezca a las empresas con un fuerte crecimiento de ingresos, menor apalancamiento y modelos de negocio diversificados podría reducir los riesgos".

GEOPOLÍTICA Y OTROS MERCADOS


Los inversores también vuelven a mostrar signos de tensión ante la intensificación del conflicto en Oriente Medio. Los hutíes de Yemen han anunciado, mediante un comunicado, ataques contra una planta de Saudi Aramco, el aeropuerto de Riad y una base militar saudí.

"La noticia ha reforzado las presiones alcistas sobre el precio del crudo, que ya venía registrando avances ante las nuevas amenazas de Irán sobre el estrecho de Ormuz, una vía estratégica para el transporte mundial de petróleo", dice Jessica Steuer Barbosa, responsable de renta fija y estructurados de Tressis.

En otros mercados, el petróleo West Texas sube un 3,7% ($107,5) y el Brent avanza un 1,54% ($111,29). Por su parte, el euro cotiza plano ($1,1213), y la onza de oro pierde un 0,69% ($4.131).

La rentabilidad del bono americano a 10 años se relaja al 5,125% y el bitcoin pierde un 0,37% ($81.509).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1525

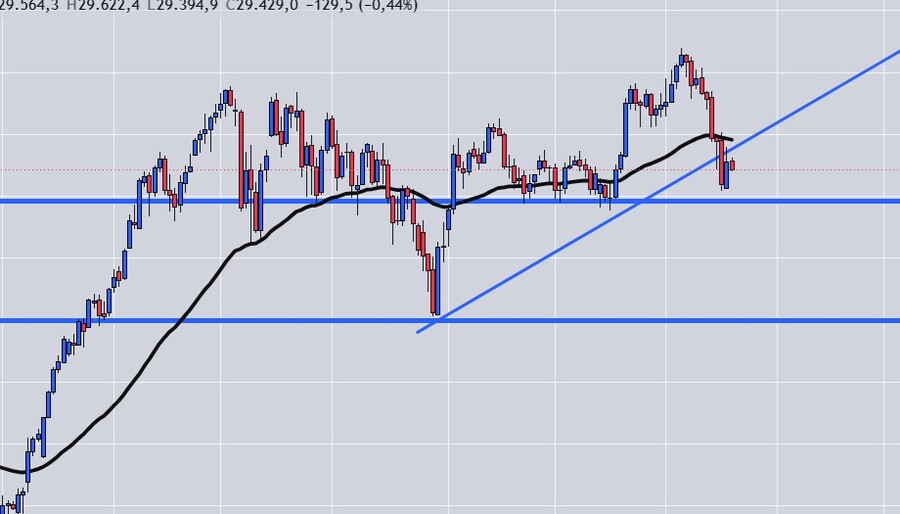
Lunes... probando soporte... probando....


Probando el soporte parece robusto.... veremos que pasa...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa compras este miércoles, con los futuros del Nasdaq liderando las ganancias, gracias a SpaceX, que se dispara tras sus resultados. Netflix, en cambio, cae en bolsa después de decepcionar con su previsión de ingresos y publicidad.

La compañía de Elon Musk ha superado las expectativas con sus cifras. El beneficio neto alcanzó los 4.404 millones de dólares entre julio y septiembre, frente a las pérdidas de 1.054 millones del mismo periodo de 2025, mientras que el resultado operativo ascendió a 2.791 millones. Los ingresos, por su parte, se situaron en 14.575 millones de dólares, un 161% más que los 5.576 millones obtenidos un año antes y por encima de los 12.720 millones que esperaba el consenso.

"SpaceX podría convertirse más en una empresa de IA que en una empresa espacial. Y así estamos. Existe un gran potencial de crecimiento en su negocio de IA , dado que la infraestructura de IA requiere una gran inversión de capital, y SpaceX sin duda cuenta con más recursos que muchas empresas más pequeñas que actualmente enfrentan una creciente presión crediticia. Me refiero, en particular, a empresas de neocloud como CoreWeave, cuyo riesgo de impago se disparó la semana pasada", valora Ipek Ozkardeskaya, analista sénior de Swissquote.

Para la experta, esto significa que, si la presión sobre la IA aumenta, SpaceX podría absorber el negocio de infraestructura de IA de competidores más pequeños en la Tierra, "con la ambición de llevarlo a la órbita algún día".

A todo ello se sumaron las declaraciones del empresario sobre una posible fusión con Tesla, una operación que, según reveló, ya está siendo analizada por comités especiales creados por los Consejos de Administración de ambas compañías.

"En cuanto a si una fusión con Tesla es una buena idea, diría que podría serlo si ambas compañías demuestran que las sinergias generan valor para las dos. Si a Tesla le conviene más explorar sinergias de IA con otras empresas, los inversores podrían rechazar el acuerdo”, indica Ozkardeskaya.

"Una fusión permitiría a Musk consolidar su propiedad y posibilitaría la integración vertical de IA, robótica, energía, transporte y espacio, todo ello respaldado por la planta Terafab, valorada en billones de dólares", comenta Neil Wilson, estratega de inversiones de Saxo en el Reino Unido.

NETFLIX, LA CRUZ


En el extremo opuesto está Netflix, que cae con fuerza en Wall Street al decepcionar con su previsión de ingresos para el conjunto del año y con una débil proyección publicitaria.

"Para el cuarto trimestre estima un crecimiento de +11,5%, por debajo de lo esperado. Éste es el principal problema de estas cifras. Las guías defraudan en un momento en que el mercado se centra en el crecimiento de la publicidad, la calidad del contenido y posibles nuevos formatos que permitan disipar las dudas sobre el engagement (tiempo de uso/audiencia/visualizaciones) de los usuarios de la plataforma", afirman en Bankinter.

Con todo, Netflix ha presentado un beneficio neto de 3.664 millones de dólares, o 87 centavos por acción, en el trimestre, frente a los 2.550 millones de dólares, o 59 centavos por acción, registrados en el mismo periodo del año anterior. Con esta cifra ha superado lo previsto por el consenso, que habían anticipado ganancias por acción de 82 centavos.

Los ingresos se han situado en 12.874 millones de dólares en el tercer trimestre, por encima de los 11.510 millones de los mismos tres meses del año anterior, y frente a los 12.870 millones estimados por los analistas.

"Buenos números con ganancias del +44%, pero el crecimiento de ingresos más lento en tres años, un 12%, y se espera una mayor moderación en el cuarto trimestre... la disminución de la participación y las previsiones de ingresos publicitarios son débiles... las acciones han caído mucho, aunque parece que está dispuesta a hacer lo que sea necesario para encontrar la fábrica de éxitos. La solución está en el contenido", remarca Wilson.

MÁS RESULTADOS


Pero la temporada de resultados sigue avanzando y este miércoles, al cierre del mercado, será el turno de Meta y Tesla.

En el caso de Meta, los analistas prevén un aumento de los ingresos de casi el 24%, hasta alcanzar los 63.400 millones de dólares. Además, se espera que el beneficio reportado se recupere notablemente con respecto al año pasado, cuando un cargo fiscal extraordinario de 15.900 millones de dólares lastró las ganancias.

"Sin embargo, el aumento de los costes relacionados con la IA sigue siendo un punto de presión. Se prevé que la inversión de capital se haya duplicado con creces, hasta casi 42.000 millones de dólares, con un flujo de caja libre previsto de -8.500 millones de dólares, una situación desfavorable ante el aumento de los costes de endeudamiento y la presión crediticia derivada de la IA. Por lo tanto, los inversores exigirán pruebas de que el crecimiento de la publicidad y la adopción de su asistente Muse justifiquen el gasto", dice Ozkardeskaya.

Respecto a Tesla, las previsiones apuntan a una evolución débil de las principales magnitudes financieras. Según Zacks Equity Research, la compañía podría registrar un beneficio de 0,43 dólares por acción en el tercer trimestre, lo que supondría un descenso interanual del 14%. Los ingresos se ubicarían en torno a los 27.790 millones de dólares, un 1,1% menos que en el mismo periodo del año anterior.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 2,21% ($99,98) y el Brent avanza un 1,97% ($110,90). Por su parte, el euro se deprecia un 0,10% ($1,1224), y la onza de oro pierde un 0,10% ($4.139).

La rentabilidad del bono americano a 10 años se revaloriza al 5,123% y el bitcoin suma un 1% ($83.359).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1526

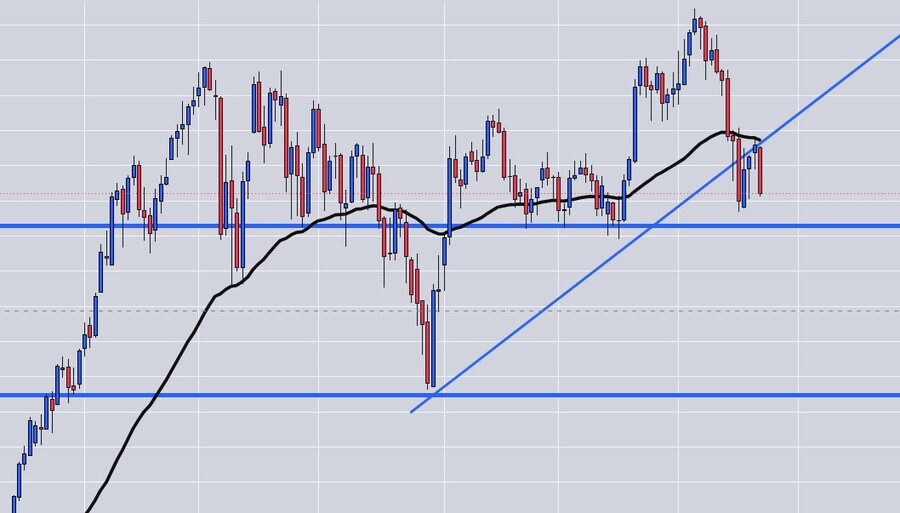
Lunes... probando soporte... probando.... probando...


Pues sigue el mal estar... las aguas siguen revueltas pero de momento siguen controladas, esta en la zona de tapón, mientras el tapón aguante el agua no parece pueda desbordarse e inundar los campos teñidos de verde alcista...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa caídas este jueves después de que los inversores hayan digerido los resultados de grandes tecnológicas como Meta y Tesla, mientras el fuerte repunte del petróleo, las tensiones en el mercado de deuda y las crecientes dudas sobre la financiación de la inteligencia artificial (IA) pesan sobre el sentimiento.

Los futuros del S&P 500 bajan un 1,02%, los del Nasdaq 100 retroceden un 1,8% y los del Dow Jones ceden un 0,66%.

Las pérdidas llegan después de una sesión positiva en Wall Street, en la que el S&P 500 encadenó su tercera jornada de avances, el Dow Jones sumó unos 360 puntos y el Nasdaq Composite cerró con una subida del 1%, impulsado por valores tecnológicos.

En el plano empresarial, Meta presentó este miércoles unos ingresos por encima de las previsiones y ofreció unas sólidas perspectivas para el trimestre en curso. Además, redujo considerablemente su consumo de caja y elevó el extremo inferior de su previsión anual de inversiones, hasta situarla entre 135.000 y 145.000 millones de dólares, frente al rango anterior de 130.000 a 145.000 millones. Sus acciones llegaron a subir más de un 7% tras conocerse las cuentas, aunque después moderaron el avance y este jueves se mueven con caídas contenidas en preapertura. Cabe destacar que un juez de Nuevo México ha ordenado a la compañía pagar 25.000 millones de dólares después de que se determinara que Facebook engañó a sus usuarios sobre sus prácticas de privacidad en un caso relacionado con el escándalo de Cambridge Analytica.

Ni siquiera unos resultados sólidos están siendo suficientes para que los inversores ignoren otros focos de preocupación

Tesla, por su parte, superó las expectativas tanto en ingresos como en beneficio en el tercer trimestre, aunque sus títulos caen alrededor de un 5% antes de la preapertura tras bajar sus ingresos del automóvil y su beneficio. También ha publicado resultados IBM, que está cayendo cerca de un 5% en el 'premarket'.

Para Ipek Ozkardeskaya, analista sénior de Swissquote, la temporada de resultados está ofreciendo cifras sólidas, pero la reacción de los índices está siendo mucho más débil de lo que cabría esperar. "Los resultados están llegando mejores de lo esperado y provocan reacciones inicialmente positivas. Sin embargo, las ganancias desaparecen rápidamente o no consiguen traducirse en un entusiasmo más amplio y duradero", explica.

A su juicio, el descenso de los futuros del Nasdaq pese a las buenas cifras conocidas en las últimas horas sugiere que ni siquiera unos resultados empresariales sólidos están siendo suficientes para que los inversores ignoren otros focos de preocupación.

Entre ellos destaca la escalada del petróleo, las tensiones en los mercados de deuda europeos y el aumento del estrés crediticio relacionado con compañías vinculadas a la inteligencia artificial (IA).

El crudo continúa muy condicionado por las noticias procedentes de Oriente Medio y Ucrania, con el Brent por encima de los 110 dólares. Unos precios energéticos elevados mantienen vivas las preocupaciones inflacionistas y podrían dificultar una relajación de los tipos de interés.

Además, se amplían las primas de riesgo en Europa, mientras crece la inquietud por el recurso creciente al endeudamiento para financiar las fuertes inversiones en infraestructura de IA.

Ozkardeskaya considera que la rotación fuera del sector tecnológico podría continuar, aunque advierte de que unos precios de la energía elevados y unas rentabilidades de la deuda también pueden limitar el atractivo de otros sectores. Pese a ello, señala que la tecnología sigue contando con un importante potencial de recuperación debido al impulso estructural de la IA, aunque el mercado empieza a cuestionar cada vez más el coste de financiar ese crecimiento.

AMENAZA DE CIBERSEGURIDAD


A estos elementos se suma este jueves la preocupación por una grave amenaza global de ciberseguridad. Dos vulnerabilidades críticas detectadas en PHP, conocidas como 'PHP2Shell', podrían permitir la ejecución remota de código y el acceso a información, archivos y bases de datos de los servidores afectados.

La alerta ha provocado la reacción de grandes compañías tecnológicas como Google, OpenAI y Amazon, mientras Cloudflare ha desplegado medidas de protección y PHP ha publicado los correspondientes parches. Amazon detectó intentos de explotación incluso antes de que las vulnerabilidades fueran divulgadas públicamente.

En el frente macroeconómico, los inversores estarán pendientes este jueves de la publicación de las peticiones semanales de subsidio por desempleo en Estados Unidos.

Además, continuarán las cuentas empresariales con compañías como Procter & Gamble, Lockheed Martin, Valero Energy y Honeywell, mientras Western Digital también dará a conocer sus cifras.

OTROS MERCADOS


El petróleo avanza posiciones. El Brent escala hasta 111,49 dólares (+2,45%) y el WTI hasta 99,34 dólares (+2,15%).

El oro recorta un 0,86%, hasta 4.114 dólares, y la plata cede hasta los 56,57 dólares.

La rentabilidad del bono del Tesoro estadounidense a 10 años cae al 5,088%.

En el mercado de divisas, el EUR/USD avanza hasta 1,1247 dólares.

Y el bitcoin cede hasta los 82.632 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1527

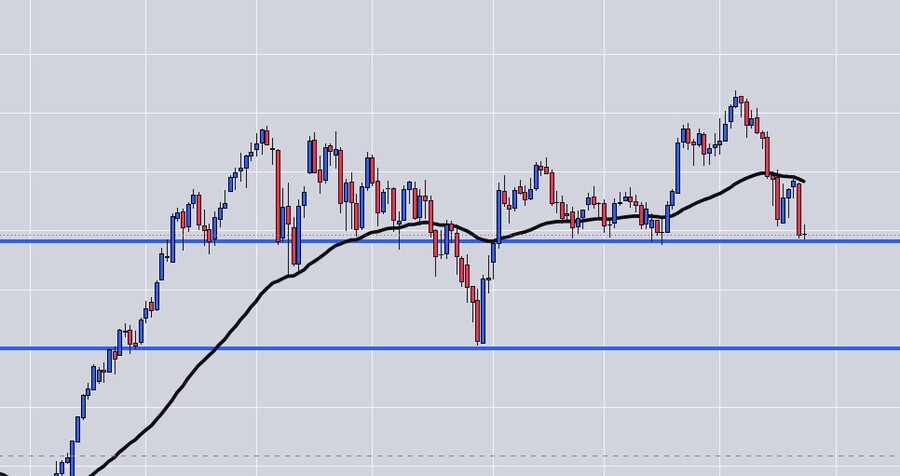
Lunes... probando soporte... probando.... probando... si probando.


Llegamos al viernes sentados en el soporte,  con el precio del petróleo en 114$... con Francia en recesión y con ganas de marcarse un default con su deuda.... y poniendo a la unión europea en un nuevo aprieto, lo raro es que el euro todavía parece no recoger el escenario ya que aguanta "bien" comparado con el $ viendo lo que esta pasando.

El entorno es malo, pero ya lo era antes, ahora pretextos bajistas existen como existían hace semanas sino meses, magnificados mas si sumamos a la ecuación al del pelo naranja que dirige el barco mas grande del mundo que lo esta haciendo dirigirse aun rumbo desconocido... el poder de Trump se marchita, pasó su tiempo, las elecciones de medio mandato le pueden dar la puntilla, esperemos sea así.


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan nuevas caídas tras los descensos registrados este jueves motivados por los descensos en valores tecnológicos como Meta y Tesla, que sufrieron tras sus resultados. Estas preocupaciones parece que se van a replicar este viernes, ya que el mercado continúa cuestionando que la apuesta por la inteligencia artificial (IA) sea capaz de cumplir sus ambiciosas promesas.

"No, no fue suficiente. Los sólidos resultados del sector tecnológico publicados esta semana —especialmente los de Meta, que mostraron a los inversores que sus inversiones en inteligencia artificial están dando frutos y que la salida de caja del tercer trimestre fue muy inferior a la esperada por los analistas— no lograron disipar los temores sobre el ritmo vertiginoso del gasto", apunta Ipek Ozkardeskaya, analista sénior de Swissquote Bank.

Y es que las acciones de la matriz de Facebook, que inicialmente subieron en las operaciones posteriores al cierre del mercado, dieron un giro radical y terminaron cayendo un 7% ante sus planes para seguir aumentando la inversión en IA. Algo parecido le pasó a Western Digital, que superó las expectativas de beneficios y presentó unas sólidas previsiones, pero sus acciones revirtieron la subida inicial y cayeron alrededor de un 6% en las operaciones posteriores al cierre, ya que el aumento de los costes y del gasto de capital inquietó a los inversores.

Por si fuera poco, Ozkardeskaya destaca que el riesgo crediticio de Meta se disparó hasta alcanzar un máximo histórico, con 825.000 millones de dólares comprometidos en futuros arrendamientos y contratos, en gran medida relacionados con el desarrollo de su infraestructura de IA. Además, los diferenciales de los CDS a cinco años de Oracle, SpaceX, Amazon y Nvidia también se dispararon hasta alcanzar nuevos máximos históricos.

¿PROBLEMAS A LA VISTA?


El consejero delegado de Nvidia, Jensen Huang, declaró el jueves a 'CNBC' que, en su opinión, el capital disponible para desarrollar la infraestructura de inteligencia artificial empezaba a escasear. "Hay escasez de capital. La demanda de capital es muy superior a su disponibilidad", afirmó el ejecutivo al ser preguntado por el segmento de los proveedores de infraestructura en la nube especializados en inteligencia artificial, conocidos como 'neoclouds', cuya situación preocupa cada vez más al mercado.


"Dado que las cotizaciones de los fabricantes de chips de memoria han retrocedido más de un 50% desde sus máximos, ahora podríamos sostener que su subida exponencial fue una burbuja y que esta ha estallado", afirma Ozkardeskaya. Por su parte, Ed Yardeni, presidente de Yardeni Research, se sumó a esta tesis, aunque reconoció que "que salga algo de aire de la burbuja de la IA es positivo", al tiempo que subrayó que "no creo que vaya a estallar y provocar problemas en la economía".

La experta de Swissquote no lo ve así. Un informe de Goldman Sachs destacado por 'Bloomberg' apuntaba a que los fondos de cobertura mantienen su posición más bajista en bolsa de los últimos cinco años: según se informa, los clientes de Goldman están vendiendo acciones en corto a un ritmo aproximadamente cinco veces superior al de sus compras. "En definitiva, con los inversores minoristas golpeados por la operación bursátil más popular de los últimos años –la apuesta por los chips– y los fondos de cobertura reduciendo su exposición, el mercado está perdiendo respaldo", señala Ozkardeskaya.

Y esta tendencia podría acelerarse en la próxima semana con las cuentas de gigantes tecnológicos como Microsoft, Google o Amazon, así como de otras importantes compañías en el rally de los últimos años como el fabricante de memoria SanDisk. "Dada la solidez de la demanda de inteligencia artificial, las expectativas son elevadas. Lo que resulta menos seguro es que los inversores estén dispuestos a dar por buenas esas perspectivas", subraya esta experta, quien cree que el tema dominante en este mercado "ya no es el impresionante crecimiento impulsado por la inteligencia artificial, sino cuánto les está costando ese crecimiento a las empresas y a las economías cuando el flujo de caja libre está bajo presión".

"La deuda está aumentando, los costes de financiación están subiendo y empiezan a aparecer limitaciones de capacidad. Estas restricciones no afectan únicamente a la producción de chips y equipos, sino también a la energía y a los recursos naturales necesarios para sostener un crecimiento tan extraordinario a gran escala", explica. Por tanto, la próxima "gran oportunidad" de inversión vinculada a la inteligencia artificial podría estar en el sector energético, que se está convirtiendo en un "cuello de botella" para el desarrollo de la infraestructura de IA. "Al menos, eso será así hasta que SpaceX encuentre la manera de poner centros de datos en órbita", sentencia con ironía.

MACRO Y PETRÓLEO


Asimismo, el mercado conocerá hoy importantes datos macroeconómicos que también influirán en el ánimo de los inversores ante las inminentes reuniones de los bancos centrales de la semana que viene, especialmente de la Reserva Federal (Fed) y el Banco Central Europeo (BCE). En el caso del organismo estadounidense, se conocerá su decisión de política monetaria el próximo miércoles 28 de octubre.

En primer lugar, se espera que el PMI manufacturero preliminar de octubre se sitúe en 55,5 puntos, frente a los 55,9 anteriores, mientras que el PMI de servicios se prevé en 58,0 puntos, frente a los 58,8 previos. Por otro lado, el mercado proyecta que el índice revisado de confianza del consumidor de la Universidad de Michigan alcance los 46,3 puntos. Las expectativas de inflación serán especialmente relevantes a la hora de evaluar este dato.

Asimismo, los datos económicos estadounidenses publicados el jueves mostraron que las solicitudes iniciales de subsidio por desempleo ascendieron a 194.000, frente a las 200.000 esperadas. Las solicitudes continuadas alcanzaron los 1,728 millones, frente a una previsión de 1,720 millones, mientras que el índice compuesto manufacturero de la Reserva Federal de Kansas City se situó en +11, frente a los +14 anteriores.


"Unos datos económicos sólidos, acompañados de unas expectativas de inflación contenidas, podrían ayudar a sostener los mercados bursátiles, especialmente si los inversores recuperan la confianza en los beneficios empresariales. Por el contrario, una actividad empresarial más débil combinada con una inflación persistente impulsada por los precios de la energía podría intensificar los temores a una desaceleración económica y a una política monetaria restrictiva", explica Naeem Aslam, director de inversiones de Zaye Capital Markets.

Precisamente el último repunte del crudo no ayuda a que los bancos centrales adopten una postura más acomodaticia. El Brent ha superado hoy los 114 dólares, mientras que el WTI vuelve a cotizar por encima de los 100 dólares después de que la petrolera estatal Saudi Aramco ordenara la evacuación de su sede en Dhahran, cerca del Golfo, en un contexto de intensificación de los enfrentamientos entre los hutíes de Yemen y la coalición liderada por Arabia Saudí. A estas tensiones se suman los problemas de producción en Libia, donde el cierre de una válvula de un oleoducto que conecta los campos de Hamada y Tahara con el puerto de Zawiya ha provocado una reducción del bombeo.

"Esperamos que la dirección de los mercados dependa cada vez más de la interacción entre los resultados empresariales, los precios de la energía, los rendimientos de los bonos y los datos económicos", concluye Aslam.

OTROS MERCADOS


En otros mercados, el oro cae un 0,6%, hasta 4.035 dólares. Por su parte, la plata se deja más de un 2% y pierde los 54 dólares.

En el mercado de divisas, el par EUR/USD retrocede y trata de agarrarse a los 1,12 dólares.

En el mercado de bonos, el rendimiento del Treasury estadounidense a 10 años avanza y roza el 5% otra vez.

Y en las criptomonedas, el bitcoin sube con moderación hasta los 81.600 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.