Acceder

Datos económicos de la Eurozona y de la UE

654 respuestas
Datos económicos de la Eurozona y de la UE
Página
44 / 44
#646

El PMI manufacturero de la eurozona mantiene su impulso en septiembre y toca máximos de más de cuatro años

 
El crecimiento de la actividad de las fábricas de la zona euro mantuvo su escalada en septiembre y se situó en los 52,9 puntos, frente a los 52,7 enteros registrados en agosto, gracias al impulso de la producción y los pedidos, alcanzado su máximo desde hace cincuenta y dos meses, mayo de 2022.

Junto con el aumento de la producción y los pedidos, el empleo y el consumo continuaron al alza, al tiempo que las expectativas de empresariales respecto a la producción para los próximos doce meses mostraron el mayor optimismo desde febrero.

No obstante, las presiones inflacionistas impactaron sobre los precios de los insumos y los precios de venta, que se aceleraron por primera vez desde mayo. Pese a ello, no superaron los niveles máximos detectados al inicio de la guerra de Irán.

Los ocho países cubiertos por el índice que elabora S&P Global se anotaron aumentos en la actividad industrial, con especial mención a Países Bajos, Irlanda y Austria, mientras que España, Francia e Italia registraron ritmos de crecimiento más moderados. Alemania y Grecia también mostraron un sólido desempeño.

Las empresas de la eurozona se enfrentaron todavía a interrupciones relacionadas con el suministro, reflejando un "nuevo y marcado" aumento de los plazos de entrega de los proveedores. Sin embargo, se observaron indicios de una atenuación de los cuellos de botella, ya que los retrasos fueron los menos severos desde febrero pasado.

En este sentido, la confianza de los empresarios alcanzó su nivel más alto siete meses e, incluso, en su medida a largo plazo mostró signos de una mejora mayor, reflejando un fuerte grado de optimismo.

"En septiembre se ha registrado una nueva y alentadora mejora general del crecimiento económico del sector manufacturero de la zona euro, ya que la tendencia alcista ha impulsado a todos los sectores, extendiéndose la recuperación a todos los estados miembros encuestados", ha destacado Chris Williamson, economista jefe de S&P Global Market Intelligence.

"En el conjunto de la zona euro, la producción está aumentando a un ritmo no observado en cuatro años y medio, a medida que las empresas impulsan su capacidad para satisfacer la creciente demanda. El crecimiento de la cartera de pedidos es ya lo suficientemente sólido como para animar a las fábricas a contratar más personal, poniendo fin a la continua destrucción de empleos industriales registrada durante los tres años anteriores", ha añadido 
#647

La tasa de inflación de la eurozona escala al 3,8% en septiembre

 
La tasa de inflación interanual de la zona euro se ha situado en el mes de septiembre en el 3,8%, seis décimas por encima de la subida de los precios en agosto, según la lectura preliminar del dato publicada este viernes con Eurostat.

La aceleración de los costes en la eurozona refleja el encarecimiento interanual del 18,8% de la energía, frente al 14,3% del mes anterior; mientras que los alimentos frescos han subido un 4%, frente al 2,7% del mes anterior.

De su lado, el precio de los bienes industriales no energéticos ha aumentado en septiembre un 1,1% interanual, frente al 1,2% de agosto, mientras que los servicios se han encarecido un 3,2%, dos décimas más que el mes anterior.

De tal manera, al excluir el impacto de la energía, la tasa de inflación de la eurozona se ha situado en el 2,3%, frente al 2,1% de agosto. De su lado, la tasa de inflación subyacente, que además de la energía también deja fuera el impacto de los alimentos frescos, el alcohol y el tabaco, ha repuntado al 2,5% desde el 2,4%.

Entre los 21 países de la zona euro, las mayores subidas interanuales de precios en septiembre han correspondido a Lituania (6,1%), por delante de Bulgaria (5,6%) y de Chipre y Luxemburgo (5,2% cada uno), mientras que las subidas más contenidas corresponden a Malta (2,4%), Finlandia (2,6%) y Letonia (2,9%).

En el caso de España, la tasa de inflación armonizada en septiembre se ha situado en el 5%, la más alta entre las grandes economías del euro, ya que en Francia ha sido del 3,4%, mientras que en Alemania se ha situado en el 3,3% y en el 4,1% en Italia.

De este modo, el diferencial desfavorable para España respecto del promedio de la eurozona ha alcanzado los 1,2 puntos porcentuales, frente a 1,4 puntos porcentuales en agosto 

#648

El Banco de Francia advierte de que el país corre el riesgo de ser "estrangulado" por los tipos de interés

 
El gobernador del Banco Central de Francia, Emmanuel Moulin, ha advertido de que el país galo corre el riesgo de verse "estrangulado por los tipos de interés" si no toma medidas para sanear sus finanzas públicas, aunque ha subrayado que "Francia no es Grecia durante la crisis de la eurozona".

En declaraciones a 'Financial Times', el banquero central francés ha asegurado que la segunda mayor economía de la eurozona podría recuperar la confianza de los inversores a pesar de la "preocupante" evolución de los mercados de deuda soberana en los últimos días si logra aprobar un presupuesto este año para reducir el gasto y el déficit, como ha propuesto el Gobierno.

"Los mercados se sentirán tranquilos ante esta medida concreta de consolidación fiscal", ha defendido Moulin, para quien, en el caso de no actuar, "existe el riesgo de ser estrangulados gradualmente por la subida de los tipos de interés". "Debemos seguir siendo dueños de nuestro propio destino", ha añadido.

En este contexto, los analistas han comenzado a especular sobre la posible intervención del Banco Central Europeo (BCE) para abordar la ampliación de los diferenciales, ante la preocupación por una posible fragmentación de los mercados financieros del bloque del euro, aunque el gobernador del Banco de Francia considera que no es el momento de hablar del BCE.

"La red de seguridad está más cerca de casa. Reside en la capacidad de los franceses y sus representantes electos para reconocer la necesidad de sanear las finanzas públicas", ha explicado.

La semana pasada, el Gobierno francés propuso un presupuesto con recortes de gasto y aumentos de impuestos por valor de 43.000 millones de euros, en un intento por reducir el déficit, que se prevé alcance el 5,4% a finales de año.

Sin embargo, al carecer de mayoría parlamentaria, se enfrenta a una confrontación con los partidos de la oposición por medidas impopulares como la eliminación de los incrementos automáticos de las pensiones vinculados a la inflación y la congelación parcial de los salarios de los funcionarios.

Los costes de endeudamiento han aumentado a nivel mundial, incluyendo los bonos del Tesoro estadounidense y en toda la eurozona, debido a que el alza de los precios de la energía, provocada por la guerra con Irán, ha disparado la inflación.

En el caso de los bonos franceses, la rentabilidad exigida ha sido la que más ha subido en el mercado entre los países del G7 desde el inicio de la guerra con Irán, debido a la preocupación de los inversores por la incapacidad del Gobierno para controlar el déficit y la incertidumbre política ante la inminente batalla presupuestaria y las elecciones presidenciales del próximo año.

De este modo, la venta masiva de deuda francesa se intensificó la semana pasada, llevando la rentabilidad de los bonos del Estado a diez años a cerca del 5% el viernes, antes de retroceder el lunes hasta el 4,86% 

#649

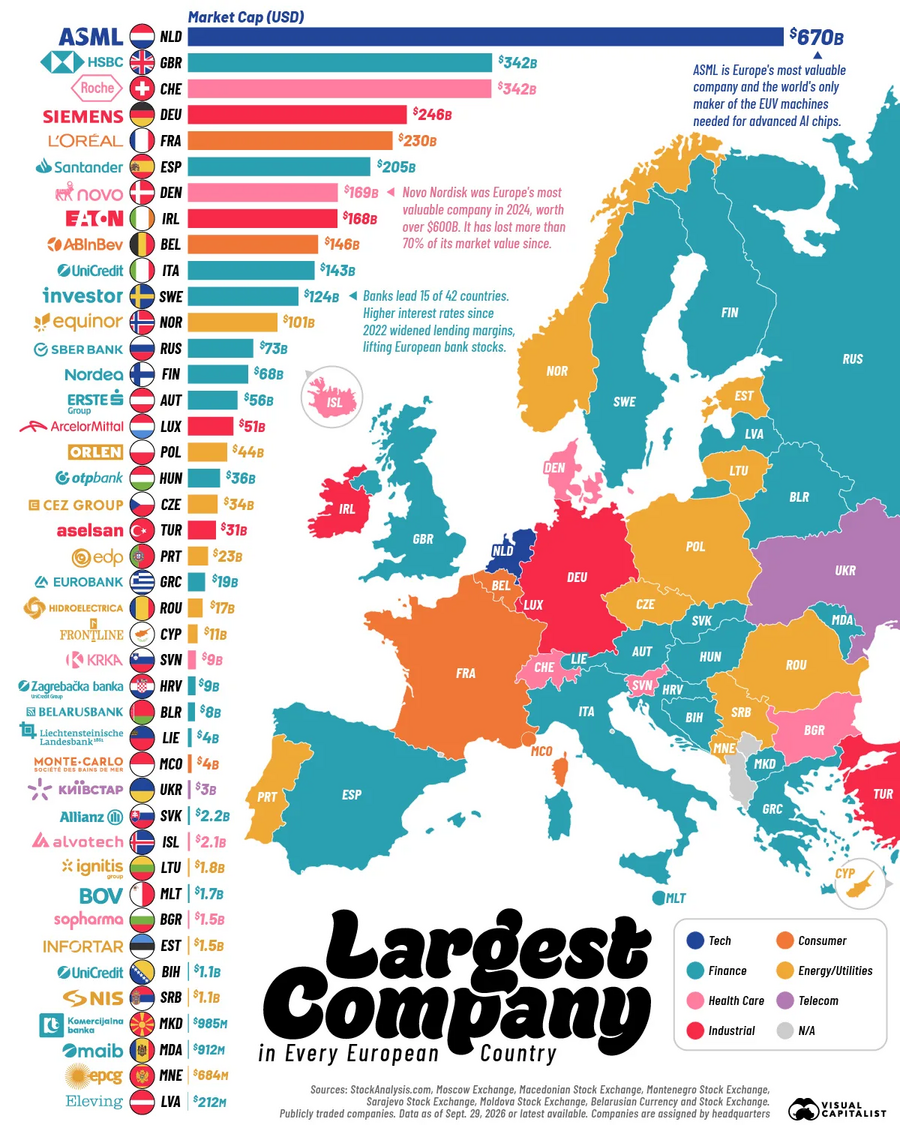
La empresa más valiosa (en capitalización bursátil) de cada país europeo

#651

El Banco de Francia admite una situación "compleja", pero rechaza la intervención del BCE

 
El gobernador del Banco de Francia, Emmanuel Moulin, ha admitido que la situación fiscal del país galo "es compleja" ante el repunte de los rendimientos exigidos a la deuda francesa, aunque ha subrayado que no se dan las condiciones para una intervención del Banco Central Europeo (BCE), cuya misión es combatir la inflación, "no resolver los problemas presupuestarios de Francia".

En una entrevista con la emisora 'France Inter', el banquero central galo ha defendido que el aumento del coste de la deuda es un fenómeno común entre los países desarrollados a consecuencia del conflicto en Oriente Próximo, el temor a la inflación y las subidas de tipos por parte de los bancos centrales, así como a la competencia de las grandes tecnológicas estadounidenses por la financiación.

En el caso de Francia, Moulin ha apuntado que "el impacto es mayor" en parte debido a que el déficit es mayor que el de otros países de la eurozona y a la incertidumbre política sobre la votación del presupuesto.

"La situación es grave, pero podemos actuar aprobando un presupuesto y comprometiéndonos a garantizar que este no supere un déficit del 5%", ha subrayado.

"Ya nos encontramos en una zona de riesgo", ha advertido en referencia a la evolución adversa del déficit en 2026, que Moulin ha atribuido a la desaceleración del crecimiento, por lo que considera crucial cumplir los objetivos de 2027.

De esta manera, para el gobernador del Banco de Francia el país galo "no debería buscar soluciones en Fráncfort", sede del BCE, ya que las soluciones "están en casa", mientras que el mandato del 'Guardián del euro' es combatir la inflación, "no resolver los problemas presupuestarios de Francia".

En este sentido, ha recordado que, si bien el BCE ha intervenido en otras ocasiones comprando deuda cuando las condiciones de transmisión de la política monetaria se vieron afectadas y la inflación era insuficiente, "hoy no es el caso".

"El BCE no está para abordar los problemas presupuestarios de los países, sino para combatir la inflación y mantenerla en torno al 2%. Por lo tanto, no creo que las condiciones sean propicias para la intervención del Banco Central Europeo", ha añadido.

El gobernador del Banco de Francia advirtió esta semana en una entrevista con 'Financial Times' de que el país galo corre el riesgo de verse "estrangulado por los tipos de interés" si no toma medidas para sanear sus finanzas públicas, lo que suscitó críticas de políticos franceses, como Jean-Luc Mélenchon.

A este respecto, Moulin ha asegurado que no se dejará intimidar y seguirá expresando su opinión dentro del marco del mandato del Banco de Francia. "Hasta ahora, solo conocía un país donde intentaron intimidar al gobernador del banco central: la América de Trump, con Jay Powell", ha comentado 

#652

Re: El Banco de Francia admite una situación "compleja", pero rechaza la intervención del BCE

La crisis de la deuda griega de 2012 es un chiste comparado con la actual situación de Francia, que está totalmente arruinada.

Encima los franceses se jubilan antes que nosotros, trabajan menos y cobran más, y están todo el día de huelga o almorzando durante 2 horas en horario laboral. Es la pura realidad.
#654

Lagarde considera que la solución para Francia está en casa y aleja una intervención del BCE

 
Francia deberá resolver a nivel doméstico mediante políticas fiscales sus dificultades, después de que la presidenta del Banco Central Europeo (BCE), la francesa Christine Lagarde, haya enfriado la posibilidad de que la entidad pudiera llegar a intervenir para aliviar las presiones sobre la deuda soberana del país galo.

"Hay circunstancias particulares que hacen que algunos países se vean más afectados, y Francia es un claro ejemplo", ha comentado la banquera central de la eurozona durante el evento CNN Global Perspectives, celebrado en Bangkok, donde ha afirmado que "la solución principal y prioritaria reside en Francia, y tiene que ver con las políticas fiscales".

En esta línea, el gobernador del Banco de Francia, Emmanuel Moulin, defendía la semana pasada que no se dan las condiciones para una intervención del BCE, cuya misión es combatir la inflación, "no resolver los problemas presupuestarios de Francia".

En este sentido, Moulin apostaba por tomar medidas, ya que las soluciones a la situación "están en casa", empezando por aprobar un presupuesto y comprometerse a controlar el déficit.

Posteriormente, en un acto organizado por el Atlantic Council, Lagarde ha añadido que, en los mercados de capitales, "existe una competencia muy fuerte por la financiación, mayor que en mucho tiempo" debido a la cantidad de financiación a largo plazo que buscan las grandes empresas tecnológicas para desarrollar el ecosistema de la IA.

Por otro lado, en cuanto a la política monetaria, Lagarde ha reiterado que el BCE está tratando de determinar si existe el riesgo de efectos de segunda ronda y cómo anticiparlos mejor, aunque ha asegurado que "todavía no vemos nada de eso", aunque ha advertido de la necesidad de ser extremadamente cuidadosos para detectar cualquier señal.

Tras haber acometido dos subidas en los tipos de interés para hacer frente al aumento del coste de la vida impulsado por la crisis de los precios de la energía a raíz de la guerra en Oriente Próximo, el consenso del mercado apunta actualmente a que la institución podría esperar hasta diciembre, cuando actualizará sus proyecciones macroeconómicas, antes de volver a subir el precio del dinero 

#656

La economía de Alemania se estancó en el tercer trimestre, según Bundesbank

 
La actividad de la economía alemana "probablemente se haya estancado en el tercer trimestre de 2026", después del notable crecimiento del PIB en la primera mitad del año, según asume el Bundesbank, el banco central de Alemania, en su boletín del mes de octubre.

Los expertos consultados por la entidad atribuyen esta interrupción de la tendencia alcista de la mayor economía europea a "factores adversos temporales", como el bajo nivel del agua del Rin y elementos relacionados con los descuentos en los combustibles.

Asimismo, el informe apunta que los altos precios de la energía también mermaron el poder adquisitivo de los hogares, mientras que se prevé que la subida de los tipos de interés hipotecarios frene el crecimiento a largo plazo, continúa el informe.

De su lado, la tasa de inflación "aumentó significativamente" debido al fuerte incremento de los precios de la energía provocado por el conflicto en Oriente Próximo, impulsando la tasa armonizada al 3,3% interanual, en comparación con el 2,9% de agosto, la más alta desde finales de 2023.

"Se prevé que la inflación se mantenga elevada en los próximos meses", advierte el banco central germano, ya que es probable que los precios de la energía sigan altos y tengan cada vez más efectos indirectos sobre los bienes industriales, los alimentos y los servicios. Además, anticipa un impulso sustancial de la inflación como consecuencia de la reforma sanitaria que entrará en vigor a principios de 2027, que aumentará los copagos por medicamentos y servicios hospitalarios, y el final del descuento en los combustibles.

En cuanto a la situación del mercado laboral de Alemania, si bien las perspectivas para los próximos tres meses fueron ligeramente positivas recientemente, el Bundesbank señala que el número de nuevas vacantes de empleo parece haber tocado fondo y el paro registrado se mantuvo prácticamente sin cambios en septiembre, en 3 millones de personas, lo que corresponde a una tasa del 6,4%.

El Gobierno de Alemania revisó a principios de octubre drásticamente al alza su previsión de crecimiento para la mayor economía europea en 2026 y ahora anticipa una expansión del 1,3% en vez del 0,5% que había pronosticado el pasado mes de abril, lo que supondría el mayor ritmo de expansión del país desde 2022.

Asimismo, Berlín mejoró también al alza su previsión de crecimiento del PIB para el próximo año, cuando la 'locomotora europea' crecerá un 1,1%, dos décimas por encima del pronóstico de abril. De cara a 2028, el Gobierno germano prevé que el PIB crezca un 0,6% 

#657

La prima de riesgo de Francia sobrepasa los 160 puntos básicos, en máximos desde 2011

 
La prima de riesgo exigida por los inversores a los bonos franceses con vencimiento a diez años en comparación con el 'bund' alemán se ampliaba este jueves por encima de los 160 puntos básicos, la mayor brecha entre ambas referencias desde noviembre de 2011, después de que el rendimiento del bono del país galo haya perforado la cota del 5%, elevando a máximos desde 2002 el coste de financiación de Francia.

En concreto, el interés ofrecido en el mercado secundario por el bono soberano de Francia a diez años llegaba a alcanzar el 5,064%, lo que implica un diferencial de 166 puntos básicos en relación al rendimiento exigido al bono alemán equivalente.

La presión en el mercado sobre la deuda gala se ha intensificado en las últimas semanas en paralelo a la subida de los precios del petróleo, que llevó al Banco Central Europeo (BCE) a endurecer su política monetaria en septiembre, alimentando la preocupación de los inversores por la sostenibilidad de las finanzas públicas de Francia en medio de un clima de tensión tras los disturbios registrados durante el fin de semana, que pueden dificultar el progreso en las medidas de consolidación fiscal, y a la expectativa de la inminente decisión de la agencia Moody's sobre la solvencia de la deuda francesa.

En este sentido, si bien la rentabilidad del bono francés a 10 años encontró inicialmente cierta resistencia en torno al 5%, posteriormente la ha superado fácilmente mientras los inversores evalúan el impacto de los recientes disturbios, comenta Michiel Tukker, estratega sénior de tipos de interés en el Reino Unido y la eurozona de ING Research, para quien la divergencia entre Francia y el resto del mercado sugiere que "los riesgos de contagio aún se consideran mínimos".

Asimismo, destaca que el tramo corto de la curva de swaps del euro se mostró bastante resistente a la reciente caída de los bonos franceses, lo que indica que los riesgos inflacionarios siguen siendo la principal preocupación.

De su lado, Carsten Brzeski, director global de Macroeconomía de la entidad, apunta que, si bien el BCE sorprendió en septiembre a los mercados con un mensaje más restrictivo, un mes después, y tras la crisis fiscal y política en Francia, "es improbable que el BCE repita el tono restrictivo en la reunión de la próxima semana".

"Es muy probable que el BCE mantenga los tipos sin cambios la próxima semana y que posponga cualquier decisión sobre una nueva subida de tipos hasta diciembre", añade.

Asimismo, aunque Francia no figure en la declaración del BCE la próxima semana, el experto considera que será un elemento importante en la rueda de prensa de la presidenta del BCE, la francesa Christine Lagarde, antes las dudas sobre la posibilidad de una intervención del banco central en respuesta al aumento de los diferenciales de la deuda soberana del país galo.

Sin embargo, Brzeski advierte de que antes de activar el Instrumento de Protección de la Transmisión (TPI), el Consejo de Gobierno del BCE considerará un conjunto acumulativo de criterios para determinar si los países en cuestión están aplicando políticas fiscales y macroeconómicas sólidas y sostenibles, lo que, en la práctica, incluye cumplir el marco fiscal de la UE, lo que requeriría, como mínimo, la aprobación íntegra del presupuesto francés propuesto.

De tal manera, considera que el BCE se encontrará en una posición difícil, ya que una intervención demasiado rápida en apoyo de Francia podría ser vista con malos ojos por otros Estados miembros e interpretada como financiación monetaria de la deuda de un país que se niega a cumplir las normas, sin olvidar que los próximos cambios en la dirección del BCE también podrían influir en la postura de la entidad respecto al TPI