Comparativa de las mejores hipotecas fijas (Sabadell, ING, BBVA y CaixaBank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor en máximos del año.

Ranking de las mejores hipotecas por tipo: Sabadell, CaixaBank e Ibercaja destacan en fija; ING, Sabadell y Kutxabank en variable, y ING, Sabadell y Pibank en mixta. Con TIN, TAE con y sin bonificar, vinculaciones y cuota de cada una.

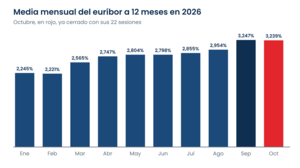
El euríbor hoy, 3 de noviembre de 2026, está en el 3,304% (sesión del lunes 2) y deja la media provisional de noviembre por encima del 3,239% de octubre. Te contamos cuánto sube tu cuota si la hipoteca se revisa este mes o en diciembre.

Los pisos no van a bajar de forma generalizada a corto plazo, pero la subida se frena: el INE marca un +12,2% y Tinsa encadena cuatro meses de moderación. Qué prevén BBVA Research y Bankinter, dónde ya se rebajan los anuncios y si conviene comprar ahora o esperar.

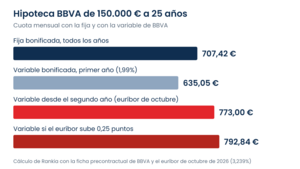
Con el euríbor de octubre en el 3,239%, la variable de BBVA pasa del 1,99% al 3,839% en el segundo año y cuesta 65 euros al mes más que su fija. Te contamos cuánto pagarías con cada una, qué pasa si el BCE sube en diciembre y cómo pedirla antes del día 30.

Qué es Grocasa Hipotecas, el servicio de intermediación hipotecaria del grupo Grocasa: qué servicios ofrece, con cuántas entidades financieras dice trabajar y qué conviene comprobar antes de contratar un bróker hipotecario (registro, honorarios por escrito y oferta del banco).

Casa 47 es la entidad estatal que alquila vivienda asequible por sorteo. Te contamos quién puede pedirla, cuánto cuesta el alquiler, cuánto duran los contratos, qué convocatorias ha abierto y cómo se hace la solicitud paso a paso en su portal.

Qué es una hipoteca sin entrada, qué requisitos te piden los bancos para financiar el 100%, cuánto dinero necesitas para los gastos y cómo Bayteca, bróker inscrito en el Banco de España, estudia tu caso gratis y busca hasta el 100% más gastos.

La vivienda en España encadena otro trimestre al alza: 2.085 €/m² de media, un 10,6% más que hace un año, aunque la subida pierde fuerza. Te contamos dónde se encarece más, qué pasa con el alquiler y cuánta entrada e hipoteca necesitas hoy para comprar.

Al fallecer el titular de una hipoteca inversa, la deuda pasa a la herencia. Te explicamos las opciones de los hijos y herederos, el plazo para pagar, qué pasa si la deuda supera el valor de la casa o no hay herederos, y por qué nunca responden con su propio patrimonio.

Sareb mantiene a la venta pisos, locales, naves y suelos, aunque buena parte de su cartera residencial pasa a Casa 47 (antes SEPES). Te explicamos qué queda en venta, qué gestoras lo comercializan, cómo comprar paso a paso, qué problemas puedes encontrarte y cómo financiarlo.

El euríbor hoy, 2 de noviembre de 2026, está en el 3,306% (sesión del viernes 30) y octubre cierra con una media del 3,239%, la primera bajada mensual desde junio. Aun así, si tu hipoteca se revisa este mes pagarás más que hace un año: te contamos cuánto.
")
Comparativa de los brokers hipotecarios con mejor reputación en España, sus comisiones, el tipo de operaciones en las que suelen conseguir mejores condiciones y cuándo compensa acudir a uno en lugar de negociar tú mismo.

Las hipotecas al 100% financian todo el precio de la vivienda, pero no los gastos. Analizamos 1.306 operaciones de GoHipoteca, los requisitos que más pesan y las cinco vías para llegar al 100%: aval ICO, bróker, aval familiar, pisos de entidades y perfil sólido.

Sin ahorros para la entrada, el freno es el 30% que hay que aportar antes de la hipoteca. Te contamos cuánto supone según el precio del piso, cuánto tardarías en ahorrarlo y cómo Libeen te permite empezar a vivir en tu vivienda con en torno al 7% de entrada.

Comparativa de hipotecas para segunda vivienda en 2026: condiciones, financiación de hasta el 80% del valor y bancos como ING y Kutxabank con mejores condiciones.
")
Comparamos solo las hipotecas que ganan en precio: la fija más barata (Openbank, 3,42% TAE), la mixta (Ibercaja, 3,59%) y la variable (Bankinter, 4,04%), y las más baratas sin vinculaciones. Con la cuota y los intereses de cada una para 150.000 euros a 25 años.
 España