Comparamos diez hipotecas fijas de bancos como Sabadell, ING, BBVA, Openbank o MyInvestor: TIN y TAE con y sin bonificar, cuota para 150.000 €, lo que cuesta cada vinculación y qué banco gana según tu perfil.

Ranking de las mejores hipotecas por tipo: Sabadell, CaixaBank e Ibercaja destacan en fija; ING, Sabadell y Kutxabank en variable, y ING, Sabadell y Pibank en mixta. Con TIN, TAE con y sin bonificar, vinculaciones y cuota de cada una.

Con tu sueldo puedes pedir una hipoteca cuya cuota, sumada a tus otras deudas, no pase del 30-35% de tus ingresos netos. Te damos la hipoteca máxima y la casa que puedes comprar con nóminas de 1.000 a 5.000 €, los ahorros que necesitas y el cálculo en pareja.

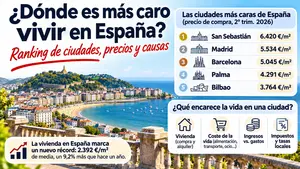
San Sebastián encabeza el ranking de ciudades más caras de España con 6.420 €/m², por delante de Madrid, Barcelona, Palma y Bilbao. Ranking oficial del Colegio de Registradores del segundo trimestre de 2026, con precios ciudad a ciudad, coste de vida y capitales más baratas.

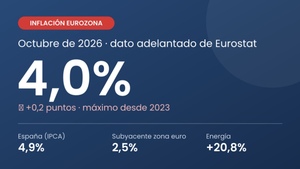
Eurostat sitúa la inflación de la eurozona en el 4% en octubre de 2026, su nivel más alto desde 2023, y el IPC de España se mantiene en el 4,9%. Te contamos por qué acerca una subida de tipos del BCE en diciembre, cuánto puede subir tu hipoteca variable y qué opciones tienes.

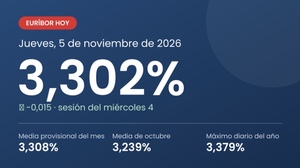
El euríbor hoy, 5 de noviembre de 2026, baja al 3,302% en la sesión del miércoles y deja la media provisional de noviembre en el 3,308%. La inflación de la eurozona sube al 4%: qué supone para el BCE, tu revisión de diciembre y las hipotecas fijas de BBVA, Sabadell e ING.

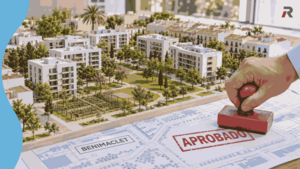
El PAI de Benimaclet ya está aprobado. El pleno de València le dio luz verde el 23 de octubre de 2026: 1.345 viviendas, de las que 403 serán de protección pública y unas 300 de alquiler asequible para menores de 45 años, con unos 70.000 m² de zonas verdes. El siguiente paso es la reparcelación, y todavía no hay fecha para el inicio de las obras.

La hipoteca joven de CaixaBank se apoya en la Hipoteca CasaFácil y en el aval ICO para financiar hasta el 100% de la primera vivienda a menores de 36 años. Requisitos actualizados de 2026, tipos de interés y cómo solicitarla.

Para mayores de 35 años no hay subvención estatal directa de compra, pero sí vías útiles en 2026: el préstamo Tu Casa del ICO (hasta 50.000 € sin intereses y sin límite de edad en la ley), los tipos reducidos del ITP de cada comunidad y programas autonómicos como 'Mi Primera Vivienda' en Madrid.

Cuándo te pide aval el banco, qué requisitos tienes que cumplir para evitarlo y qué bancos financian el 100% sin avalista personal: aval ICO, hipotecas para jóvenes y opciones para autónomos.

La demanda de hipotecas cayó en España con un saldo neto del 40% en el tercer trimestre, 13 puntos más que en la eurozona, según la Encuesta de Préstamos Bancarios. Te contamos por qué, qué cambia si vas a pedir hipoteca y qué esperan los bancos.

Los pisos no van a bajar de forma generalizada a corto plazo, pero la subida se frena: el INE marca un +12,2% y Tinsa encadena cuatro meses de moderación. Qué prevén BBVA Research y Bankinter, dónde ya se rebajan los anuncios y si conviene comprar ahora o esperar.

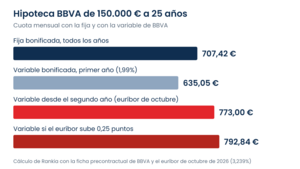
Con el euríbor de octubre en el 3,239%, la variable de BBVA pasa del 1,99% al 3,839% en el segundo año y cuesta 65 euros al mes más que su fija. Te contamos cuánto pagarías con cada una, qué pasa si el BCE sube en diciembre y cómo pedirla antes del día 30.

Casa 47 es la entidad estatal que alquila vivienda asequible por sorteo. Te contamos quién puede pedirla, cuánto cuesta el alquiler, cuánto duran los contratos, qué convocatorias ha abierto y cómo se hace la solicitud paso a paso en su portal.

La vivienda en España encadena otro trimestre al alza: 2.085 €/m² de media, un 10,6% más que hace un año, aunque la subida pierde fuerza. Te contamos dónde se encarece más, qué pasa con el alquiler y cuánta entrada e hipoteca necesitas hoy para comprar.

Sareb mantiene a la venta pisos, locales, naves y suelos, aunque buena parte de su cartera residencial pasa a Casa 47 (antes SEPES). Te explicamos qué queda en venta, qué gestoras lo comercializan, cómo comprar paso a paso, qué problemas puedes encontrarte y cómo financiarlo.

Sin ahorros para la entrada, el freno es el 30% que hay que aportar antes de la hipoteca. Te contamos cuánto supone según el precio del piso, cuánto tardarías en ahorrarlo y cómo Libeen te permite empezar a vivir en tu vivienda con en torno al 7% de entrada.
 España