Acceder

Ence (ENC) ¿Qué está pasando?

3,27K respuestas
Ence (ENC) ¿Qué está pasando?

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de ENCE ENC · Mercado Continuo
2,22 € -2,63 % baja
Ver la acción
Página
414 / 414
#3305

Ence y ShareTex inician las primeras pruebas de su proyecto para impulsar el reciclaje textil en España

 
Ence y ShareTex han avanzado en el desarrollo del proyecto de I+D Atenea, orientado al desarrollo de una cadena de valor completa para el reciclaje textil en España, con el inicio de sus primeras pruebas, informó la compañía.

En concreto, las empresas han llevado a cabo las primeras pruebas de laboratorio en las instalaciones de Aitex, el Centro de Investigación e Innovación de referencia para la industria textil en España, ubicado en Alcoy.

El grupo papelero y energético indicó que este hito supone "un avance relevante en la validación de una solución destinada a impulsar una cadena de valor integral para el reciclaje textil en España".

Las disoluciones obtenidas durante estos ensayos servirán como base para las siguientes fases de trabajo previstas en el proyecto. Por un lado, Aitex utilizará estos materiales para realizar pruebas de hilatura en húmedo que permitan obtener fibras regeneradas.

Paralelamente, Ence empleará las disoluciones para elaborar los primeros lotes de celulosa reciclada en sus laboratorios, avanzando en el desarrollo de los procesos que posteriormente podrán escalarse hacia una futura planta piloto de reciclaje textil.

El objetivo de Atenea, que cuenta con financiación del Centro para el Desarrollo Tecnológico y la Innovación (CDTI), es conectar todas las etapas necesarias para la valorización de residuos textiles, desde su recogida y gestión, pasando por su reciclaje y transformación en nuevas materias primas, hasta su reincorporación en nuevos productos textiles.

PLANTA PILOTO DE RECUPERACIÓN DE FIBRAS TEXTILES EN AS PONTES.

Ence y Sharetex sellaron su acuerdo de colaboración en 2024 en el marco de la iniciativa Regatex, planta piloto de recuperación de fibras textiles en As Pontes (A Coruña).

Fruto de esta alianza han obtenido, por primera, vez celulosa reciclada a partir de polialgodón, fomentando la economía circular. Además, han realizado con éxito las primeras pruebas de reciclado textil a través de una innovadora tecnología que no precisa de alta presión, temperatura, ni tampoco emplea disolventes tóxicos.


Se está hablando de

ENCE ENC · Mercado Continuo
#3306

Ence eleva pérdidas a 17 millones a junio, aunque retorna a la senda del beneficio en el segundo trimestre

 
Ence Energía y Celulosa registró unas pérdidas de 17,1 millones de euros en el primer semestre del año, un 148% más que sus 'números rojos' de 6,9 millones de euros en el mismo periodo de 2025, según informó la compañía a la Comisión Nacional del Mercado de Valores (CNMV).

El resultado bruto de explotación (Ebitda) del grupo papelero y energético se situó a cierre de junio en los 28,4 millones de euros, reduciéndose así prácticamente a la mitad respecto a los 58 millones de euros del primer semestre del ejercicio anterior.

La cifra de negocios de la empresa entre enero y junio alcanzó los 354,8 millones de euros, lo que representa una caída del 6,4% frente al mismo periodo del año pasado.

No obstante, en el segundo trimestre del año Ence ha retornado a la senda del beneficio, con 0,5 millones de euros, gracias al aumento de los precios de la celulosa experimentados desde el inicio de año, a los primeros ahorros generados por su Plan de Eficiencia y Competitividad y a la normalización de la actividad tras un primer trimestre marcado por la incidencias climatológicas y sociales vinculadas a los procedimientos de despido colectivo en ejecución como parte del Plan de Eficiencia y Competitividad.

El Ebitda consolidado entre abril y junio del grupo presidido por Ignacio Colmenares se situó en 27 millones de euros, un 16% más que en el mismo periodo de 2025, cuyo resultado incluía 10 millones de euros de Certificados de Ahorro Energético (CAE).

En el negocio de Celulosa, la compañía prosiguió su avance como fabricante de celulosas especiales sustitutivas de la fibra larga, incluida su nueva línea de celulosa abosrbente ('fluff') dirigida al mercado de productos de higiénicos y de incontinencia, que se encuentra en proceso de homologación.

De esta manera, estas celulosas especiales, que generan un margen medio adicional de 36 euros por tonelada frente a la estándar, representan ya el 34% de las ventas en 2026, frente al 30% en 2025, con un objetivo de que superen el 62% en 2028.

Por otra parte, Ence también ha acelerado su crecimiento en el periodo en el negocio de calor industrial renovable con la entrada en operación de un nuevo proyecto con dos calderas en el segundo trimestre. Así, la compañía prevé cerrar 2026 con cinco proyectos operativos, frente a uno al cierre de 2025.

MOEVE SELECCIONA A MAGNON PARA UN PROYECTO EN LA REFINERÍA DE HUELVA.

Además, Moeve ha seleccionado a su filial Magnon Servicios Energéticos como proveedor para desarrollar una planta de energía térmica en su refinería de Huelva.

Ambas compañías se encuentran actualmente en la fase final de negociación contractual para un proyecto, de gran escala, que contempla una producción prevista superior a 350 GWht y que ha sido declarado proyecto estratégico por la Junta de Andalucía.

Por su parte, en biometano, la compañía cuenta con una cartera de 41 proyectos y hasta cuatro TWh de capacidad, frente al objetivo de un TWh en 2030.

De ellos, 28 iniciativas se encuentran en fase de ingeniería y tramitación administrativa. La compañía espera obtener la primera Autorización Ambiental Integrada (AAI) durante el segundo semestre de 2026 

#3307

Re: Ence eleva pérdidas a 17 millones a junio, aunque retorna a la senda del beneficio en el segundo trimestre

ence vendiendo soluciones:

la mayor planta de biomasa del sector cervecero español en la fábrica de Alovera de Mahou San Miguel

El centro reducirá hasta un 95% las emisiones directas de CO₂ y se afianza como un referente en Europa al combinar su capacidad productiva con un modelo más eficiente y sostenible

#3308

Re: Ence (ENC) ¿Qué está pasando?

 
Ence ha marcado un punto de inflexión en el segundo trimestre de 2026 tras un inicio de año complicado. El EBITDA consolidado del 2T alcanzó los 27 millones de euros, un 16% más que el año anterior y muy por encima del casi nulo del primer trimestre, impulsado por la recuperación de los precios de la celulosa y los primeros efectos del Plan de Eficiencia y Competitividad. El cash cost bajó hasta los 455 euros por tonelada en el trimestre y el negocio de celulosa volvió a generar márgenes operativos positivos. En el semestre, sin embargo, el EBITDA se quedó en 28 millones, lejos de los 58 del mismo periodo de 2025, por el impacto de las paradas y las huelgas del 1T. 

Los precios de la fibra corta en Europa han subido con fuerza desde comienzos de año y la compañía está trasladando parte de esa mejora a sus precios de venta. Además, las celulosas especiales ya representan el 34% de las ventas y siguen ganando peso, lo que debería ayudar a estabilizar márgenes a medio plazo. En renovables, la plataforma de biomasa mantiene su actividad aunque con menor producción por paradas de mantenimiento, y el negocio de calor industrial y biometano avanza con nuevos proyectos. La deuda neta se situó en 493 millones a junio, algo más alta por la concentración de inversiones, pero con una posición de caja razonable. 

Aun así, Ence sigue siendo un valor muy cíclico y dependiente del precio de la celulosa y del tipo de cambio. El primer semestre ha dejado un resultado neto todavía negativo y el free cash flow ha sido deficitario por el capex. La ejecución del plan de reducción de costes es clave para recuperar rentabilidad en la segunda mitad del año, y cualquier debilidad en los precios internacionales o nuevas incidencias operativas pueden volver a poner presión sobre los resultados. El valor cotiza con un perfil de riesgo elevado, típico de este sector. 

En resumen, Ence muestra señales de recuperación operativa y de mejora en precios, con un plan de eficiencia en marcha y un foco creciente en productos de mayor valor añadido. Para perfiles que acepten la volatilidad del ciclo de la celulosa y crean en la capacidad de la compañía de reducir costes y diversificar hacia renovables, puede tener atractivo a medio plazo. Para el resto, sigue siendo un valor exigente que requiere seguimiento estrecho de precios y ejecución. 

#3309

Re: Ence (ENC) ¿Qué está pasando?

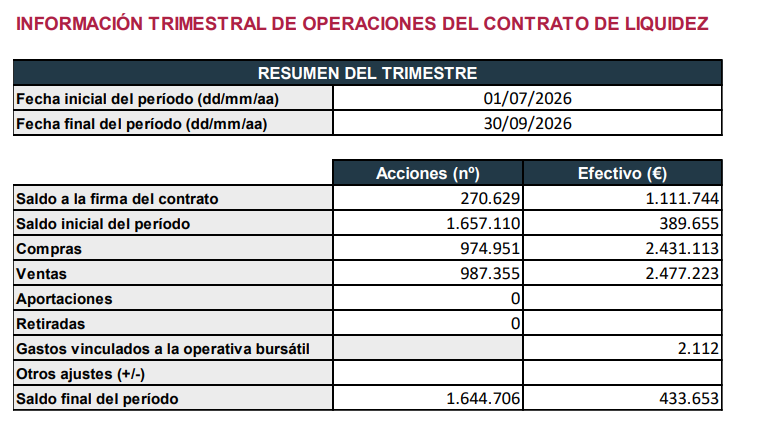
 En relación con nuestra comunicación de Hecho Relevante de fecha 17 de mayo de 2019, con número de registro 278386, en materia de Contratos de Liquidez, adjuntamos detalle de las operaciones durante el tercer trimestre de 2026 (desde el 1 de julio de 2026 hasta el 30 de septiembre de 2026, ambos inclusive).


https://www.cnmv.es/webservices/verdocumento/ver?t=%7b45394caf-360e-4e67-b9d8-d7583e64b9d1%7d
Te puede interesar...
  1. El pecho palomo GPTeado: cuando cuatro años buenos y ChatGPT te convierten en Warren Buffett
  2. Celsmar: La terminal financiera que pone el rigor de Wall Street al alcance del inversor particular