Acceder

Carteras Gestores "estrella".....

439 respuestas
Carteras Gestores "estrella".....

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
30 / 30
#436

Michael Burry redobla su apuesta bajista contra Micron y la IA


Michael Burry vuelve a situarse en el lado bajista del negocio de la inteligencia artificial. Según recoge Seeking Alpha de una publicación del inversor en Substack, ha incrementado sus posiciones cortas en Micron (MU), Nebius (NBIS), Palantir (PLTR) y el ETF de semiconductores SOXX. Burry aseguró que las nuevas operaciones tienen un tamaño considerable, aunque el texto no precisa los importes ni los instrumentos utilizados.

Su escepticismo se centra en la sostenibilidad de las expectativas actuales. El inversor considera que el Nasdaq 100 presenta una valoración históricamente elevada y que buena parte de su comportamiento depende de un grupo reducido de compañías. Si las previsiones de crecimiento del sector tecnológico se moderan, esa concentración podría amplificar la reacción del índice.

La oferta de memoria, en el centro del debate


Burry ha destacado unas declaraciones de Jason Chen, consejero delegado de Acer, sobre la disponibilidad de memoria. Chen señaló que todavía existe escasez de determinados componentes, entre ellos LPDDR5 y DDR5 9600. En cambio, describió un exceso de vendedores frente a compradores en DDR4.

Esta distinción es importante para evaluar su apuesta contra Micron. La situación de DDR4 no demuestra, por sí sola, que haya un exceso de oferta en todos los tipos de memoria ni que vaya a desaparecer la demanda vinculada a la IA. La tesis bajista de Burry depende de que el incremento de capacidad acabe presionando los precios y beneficios en segmentos relevantes para la compañía.

También aumenta sus apuestas alcistas


El inversor afirmó asimismo que ha ampliado sus posiciones en QXO (QXO), Build-A-Bear Workshop (BBW), Sprouts Farmers Market (SFM), Birkenstock (BIRK) y MercadoLibre (MELI). Considera que estas cinco compañías han corregido mucho y que sus precios actuales son atractivos. Según sus propias palabras, ya representan posiciones completas en su cartera.

El contraste muestra que Burry no está apostando simplemente contra toda la bolsa: está tomando posiciones bajistas en áreas de tecnología e IA que considera exigentes y reforzando empresas donde cree encontrar una mejor relación entre precio y perspectivas. Se trata de su posicionamiento comunicado en una fecha concreta, que puede cambiar.


Explicado para principiantes. Una posición corta busca beneficiarse de una caída del precio, pero genera pérdidas si este sigue subiendo. En los chips de memoria, la oferta y la demanda influyen mucho en los precios: fabricar más puede reducirlos, aunque cada tecnología tiene un mercado distinto y puede atravesar una fase diferente del ciclo.

Qué significa para el inversor.
La advertencia de Burry invita a comprobar si las fuertes expectativas de IA se están traduciendo en beneficios suficientes y si la oferta de memoria empieza a crecer más rápido que la demanda. Su apuesta no confirma que Micron ni el resto de valores vayan a caer. Para seguir la tesis, serán más útiles los precios y márgenes de cada tipo de chip, los resultados empresariales y la evolución real de los pedidos que la reputación de cualquier inversor.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#437

Baillie Gifford ve una oportunidad en CoStar y Duolingo


Una fuerte caída bursátil puede esconder una oportunidad, pero también reflejar problemas que tardarán en resolverse. Ben James, especialista en inversiones de la estrategia de crecimiento estadounidense de Baillie Gifford, considera que CoStar y Duolingo pertenecen al primer grupo: negocios con posibilidades de expansión que atraviesan una fase de intenso pesimismo inversor.

En una entrevista con MarketWatch, James defendió que algunas compañías castigadas durante los últimos doce a dieciocho meses mantienen oportunidades relevantes de crecimiento. Su enfoque exige mirar más allá de la evolución reciente de la cotización y comprobar si el negocio conserva sus ventajas.

CoStar: el mercado penaliza la apuesta residencial


El proveedor de información inmobiliaria CoStar Group acumula una caída cercana al 60% en 2026. Su expansión mediante Homes.com, con la que busca competir en el mercado residencial, ha decepcionado a los inversores. El descenso de su capitalización provocó su salida del Nasdaq-100 en mayo.

James interpreta la presión sobre los márgenes como parte de una estrategia que la compañía ya ha aplicado: adquirir negocios, invertir intensamente en su desarrollo e integrar sus bases de datos para intentar construir plataformas rentables.

Baillie Gifford mantiene acciones de CoStar desde hace más de una década. El especialista considera que el mercado está tardando en reconocer los posibles frutos de la inversión. Según los datos recogidos por MarketWatch, los ingresos del último trimestre aumentaron aproximadamente un 18%, hasta 925 millones de dólares, mientras el beneficio ajustado por acción casi se duplicó, hasta 0,32 dólares.

La cuestión pendiente es si ese crecimiento terminará compensando el esfuerzo inversor y permitirá recuperar márgenes de forma sostenible.

Duolingo: recuperar al usuario antes de monetizar más


La plataforma educativa Duolingo pierde alrededor de un 55% respecto a un año antes. James cree que la compañía llevó demasiado lejos la monetización, perjudicando la experiencia del usuario, y valora su decisión de volver a priorizarla.

Su tesis se centra en dos indicadores: retención y participación. Si los usuarios regresan con mayor frecuencia y permanecen más tiempo en la plataforma, la empresa tendría una base más sólida para crecer y generar ingresos.

El especialista destaca la capacidad de los mecanismos de continuidad y las rachas de uso para fomentar hábitos. Sin embargo, mejorar la interacción deberá traducirse también en resultados económicos para respaldar una recuperación bursátil.

La volatilidad obliga a contrastar la tesis


James advierte de que el mercado está reaccionando con intensidad incluso ante resultados próximos a las expectativas. En ese entorno, defiende mantener una perspectiva de largo plazo. Para ambas compañías, la recuperación dependerá de avances operativos concretos, no únicamente de que sus acciones hayan caído mucho.

Fuente: Nora Redmond


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#438

Ken Griffin ve burbujas en la IA, pero recuerda: «Ojalá hubiera conservado Amazon


Reconocer excesos en las valoraciones de la inteligencia artificial no implica necesariamente abandonar todas las inversiones relacionadas con ella. Esa es la reflexión de Ken Griffin, fundador de Citadel, en unas declaraciones recogidas por Barbara Kollmeyer en MarketWatch.

Griffin considera que las grandes transformaciones económicas suelen ir acompañadas de burbujas. Sin embargo, algunas de las empresas que sobreviven a esos procesos terminan dominando sus mercados durante décadas. Como ejemplo, recuerda el auge de internet y lamenta no haber conservado sus acciones de Amazon de aquella época.

El mercado empieza a seleccionar


El financiero interpreta el reciente retroceso tecnológico como una señal de mayor escrutinio. Según los datos recogidos en el artículo, el ETF de semiconductores de VanEck había caído en diez de las once sesiones anteriores, mientras el Nasdaq Composite acumulaba siete descensos en diez jornadas.

Durante los últimos años, explica Griffin, predominó la compra generalizada de toda la cadena de suministro de la IA. Ahora los inversores comienzan a analizar qué márgenes son sostenibles y cuánto puede prolongarse el crecimiento de la demanda.

El riesgo de construir más capacidad de la necesaria


Su principal advertencia se centra en las GPU, los procesadores utilizados para entrenar y ejecutar modelos de inteligencia artificial. Si la capacidad disponible supera las necesidades de los clientes, el precio de utilizarla podría caer con fuerza y modificar las hipótesis que justifican las inversiones actuales.

Griffin compara ese riesgo con el despliegue de fibra óptica alrededor del año 2000: se construyó más infraestructura de la que exigía la demanda y los precios de las telecomunicaciones descendieron.

También cuestiona que las GPU antiguas puedan mantener durante muchos años las elevadas tarifas que todavía generan. La vida útil económica de los chips y su capacidad futura para producir ingresos resultan decisivas para valorar estas infraestructuras.

Las empresas deberán justificar sus facturas de IA


La exigencia se extiende a los clientes empresariales. Griffin cree que las compañías necesitan identificar qué tareas requieren los modelos más avanzados y costosos de OpenAI o Anthropic, y cuáles pueden resolverse con alternativas abiertas más económicas.

En muchas aplicaciones habrá mejoras de productividad, sostiene, pero también existe gasto poco eficiente que obligará a ajustar las estrategias. Permanece abierta otra cuestión: cuánto podrán cobrar los modelos futuros si logran resolver problemas de mayor complejidad.

Una transformación real puede convivir con valoraciones excesivas


El mensaje recogido por MarketWatch apunta a una selección más exigente. El potencial de la tecnología puede ser enorme, pero no garantiza que todas las empresas, infraestructuras o precios pagados ofrezcan buenos resultados.

La sostenibilidad de los ingresos, la disciplina inversora y la capacidad de mantener ventajas competitivas ganan así protagonismo frente al entusiasmo generalizado por el sector.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#439

"Estoy comprando las caídas de la IA": El famoso gestor Tom Lee mantiene su apuesta alcista


Tom Lee mantiene su apuesta por las acciones vinculadas a la inteligencia artificial pese al nerviosismo del mercado. El responsable de análisis de Fundstrat considera que las ventas recientes responden a una corrección dentro de una tendencia de crecimiento que sigue vigente.

Según recoge Barbara Kollmeyer en MW, Lee atribuye parte del temor a la debilidad de la bolsa surcoreana y a las dudas sobre el endeudamiento necesario para financiar la expansión de la IA.

Dos mercados con comportamientos diferentes


El estratega destaca una divergencia dentro de Wall Street. Hasta el cierre del lunes, el S&P 500 equiponderado acumulaba una subida mensual del 2,56%, frente al 0,51% del índice ponderado por capitalización, según los datos citados.

La diferencia refleja un mejor comportamiento relativo del conjunto de compañías frente a un índice en el que las grandes tecnológicas tienen mucho peso. Al mismo tiempo, las caídas de Corea del Sur, considerada por algunos inversores una referencia para la inversión en IA, han contribuido a deteriorar el sentimiento hacia los semiconductores.

Cisco y las fuertes correcciones durante la expansión de internet


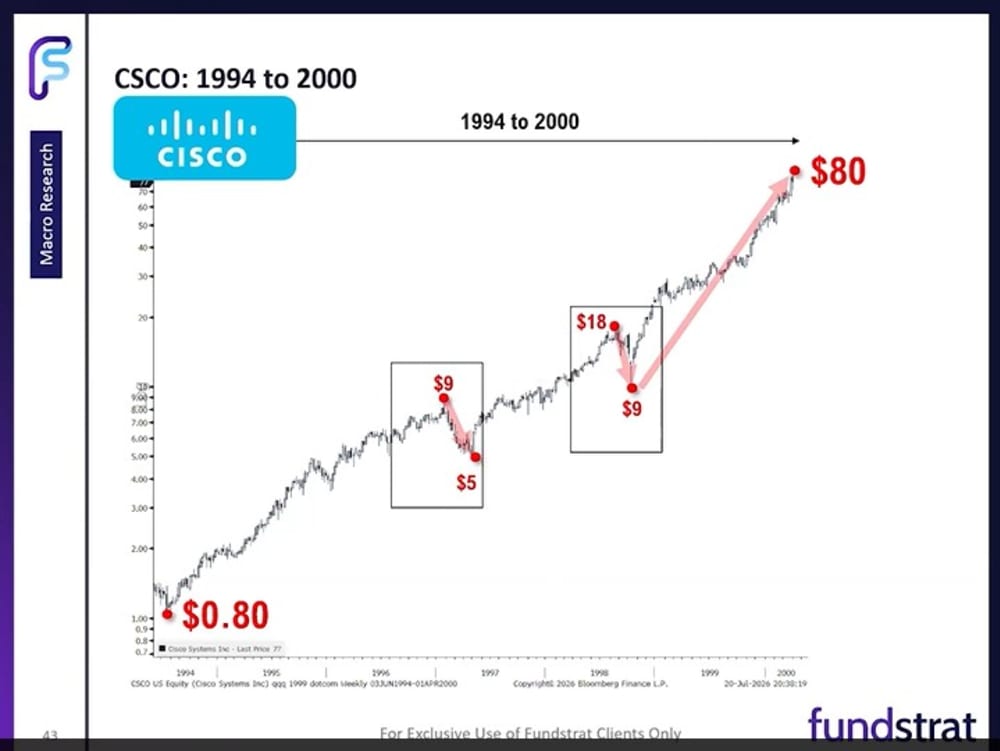
Para explicar su optimismo, Lee recurre a Cisco durante los años noventa. Como proveedor de equipos de redes, la compañía fue una beneficiaria directa del desarrollo de internet, pero su recorrido bursátil estuvo lejos de ser una subida continua.

Según la secuencia que describe, la acción pasó de unos 0,80 dólares en 1993-1994 a cerca de 9 dólares a comienzos de 1997, ajustados por desdoblamientos. Posteriormente cayó hacia los 5 dólares entre temores al endurecimiento monetario, dudas sobre el crecimiento y preocupación por la competencia.

Un año después alcanzó aproximadamente 18 dólares. Volvió a sufrir durante las turbulencias de 1998 y terminó llegando a unos 80 dólares en 2000. Lee utiliza esta comparación para defender que una corrección intensa puede coexistir con una expansión tecnológica prolongada; la analogía no garantiza que las acciones actuales repitan aquel recorrido.


Gráfico incluido en la información de MarketWatch sobre la tesis de Tom Lee.

Nvidia y los beneficios empresariales, próximos catalizadores


Lee seguirá la conferencia GTC de Nvidia en Berlín, donde la intervención de Jensen Huang está prevista para el miércoles. Considera que el encuentro puede aportar información que ayude a reajustar las expectativas sobre el sector.


También destaca un crecimiento de beneficios del 23,8% entre los resultados publicados hasta ese momento en la temporada del tercer trimestre. Es una lectura provisional, con numerosas cuentas todavía pendientes, pero constituye uno de los apoyos de su escenario alcista.

Los fondos han reducido riesgo y podrían volver a comprar


El posicionamiento aporta otro argumento. Citando datos de Goldman Sachs, Lee señala que los fondos de cobertura han reducido posiciones compradoras y aumentado las apuestas bajistas, en parte para proteger las ganancias acumuladas.


En su interpretación, esa menor exposición deja capacidad para regresar al mercado si mejora la confianza. Su apuesta combina, por tanto, beneficios empresariales, posibles novedades de Nvidia y margen para nuevas compras institucionales.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#441

Bill Ackman explica por qué compra pocas acciones y qué exige antes de invertir


Una gran empresa no siempre es una gran inversión: el precio de compra también importa. Esta distinción explica la cartera concentrada de Bill Ackman, fundador de Pershing Square Capital Management, según recoge Barbara Kollmeyer en MarketWatch.

En una entrevista con Nicolai Tangen, responsable de Norges Bank Investment Management, Ackman describe su prueba de calidad: comprar un negocio con suficiente confianza en su valor futuro como para soportar que los mercados permanecieran cerrados durante veinte años.

Negocios duraderos que generen caja


El inversor prefiere compañías con ingresos de características recurrentes, capacidad de crecimiento prolongado y una generación de efectivo que no necesite reinvertirse íntegramente para mantener el negocio.

La clave está en poder estimar razonablemente los flujos futuros y su valor actual. Si no puede construir una visión del negocio a diez, quince o veinte años, reconoce que le resulta difícil valorarlo y prefiere descartarlo.

La durabilidad de la calidad empresarial pesa más que un trimestre aislado. Según explica, intenta evitar una dependencia excesiva de factores externos difíciles de controlar, como materias primas, tipos de interés o cambios regulatorios.

Pocas posiciones y un precio que justifique la compra


Ackman considera que pueden existir entre 200 y 300 negocios excelentes, pero que no es habitual encontrarlos a un precio que los convierta en inversiones atractivas. Esa escasez de oportunidades explica su concentración.

Entre las exposiciones mencionadas por MarketWatch figuran Amazon, Microsoft, Meta, Brookfield, Uber, Visa y Mastercard. En tecnología, afirma haber aprovechado episodios de preocupación por aranceles o grandes compromisos de inversión para comprar.


Los filtros de inversión de AckmanSíntesis conceptual de la entrevista recogida por MarketWatch

-Calidad duradera: Confianza en el negocio a largo plazo

-Caja previsible:   Capacidad de valorar los flujos futuros

-Precio atractivo:  Comprar calidad con una valoración razonable

-Contraste crítico:  Examinar el mejor argumento en contra

Escuchar a quien mejor explica por qué puedes equivocarte


Uno de sus consejos consiste en buscar al vendedor en corto que formule el argumento más sólido contra una posición propia y escucharlo con atención.

El objetivo no es reunir opiniones favorables, sino comprobar si la tesis resiste un examen exigente. Si los argumentos contrarios resultan convincentes, corresponde reconsiderar la inversión; si pueden refutarse con evidencia, aumenta la confianza.

Su propia trayectoria incluye errores: abandonó Netflix en 2022 con pérdidas cercanas a 400 millones de dólares y, según la publicación, volvió a invertir posteriormente. La convicción no elimina la necesidad de revisar los supuestos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.