Vamos a ver una de las estrategias más simples que existen a la hora de configurar una cartera de acciones, a la par que más rentable, habiendo batido recurrentemente al SP500, sin necesidad de soportar su volatilidad en años malos. Te presento la Dividend Value Strategy.
El mundo de la inversión en dividendos tiende a parecer aburrido y predecible. Pero es que muchos inversores es justamente lo que están buscando. Seguridad, por encima de revalorización y el máximo reparto posible de beneficios (dividendos).
Estrategia de inversión en valor por dividendos: ¿Qué es y cómo funciona?
Y en esta línea, existe una estrategia donde la revalorización de las acciones es su eje fundamental, buscando el dividendo como filtro de alta calidad. Por eso en el siguiente artículo te presento:
Que es la estrategia de valor por dividendos, en inglés Dividend Value Strategy.
¿Qué criterios aplica para seleccionar las empresas.
Y valoraremos que tan rentable ha resultado históricamente en comparación ha índices como el S&P 500
¿Qué es la Dividend Value Strategy (o Inversión en Valor por Dividendos)?
La inversión en valor por dividendos, es una estrategia puramente value que se centra en identificar acciones que están infravaloradas en el mercado tomando como referencia el dividendo, o más bien la rentabilidad por dividendo.
Esta estrategia combina los principios de la inversión en valor tradicional, que busca identificar empresas infravaloradas, utilizando como filtro fundamental de calidad el historial sólido en el reparto de dividendos de la compañía.
De hecho, las empresas con dividendos consistentes en el tiempo suelen ser empresas de gran calidad y con baja volatilidad. Además los dividendos funcionan como soporte, económico y psicológico, cuando las rentabilidades de la renta fija son bajas, las perspectivas de inflación son inciertas, o el mercado es volátil.
Ratio rentabilidad vs volatilidad de los diferentes estrategias de dividendos | Fuente: Ned Davis Research
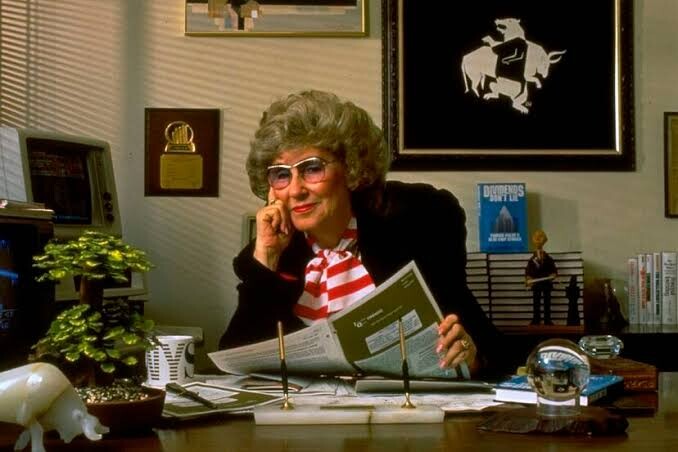
Geraldine Weiss, el alma mater del Dividend Value Strategy
Si en lainversión en valorestá asociada a nombres como Benjamin Graham o Warren Buffett, en la inversión en valor en dividendos los nombres de Geraldine Weiss y su sucesor, Kelley Wright, brillan con luz propia.
Nacida en 1926, Geraldine Weiss fue una pionera en el campo de la inversión. Graduada en Negocios y Finanzas por la Universidad de Berkeley no encontraba trabajo en el mundo financiero por ser mujer, y solo le ofrecían trabajos de secretaria.
Foto de archivo de Geraldine Weiss en su despacho
Así que, ya cansada en 1966, fundó la revista 'Investment Quality Trends', una de las primeras publicaciones dedicadas a seguir el rendimiento de empresas que pagaban dividendos de forma recurrente. Durante sus primeros años firmó como G. Weiss para enmascarar su género, y no fue hasta su aparición televisiva en 1977 cuando sus suscriptores descubrieron que detrás de aquellos análisis había una mujer.
Con este enfoque innovador, creó la filosofía de inversión en valor por dividendos. Un enfoque basado en la sostenibilidad de los dividendos y en la identificación de acciones que estaban infravaloradas a través de la rentabilidad por dividendo.
¿Por qué utilizaba el dividendo como filtro?
Geraldine Weiss fue una firme defensora de la idea de que las empresas que distribuyen dividendos tienen una mayor probabilidad de ser financieramente saludables y de ofrecer rendimientos a largo plazo. Pero no solo eso, es que además, sus investigaciones demostraron que las acciones que pagaban dividendos tenían un mejor desempeño, en comparación con aquellas que no lo hacían.
Medida de retornos del SP500 | Fuente: Fuente: Ned Davis Research and Hartfods Funds
Weiss delegó las funciones editoriales en Kelley Wright en 2002, aunque siguió vinculada a la estrategia de la publicación. Falleció en abril de 2022 a los 96 años, dejando una de las metodologías de inversión en dividendos más influyentes y una revista que, hoy, sigue publicándose bajo la dirección de Wright.
¿Cómo funciona la Dividend Value Strategy?
Y ahora vamos al grano. Si tan buenos resultados ha dado, ¿Cómo puedo empezar a implementar dicha estrategia? Pues en primer lugar, ármate de paciencia porque el largo plazo será tu mayor aliado.
Ahora bien dicho esto, veamos qué ratios debes tener controlados, así como, cómo detectar los puntos de entrada y salida de una acción.
Ratios de selección de empresas en la estrategia de inversión en valor de los dividendos
Para aplicar con éxito esta estrategia la selección de las empresas es clave. Al igual que con la estrategia Dividend Growth es necesario que la compañía muestre fortaleza financiera, y no solo con el pago de los dividendos.
En el caso de la Dividend Value Strategy, Geraldine Weiss impuso estos seis criterios:
El dividendo debe haber aumentado cinco veces en los últimos 12 años
Tener una calificación crediticia “A” en el S&P Rank de la agencia Standard & Poor’s
Debe tener al menos cinco millones de acciones en circulación
Tener al menos 80 inversores institucionales
Debe tener un total de 25 años ininterrumpidos de pago de dividendos, o dicho de otro modo, debe ser lo que se conoce como una compañía aristócrata de los dividendos.
Las ganancias deben haber aumentado en al menos siete de los últimos 12 años
A las empresas que cumplían con estos criterios las denominaba Select Blue Chips.
Truco para identificar compañías de calidad
Según Weiss, lo correcto es utilizar como referencia del crecimiento de sus beneficios históricos, los últimos 12 años. ¿Por qué?
Esto es porque se considera que un ciclo económico/comercial promedio dura aproximadamente cuatro años. Por tanto, en el transcurso de 12 años, la economía y los mercados pasarán por tres ciclos completos, y si aún así la compañía demuestra solidez en sus beneficios y política de reparto de dividendos, sin duda, estaríamos hablando de una compañía de calidad, pues ha sabido navegar por los diferentes escenarios a los que ha debido de enfrentarse.
Además de estos criterios Weiss también consideraba otros criterios secundarios:
Deuda debe ser menor que el 50% de su capitalización
Una vez seleccionadas las empresas, solo quedaba elegir el punto óptimo de entrada y de salida de la acción. Geraldine Weiss lo hizo de una forma muy simple, que no sencilla.
La teoría de la rentabilidad por dividendos postula que las acciones de empresas con modelos de negocios estables y ganancias consistentes tendrán rendimientos de dividendos que fluctúan alrededor de un nivel relativamente fijo, aproximándose al valor justo.
Weiss observó que la cotización de las Blue Chips oscilaba en un canal formado por las rentabilidades históricas máximas y mínimas del dividendo, en inglés ‘Dividend Channels’.
A continuación se muestra un gráfico típico de la revista ‘IQT’ donde se encuentran dibujados el canal creado por las rentabilidades máximas y mínimas, la cotización de la empresa y toda la información de los criterios de selección.
Canales de dividendos de acuerdo a la estrategia dividend value | Fuente: Investment Quality Trends
¿Cuándo comprar? Cuando la acción ofrece una rentabilidad por dividendo en máximos históricos o muy cercano a ese punto (línea verde). En términos numéricos, acciones cuando la rentabilidad por dividendo de la compañía estaba en el punto más alto de sus últimos 5 años, o como máximo a un 10% de su valor histórico más alto.
Por ejemplo, en el caso de Community Bank System(CBU), el primer semestre y mitad de 2023 fueron momentos ideales de compra.
¿Y cuándo vender? Cuando la acción llega a la rentabilidad mínima histórica (línea roja). Más concretamente, se debería de deshacer una posición cuando la rentabilidad del dividendo está en el punto más bajo de los últimos 5 años, o cuando se encuentra a un 10% de su valor histórico más bajo.
En nuestro ejemplo anterior, los momentos oportunos de venta de Community Bank System fueron 2017 y mediados de 2021.
¿Qué compañías cumplen (total o parcialmente) los criterios de Weiss en 2026?
Aplicar la Dividend Value Strategy en la actualidad pasa por partir del universo de aristócratas y reyes del dividendo —compañías con 25 y 50 años, respectivamente, de subidas ininterrumpidas— y quedarse con las que, además, aparecen infravaloradas según la teoría de la rentabilidad por dividendo. A cierre de 2025 había 69 aristócratas del dividendo en el S&P 500, de los cuales cerca de una treintena cotizaban en zona atractiva por este método.
La siguiente tabla recoge una selección de compañías que cumplen total o parcialmente esos filtros (larga historia de reparto, calidad, baja volatilidad y valoración razonable por dividendo). No es una recomendación de compra, sino un punto de partida para que apliques tú mismo los Dividend Channels antes de decidir.
Nombre (ticker)
¿Qué criterios cumple?
¿Paga dividendos desde?
Coca-Cola (KO)
Aristócrata del dividendo (más de 60 subidas), calidad/baja volatilidad, infravalorada por dividend yield theory
1920
Procter & Gamble (PG)
Rey del dividendo (más de 65 subidas), pay-out sostenible, moat amplio
1890
Johnson & Johnson (JNJ)
Rey del dividendo, calificación crediticia AAA, ganancias crecientes en el ciclo
1944
PepsiCo (PEP)
Aristócrata del dividendo (más de 50 subidas), aparece infravalorada por rentabilidad por dividendo
1952
Colgate-Palmolive (CL)
Rey del dividendo, negocio defensivo de consumo, dividendo creciente
1895
Chevron (CVX)
Aristócrata del dividendo (más de 35 subidas), rentabilidad por dividendo elevada frente a su histórico
1912
Emerson Electric (EMR)
Rey del dividendo, más de 65 años de subidas ininterrumpidas
1956
Automatic Data Processing (ADP)
Aristócrata y Rey del dividendo, beneficios crecientes, balance saneado
1974
Genuine Parts (GPC)
Rey del dividendo, más de 65 años de subidas, valoración razonable
1948
Becton, Dickinson (BDX)
Rey del dividendo (más de 50 subidas), salud defensiva, aparece infravalorada
1972
El pay-out y la valoración por rentabilidad por dividendo cambian con el mercado. Rentabilidades y méritos pasados no garantizan resultados futuros y esto no constituye asesoramiento de inversión.
No existe un ETF UCITS que replique la Dividend Value Strategy de Geraldine Weiss tal cual —es decir, su mecánica concreta de comprar cuando la rentabilidad por dividendo toca máximos históricos del canal y vender cuando toca mínimos (los Dividend Channels). Esa metodología, ligada a la revista IQT y a su análisis de canales, no está empaquetada en ningún ETF, ni americano ni europeo.
Lo que sí hay son ETFs UCITS que recogen partes del espíritu de la estrategia: calidad, historial de dividendos y un sesgo value o de rentabilidad por dividendo.
* Las inversiones siempre implican el riesgo de pérdida de su capital.
Así pues, replica el índice MSCI Europe/EMU High Dividend Yield, el cual aplica criterios bastante cercanos a la filosofía de Weiss como la exigencia de crecimiento positivo del dividendo en los últimos cinco años, y una rentabilidad por dividendo al menos un 30% superior a la del índice matriz, además de filtros de calidad.
Y lo cierto es que no le ha ido nada mal, con un crecimiento cercano al 60% en los últimos 3 años, y una caída nunca superior al 10% de su valor.
Vanguard FTSE All-World High Dividend Yield UCITS ETF Distributing (VGWD) cotiza a 69,44 GBP .
CySEC (licencia CIF 275/15) | Conforme a MiFID II y a las directrices aplicables de ESMA
⭐️
Puntuación
8.0/10
Toda inversión conlleva el riesgo de pérdida de capital
Mientras que por el lado de historial de subidas (aristócratas con más de 25 años de aumentos de dividendos ininterrumpidos), también existen varias versiones UCITS de esa estrategia, donde destaca el SPDR S&P US Dividend Aristocrats(IE00B979GK47), centrado en empresas del S&P que llevan más de 25 años aumentando el dividendo.
SPDR S&P US Dividend Aristocrats UCITS ETF Dis (EUR) (SPYD) cotiza a 8,91 GBP .
Eso sí, en este caso busca más el crecimiento del dividendo en algo parecido a una estrategia de dividendos crecientes (DGI), que la infravaloración de la compañía por rentabilidad histórica del propio dividendo.
¿Cómo puedo invertir con una estrategia Dividend Value?
Si quieres crear tu propia cartera puedes darte de alta en la revista IQT (todavía existente) y replicar su estrategia. No obstante, también puedes aplicar estos criterios de forma manual y calcular los Dividend Channels.
En caso de que no quieras graficar los Yield Channels existe una aplicación móvil gratuita, Geraldine Dividend Charts, donde obtienes la gráfica para diferentes años.
A continuación verás un ejemplo con la acción de Apple(AAPL). De esta forma, cuando la línea morada que es el rendimiento (o rentabilidad por dividendo) a lo largo de los años, está entre el canal rojo o verde, es momento para comprar o vender. Ejemplo de la App Geraldine Dividend Charts
Es cierto que la App deja un poco que desear, pero de forma gratuita es lo más práctico que existe. No obstante, con páginas web habilitando la opción de pago como MarketBeat o Dividend Max, podrás obtener dicha información de forma muy sencilla.
Una vez tengas localizadas las compañías y sus puntos de entrada, necesitarás un bróker con el que comprar las acciones. Una de las opciones más conocidas para invertir en acciones internacionales es eToro, que permite operar con un amplio catálogo de valores estadounidenses y europeos.
Invertir en los mercados de capitales conlleva riesgos. Puede perder la totalidad de su capital. eToro (Europe) Ltd está regulada por la CySEC. El rendimiento pasado no es indicación de resultados futuros.
Mejores brokers para invertir en dividendos
A la hora de aplicar esta estrategia de inversión basada en encontrar empresas de calidad infravaloradas en base a su dividendo (aparenemten maltratado), es crucial encontrar un buen broker de dividendos. Esta clase de brokers, destacan sobre todo (además de su buena regulación) por ofrecer bajas comisiones de compra-venta, así como de nulas de cobro de dividendos e inactividad.
Principales características
Toro
Freedom24
🏆 Regulación
CySEC
CySEC
💼 Activos de inversión
+6.000 acciones y smart portfolios especializados en empresas que reparten dividendos
+40.000 acciones y 6.000 ETFs, muchos de ellos especializados en elevados repartos de dividendos.
💲 Comisiones
Acciones: desde 1 USD por operación
Cobro de dividendos: 0 USD
Inactividad: 10 USD/mes (pasado un año sin entrar en la cuenta)
All inclusive in EUR: 0,5% + 0,012€ por acción (+1,2€/$ por orden)
Smart in EUR: 0,02€/$ por acción + mínimo de 2€/$
Cobro de dividendos: 0 USD
Inactividad: 10 USD/mes (pasado un año sin entrar en la cuenta)
Nominado al premio "Mejor broker para comprar ETFs" por Rankia 2025
¿La estrategia Dividend Value Strategy es rentable?
Y por último, ya hemos visto que es, y cómo se aplica, ¿pero merece la pena? Bien, lo cierto es que la estrategia de inversión en valor por dividendos ha demostrado ser muy rentable.
Por ejemplo, en los últimos 30 años, las principales recomendaciones de su revista ‘IQT’, lo que podríamos llamar algo así como la "estrategia Weiss", ha llegado a obtener un 11,2% anual, en comparación con el índice S&P 500 que registró un rendimiento promedio del 6,73% en el mismo período.
Estrategia Weiss vs retorno del Sp500 | Fuente: aaii
De hecho la propia revista ‘IQT’ posee una cartera modelo, llamada Lucky 13 —lanzada en enero de 2000—, la cual obtuvo en el periodo 2000-2019 una rentabilidad anual media del 13,26% (7,66% del S&P 500) con una menor volatilidad y menor número de años en negativo. Además su tasa de crecimiento anual compuesta (CAGR) fue del 12,35% mientras que la del S&P 500 fue del 6,02%.
Rentabilidad Cartera Lucky13 vs Sp500 | Fuente: Investment Quality Trends
Ahora bien, es cierto que en los últimos 3 años, ha sido menos rentable que la exposición a los propios índices, debido al fuerte crecimiento que han experimentado las grandes empresas de corte tecnológico (que no suelen repartir dividendos)
A día de hoy, la cartera sigue actualizándose. Según los datos de rendimiento que publica la propia revista, elaborados por un tercero independiente (Hulbert Financial Digest) y referidos a cierre de septiembre de 2025 (última actualización), la Lucky 13 mantiene retornos de doble dígito en todos los plazos largos, con un riesgo inferior al de su índice de referencia, el Dow Jones Wilshire 5000. En concreto, su rentabilidad anualizada fue del 16,91% a 3 años, el 16,70% a 5 años, el 12,12% a 10 años y el 12,39% a 15 años. Y desde el inicio de su seguimiento, a finales de 1999, acumula una ganancia anualizada del 11,01%, frente al 8,20% del Wilshire 5000 en el mismo periodo.
Por supuesto, conviene recordar que se trata de rentabilidades pasadas, que no garantizan resultados futuros.
La estrategia Dividend Value a exámen: La opinión del Barón del Dividendo
La inversión de valor en dividendos representa una estrategia sólida para aquellos inversores enfocados en una filosofía value y, al mismo tiempo, beneficiarse de obtener unos ingresos pasivos de forma manual a través de los dividendos.
La influencia de figuras como Geraldine Weiss y su sucesor Kelley Wright han dejado huella indiscutible en la filosofía del Dividend Value. Basándose en el dividendo como filtro de alta calidad para seleccionar las empresas, han sido capaces de superar al S&P 500 durante décadas. Especialmente en las épocas difíciles del mercado donde esta estrategia ha mostrado una mayor resiliencia.
Además, lo han realizado con una estrategia de fácil implementación. Con unas pocas reglas para seleccionar compañías y luego con un método basado en la rentabilidad histórica del dividendo para determinar los puntos de entrada y de salida de la acción.
No en vano, Geraldine no solo rompió las barreras de género en el mundo de la inversión, sino que fue capaz de mezclar dos estrategias normalmente antagónicas para sus seguidores y obtener un rendimiento extraordinario.
En definitiva, si estabas buscando una estrategia sencilla de implementar a la par que eficaz -incluso contra el SP500-, el Dividend Value Strategy, es uno de los modelos que mejor rentabilidad histórica ha tenido, sin necesidad de complicarse demasiado como inversor.