¿Cuánto se paga por una hipoteca de 50.000 euros? Cuota a 10, 15, 20 y 25 años
¿Cuánto se paga por una hipoteca de 50.000 euros? Cuota a 10, 15, 20 y 25 años
Descubre cuánto se paga por una hipoteca de 50.000 € a 10, 15, 20 y 25 años con ejemplos y tablas comparativas. Analizamos cómo influyen factores como el tipo de interés y el plazo de amortización en la cuota mensual, y te damos consejos útiles para negociar mejores condiciones.
A la hora de solicitar un préstamo hipotecario, una de las preguntas más frecuentes es cuánto se paga mensualmente en función de la cantidad solicitada y el plazo de amortización.
La cuota de una hipoteca de 50.000 euros puede variar mucho según el plazo elegido: cuanto más largo sea, menor será el pago mensual, aunque aumentará el coste total en intereses. En este caso, nos centraremos en una hipoteca de 50.000 euros y analizaremos los pagos a 10, 15, 20 y 25 años. Además, te explicaremos los principales factores que influyen en la cuota, los requisitos más comunes y algunas estrategias para reducir la carga financiera.
¿Cuánto pagarás al mes por una hipoteca de 50.000 euros?
El importe de la cuota mensual depende del tipo de interés y del plazo de amortización que elijas. Por ejemplo, para una hipoteca de 50.000 euros:
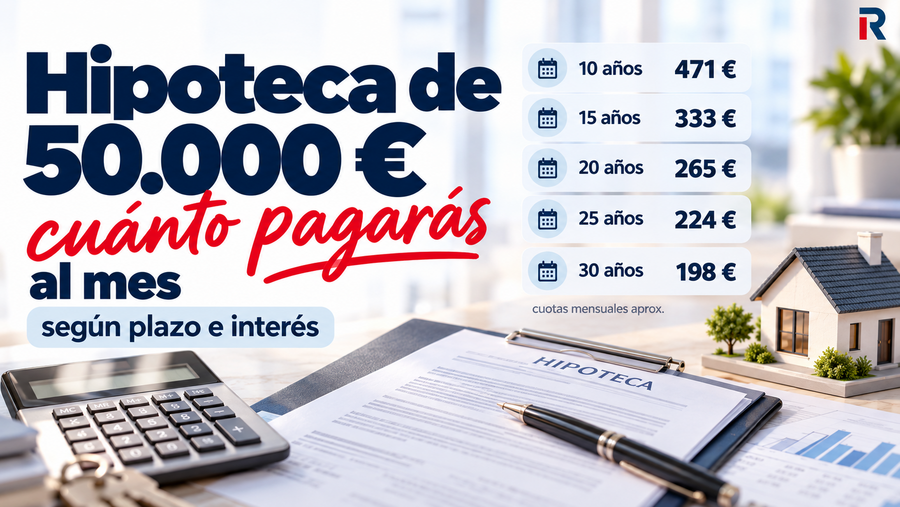
Hipoteca fija a 10 años al 2,5%: cuota mensual de aproximadamente 471 euros.
Hipoteca fija a 15 años al 2,5%: cuota mensual de aproximadamente 333 euros.
Hipoteca fija a 20 años al 2,5%: cuota mensual de aproximadamente 265 euros.
Hipoteca fija a 25 años al 2,5%: cuota mensual de aproximadamente 224 euros.
Hipoteca fija a 30 años al 2,5%: cuota mensual de aproximadamente 198 euros.
Plazo
Cuota al 2,5%
Cuota al 3%
Cuota al 3,5%
Variable con Euríbor al 3% + 0,70%
10 años
471 €
483 €
494 €
499 €
15 años
333 €
345 €
357 €
362 €
20 años
265 €
277 €
290 €
295 €
25 años
224 €
237 €
250 €
256 €
30 años
198 €
211 €
225 €
230 €
El tipo que te ofrezca el banco pesa tanto como el plazo. El BCE ha subido sus tipos oficiales en junio y en septiembre de 2026, y el Euríbor a 12 meses, que es la referencia de las hipotecas variables y mixtas, ha superado el 3%. Por eso, en la tabla anterior la variable se calcula con un Euríbor del 3% más un diferencial del 0,70%, es decir, un 3,70%.
🔎 Ten en cuenta que, aunque ampliar el plazo a 30 años permite pagar una cuota mensual más baja, también implica abonar más intereses durante la vida del préstamo.
Hipotecas para solicitar 50.000 € ✨
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Cuánto se paga por una hipoteca de 50.000 euros a 10 años?
Una de las opciones más rápidas es devolver la hipoteca de 50.000 € en 10 años (120 mensualidades). El beneficio es que, al ser menos mensualidades, se reduce el total de intereses pagados. Sin embargo, la cuota mensual será notablemente más alta que en plazos mayores.
Para simplificar, os mostramos una tabla aproximada con algunos valores de interés habituales:
Tipo de hipoteca
Interés
Cuota mensual
Intereses totales aprox.
Fija
2%
460 €
~5.200 €
Fija
2,5%
471 €
~6.560 €
Fija
3%
483 €
~7.940 €
Mixta (5 años fijo + variable)
2% fijo 5 años; después Euríbor (3 %) + 0,70%
460 € y luego ~480 €*
~6.400 €*
Variable
Euríbor (3 %) + 0,70% = 3,70%
~499 €
~9.900 €
*El coste total en hipotecas mixtas o variables depende de la evolución del euríbor. Las cifras están calculadas con un escenario moderado.
💬Mi consejo como asesor: si puedes asumir cuotas cercanas a los 470 €, una hipoteca fija a 10 años es la opción más estable y con menor coste total. Solo optaría por variable si tienes ingresos altos y margen para amortizar rápido.
¿Cuánto se paga por una hipoteca de 50.000 euros a 15 años?
Esta es una de las opciones más habituales para un importe de 50.000 €, ya que ofrece una cuota mensual asequible y un plazo no demasiado extenso (180 meses).
Tipo de hipoteca
Interés
Cuota mensual
Intereses totales aprox.
Fija
2%
322 €
~7.920 €
Fija
2,5%
333 €
~10.010 €
Fija
3%
345 €
~12.150 €
Mixta (5 años fijo + variable)
2% fijo 5 años; después Euríbor (3 %) + 0,70%
322 € y luego ~349 €*
~11.200 €*
Variable
Euríbor (3 %) + 0,70% = 3,70%
~362 €
~15.230 €
Los cálculos son orientativos y pueden variar en función de las comisiones, gastos de formalización y revisiones de tipo de interés si fuera variable.
¿Cuánto se paga por una hipoteca de 50.000 euros a 20 años?
Si deseas una cuota mensual más baja, la hipoteca a 20 años puede ser conveniente, aunque el coste total en intereses subirá. El número de mensualidades son 240.
Tipo de hipoteca
Interés
Cuota mensual
Intereses totales aprox.
Fija
2%
253 €
~10.710 €
Fija
2,5%
265 €
~13.590 €
Fija
3%
277 €
~16.550 €
Mixta (5 años fijo + variable)
2% fijo 5 años; después Euríbor (3 %) + 0,70%
253 € y luego ~285 €*
~16.450 €*
Variable
Euríbor (3 %) + 0,70% = 3,70%
~295 €
~20.840 €
Con este plazo, la cuota es bastante manejable, pero a largo plazo, los intereses suponen un pago mayor que a 10 o 15 años.
*Las hipotecas mixtas y variables pueden cambiar en función del euríbor. El cálculo es orientativo con escenario de tipo estable.
¿Cuánto se paga por una hipoteca de 50.000 € a 25 años?
Finalmente, el plazo de 25 años (300 mensualidades) es muy solicitado en hipotecas de mayor cuantía, pero también puede aplicarse a un importe de 50.000 €, especialmente si se desea tener la cuota mínima posible.
Tipo de hipoteca
Interés
Cuota mensual
Intereses totales aprox.
Fija
2%
212 €
~13.580 €
Fija
2,5%
224 €
~17.290 €
Fija
3%
237 €
~21.130 €
Mixta (5 años fijo + variable)
2% fijo 5 años; después Euríbor (3 %) + 0,70%
212 € y luego ~247 €*
~22.070 €*
Variable
Euríbor (3 %) + 0,70% = 3,70%
~256 €
~26.710 €
La cuota mensual es la más baja de todas las opciones analizadas, pero los intereses totales a lo largo de 25 años pueden ser considerablemente más altos.
¿Cuánto se paga por una hipoteca de 50.000 € a 30 años?
Una hipoteca de 50.000 euros a 30 años (360 mensualidades) permite reducir considerablemente la cuota mensual, por lo que puede ser una alternativa interesante para quienes buscan mayor flexibilidad económica. Sin embargo, al ampliar el plazo de amortización, los intereses totales aumentan, encareciendo el coste final del préstamo.
Tipo de hipoteca
Interés
Cuota mensual
Intereses totales aprox.
Fija
2%
185 €
~16.532 €
Fija
2,5%
198 €
~21.122 €
Fija
3%
211 €
~25.889 €
Mixta (5 años fijo + variable)
2% fijo 5 años; después Euríbor (3%) + 0,70%
185 € y luego ~223 €*
~27.985 €*
Variable
Euríbor (3%) + 0,70% = 3,70%
~230 €
~32.851 €*
Los cálculos son orientativos. En las hipotecas mixtas y variables se supone que el Euríbor permanece constante en el 3% durante todo el periodo variable, aunque en la práctica puede subir o bajar y modificar tanto la cuota como los intereses totales.
Experto en Hipotecas, Vivienda y Mercado inmobiliario
Para cantidades pequeñas como 50.000 €, los plazos largos encarecen mucho el coste total. Si puedes permitirlo, acortar el plazo a 10 o 15 años es lo más rentable.
¿Qué plazo de amortización es mejor para una hipoteca de 50.000 €?
Elegir entre un plazo de 10, 15, 20, 25 o 30 años dependerá de tu capacidad de pago y tus objetivos financieros.
10 años: cuotas más altas, pero menos intereses totales.
15 años: equilibrio entre cuota y coste total.
20 años: cuotas más asequibles, aunque pagarás más intereses a largo plazo.
25 años: cuotas mensuales más bajas, lo que facilita el pago de la hipoteca, pero supone un mayor coste total en intereses.
30 años: cuotas aún más reducidas, ideales para quienes buscan mayor flexibilidad mensual, aunque el coste total en intereses será más elevado.
¿Cuántos intereses pagarás en total por financiar 50.000 €?
El total de intereses pagados varía según el plazo y el tipo de interés:
Plazo
2%
2,5%
3%
10 años
~5.200 €
~6.560 €
~7.940 €
15 años
~7.920 €
~10.010 €
~12.150 €
20 años
~10.710 €
~13.590 €
~16.550 €
25 años
~13.580 €
~17.290 €
~21.130 €
30 años
~16.530 €
~21.120 €
~25.890 €
Intereses de una hipoteca de 50.000 € ➡️ Como ves, cuanto más se alarga el plazo, más intereses pagarás, incluso si el tipo de interés es bajo. Por eso, si puedes permitirte una cuota un poco más alta, acortar el plazo te ahorrará varios miles de euros.
¿Puedo permitirme una hipoteca de 50.000 euros?
Antes de solicitar una hipoteca, es importante evaluar tu capacidad de pago. El Banco de España recomienda que la cuota mensual no supere el 35% de tus ingresos netos mensuales.
Por ejemplo:
Cuota mensual estimada a 15 años: 333 euros.
Ingresos netos mensuales recomendados: al menos 950 euros
Además, necesitarás tener ahorrado al menos el 20% del valor de la vivienda para la entrada y un 10% adicional para gastos asociados. Para una vivienda de 62.500 euros, esto equivale a unos 18.750 euros.
¿Cuánto cuesta una hipoteca de 50.000 euros?
Además de la cuota mensual, recuerda que hay otros gastos a considerar, como:
Concepto
Importe estimado
Comisión de apertura
250 – 500 €
Tasación del inmueble
300 – 500 €
ITP (si vivienda usada)
Del 4% al 10% o más del valor, según comunidad autónoma
Seguro de daños (obligatorio)
100 – 300 €/año
Seguro de vida (opcional)
desde 150 €/año
💬 Consejo: pregunta al banco si te bonifican el tipo de interés por contratar estos seguros, y compara siempre con aseguradoras externas. A veces, lo que ahorras en interés, lo pagas de más en la prima.
Ingresos requeridos para una hipoteca de 50.000 €:
Una cuota mensual de unos 333 € a 15 años implicaría que tus ingresos netos rondaran los 950-1.000 € al mes, para mantenerte dentro del límite del 35% de endeudamiento recomendado por el Banco de España.
Si tu sueldo neto mensual supera los 1.200-1.400 €, estarías en una posición mucho más cómoda para afrontar esta hipoteca sin agobios.
Ahorro mínimo
Aunque la financiación sea pequeña, recuerda que el banco no suele cubrir el 100%. Para una vivienda con un precio de 62.500 € (suponiendo que financias el 80%), necesitarás aportar:
12.500 € para la entrada (20%)
6.000-7.000 € para gastos adicionales (impuestos, notaría, etc.)
💸 En total, deberías tener preparados unos 18.500-20.000 € en ahorros.
Puedes utilizar la fórmula del sistema de amortización francés, que es el más común en España. Sin embargo, no necesitas complicarte, hoy en día, puedes calcular tu hipoteca de 50.000 € usando simuladores gratuitos de bancos y comparadores. Solo necesitas introducir:
Importe del préstamo
Años de devolución (10, 15, 20…)
Tipo de interés estimado (2%, 2,5%, 3%)
¿Cuál es el siguiente paso?
Si después de leer esta guía crees que una hipoteca de 50.000 € encaja con tu situación, ahora toca actuar:
✅ Negocia comisiones, bonificaciones y condiciones.
✅ Pide una preaprobación si quieres ir sobre seguro antes de firmar unas arras.
¿No sabes por dónde empezar o quieres que alguien lo revise contigo? Habla con uno de nuestros asesores hipotecarios. Te ayudamos a analizar tu caso, comparar opciones y encontrar una hipoteca que realmente encaje contigo.