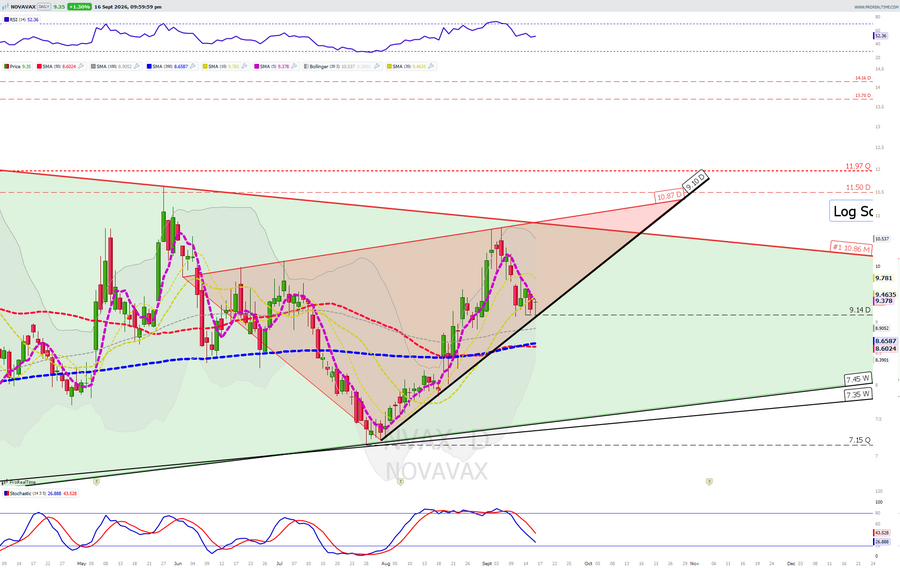
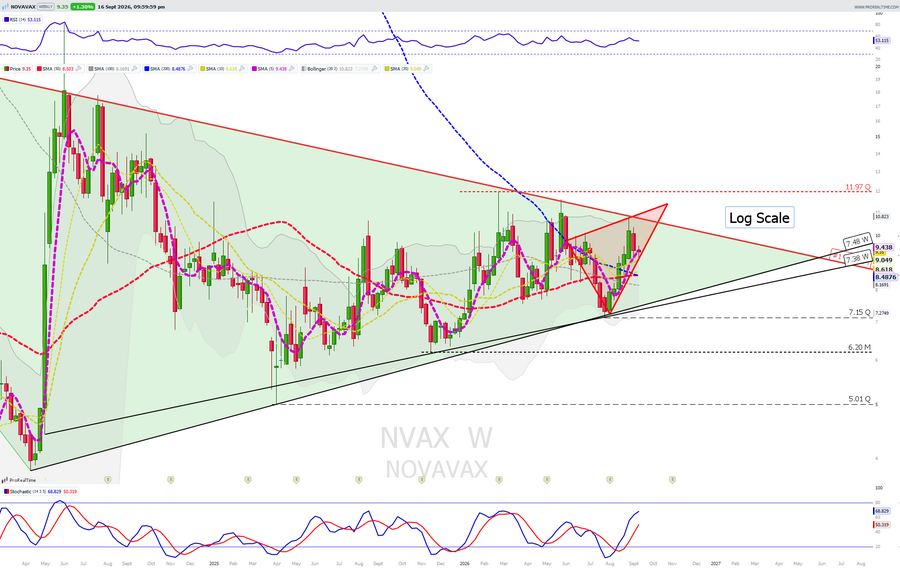
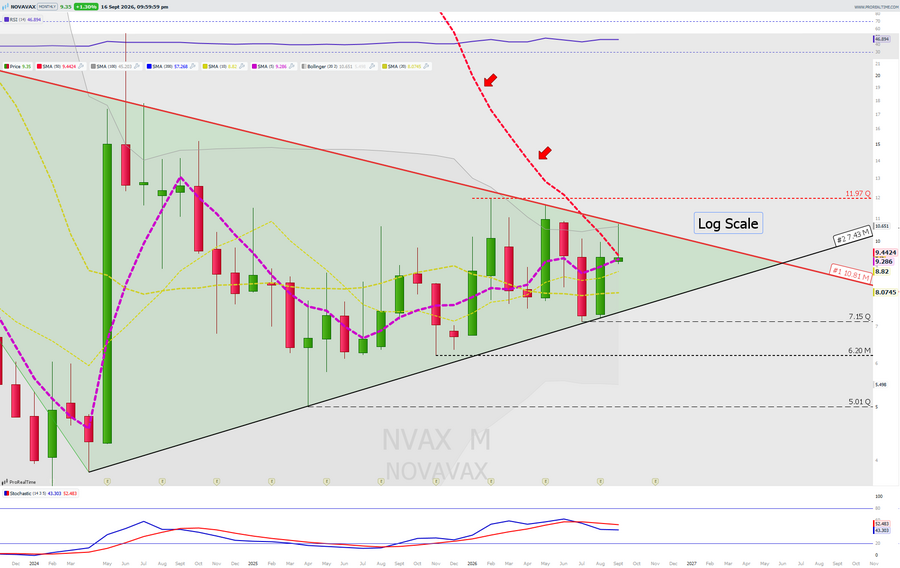
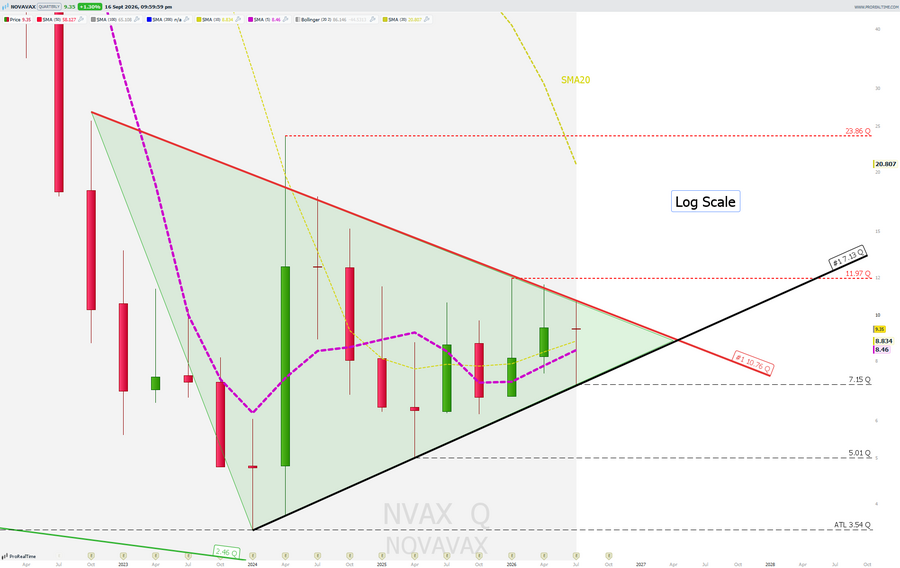
Novavax representa uno de los casos de reestructuración más comentados dentro de las biotecnológicas en el foro, marcada por la transición forzosa desde una narrativa centrada exclusivamente en la pandemia hacia un modelo de licencias e innovación apoyado en socios globales. El hito clave que ha transformado la viabilidad financiera de la biotecnológica ha sido el acuerdo estratégico con Sanofi. Esta alianza le proporcionó un pago inicial sustancial en efectivo, el traspaso de la infraestructura comercial directa a la farmacéutica francesa y la percepción de licencias y royalties recurrentes por la tecnología de su adyuvante Matrix-M. Gracias a este giro y al cobro de hitos pendientes, la empresa ha saneado notablemente su posición de liquidez, recortando el ritmo de quema de caja y alejando el fantasma inmediato del concurso de acreedores o la dilución salvaje.
En el apartado puramente operativo, las métricas más recientes reflejan una reducción drástica en la estructura de costes. Los gastos de investigación y desarrollo (I+D) y los costes comerciales y administrativos se han reducido prácticamente a la mitad, alineados con el objetivo de recortar su base operativa fija y externalizar la distribución masiva de Nuvaxovid. La posición de caja y equivalentes se sitúa holgadamente por encima de los 700 millones de dólares, complementada por líneas de crédito no dilutivas destinadas a amortiguar el flujo operativo mientras Sanofi asume el peso de las ventas de la vacuna combinada de gripe y COVID-19 en desarrollo.
Sin embargo, para el inversor de corte tradicional o el que busque visibilidad estricta de ingresos, el valor sigue entrañando un riesgo elevado. La facturación directa por ventas de productos ha caído drásticamente al desinflarse la demanda global de vacunación contra el COVID-19, dejando a la compañía en una elevada dependencia del cobro de patentes, hitos contractuales y royalties futuros que pagan terceros. Además, la valoración bursátil acumula una volatilidad considerable, acusando cualquier retraso regulatorio en la aprobación de nuevas fórmulas o las revisiones a la baja en la cartera de lanzamientos de sus socios comerciales.
En conclusión, Novavax ha dejado de ser una apuesta especulativa al borde de la quiebra para convertirse en un valor de monetización de propiedad intelectual y royalties biotecnológicos. Cotizando con un descuento evidente sobre los máximos del pasado, la tesis actual se fundamenta en la capacidad de su adyuvante Matrix-M para integrarse en las nuevas vacunas combinadas de Sanofi y Serum Institute. Quien esté dispuesto a asumir la volatilidad propia del sector biotech encuentra un balance más equilibrado y eficiente que hace dos años, aunque con la certeza de que el ritmo del negocio lo marcan ahora las grandes farmacéuticas aliadas.

 España