Pues Chiscoz espero que cuando vendas arcelor, antes de salirte del foro, nos digas cuál será tu próximo foro, porque es un gustazo leerte y aprender todos los días un poquito. Seguimos pacientes y tranquilos esperando esa subida que llegará seguro
Hago un repaso general de la semana y de lo que personalmente veo. Mi estrategia es a largo plazo, como he dicho siempre, y sigo dentro de la acción porque esa estrategia no se ha roto. Sé que la estoy llevando al máximo, pero también sé que todos mis números tienen un firme aval técnico. Explicaré detalladamente cada uno de los indicadores que utilizo en la página de Rankia a lo largo de mañana porque creo que ahí se ve con más claridad. Ahora pretendo hacer un repaso general.
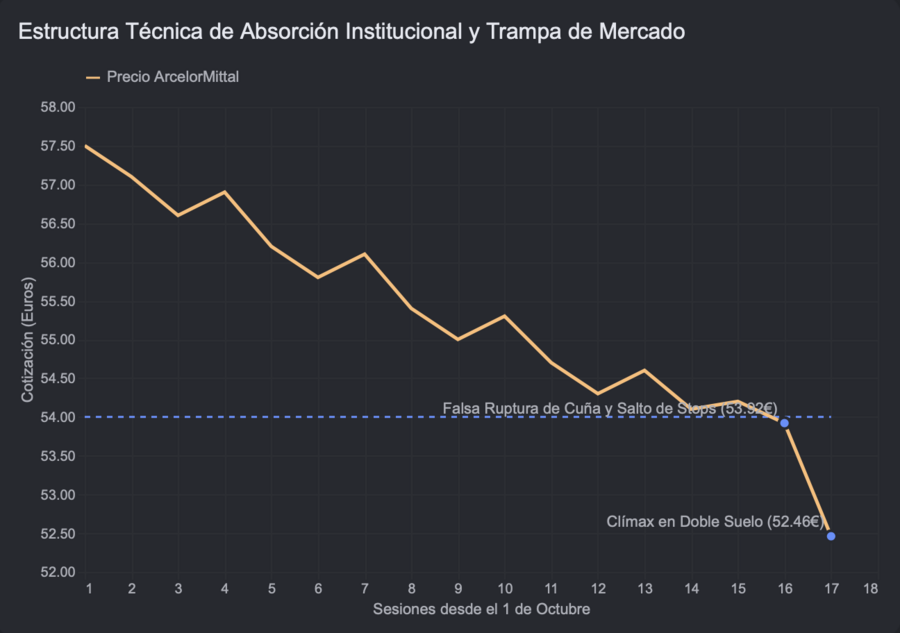
Partiendo de la base que mañana os dejaré los gráficos reales para que no quede duda de mi estudio, llevamos 17 sesiones consecutivas, desde el 1 de octubre, de absorción de papel pasivo institucional en el rango lateral bajista. Las 15 primeras sesiones correspondieron a una fase de aburrimiento y absorción oculta. Todo este movimiento se originó tras aparecer en plena caída una potente figura de suelo de pinzas formada por dos Doji de patas largas distanciados por cuatro días uno del otro (hablo de memoria). Esta estructura nos anticipaba un brutal equilibrio de fuerzas y el agotamiento de los vendedores porque las manos fuertes frenaron el precio en seco de forma repetida. En su momento explicamos que a partir de ahí se había formado una cuña y la dibujamos en el gráfico; además, dijimos que había un 80% de probabilidades de que la ruptura fuera alcista y que, en cualquier caso, debería ser fuerte.
En la sesión del jueves 16, los algoritmos retiraron temporalmente la demanda para dejar caer el precio, forzando la ruptura de esa cuña y perforando la media móvil de 200 sesiones. Bajo los manuales clásicos de análisis técnico, este simple hecho dictaba una única cosa: HAY QUE VENDER. Y, tal como muchos de vosotros habéis visto ya en diferentes índices, muchos minoristas lo hicieron; fue el primer test para que las manos fuertes ejecutaran stop loss automáticos.
¿Qué pasó el viernes? El resumen podría ser un clímax en el doble suelo. Los algoritmos siguieron estirando el precio hasta tocar la zona de mínimos históricos de este movimiento, un suelo de hormigón que explicamos hace unas semanas con el cuento de los pececillos. Además, añadí el indicador Vigía, que mañana explicaré dónde podéis verlo y qué significado tiene, para remarcar que hay una sobreventa histórica. El resultado, una vez más, es que estamos ante un clímax de compras por absorción institucional.
Si el jueves dijimos que las posibilidades de que la cuña rompiera a la baja eran de un 20%, hoy digo que las probabilidades de que en estos niveles no se produzca un rebote son de entre el 5% y el 10%. Desde el punto de vista técnico, si eso sucede, solo podría ser por una razón: HAY UN CAMBIO DE CICLO. Los números mandan y cualquiera que tenga un ordenador en casa mañana podrá comprobarlos.
Vamos a volcar ahora nuestra energía en intentar comprender qué está sucediendo desde el punto de vista fundamental, que ya adelanto que uso poco porque creo básicamente en el análisis técnico, pero que en este caso viene a reforzar lo que los gráficos gritan. Como sabéis, la primera en presentar resultados en el bloque de las acereras europeas que tenemos de referencia es SSAB el próximo miércoles 28 de octubre. Siempre hemos dicho que es una compañía que ha apostado, al igual que ArcelorMittal, por la descarbonización. Sin embargo, hay dos diferencias básicas: SSAB ya ha avanzado drásticamente en ese proceso, mientras que Arcelor no lo terminará hasta finales de esta década, por lo que todavía debe invertir muchos millones de euros.
¿Cómo se ha comportado esta acción? Si vais al gráfico lo veréis muy claramente: SSAB apenas ha perdido un 10% desde máximos, mientras que Arcelor se ha dejado un 30%. ¿Se puede comparar a ambas compañías? Lo hemos hecho especialmente en el tema de la descarbonización, pero ambas tienen estrategias muy diferenciadas. SSAB tiene un ratio de endeudamiento muy bajo, al igual que ArcelorMittal; ambas presentan balances muy saneados para el sector.
Aquí radica una gran diferencia en la asignación de capital. SSAB apuesta por retribuir directamente al inversor vía dividendos, mientras que Arcelor destina parte de ese flujo a su programa de recompra de acciones. ¡Ojo! Bajo mi punto de vista ejecutar recompras agresivas con la acción cotizando a estos precios es una genialidad financiera, ya que destruye acciones baratas en circulación y provocará que el beneficio por acción se multiplique de forma exponencial en cuanto el ciclo se dé la vuelta. Además, SSAB, en una línea similar a la nueva política de Thyssenkrupp, apuesta fuertemente por aceros especiales. De ahí que ambas acciones se hayan visto más favorecidas por el mercado, habiendo cedido solo cerca de un 10% desde los máximos de septiembre.
En esta misma onda tenemos a Acerinox, que ni siquiera llega a perder ese 10%. Fabrica aceros especiales como el inoxidable y cuenta con un factor muy positivo, el cual es su clara exposición al mercado americano. Arcelor también tiene fábricas en Estados Unidos, la más importante en Calvert, pero aparte de la gigantesca fábrica de Calvert, la división norteamericana del grupo conserva otros centros operativos en suelo estadounidense, como la histórica planta de rieles ferroviarios en Steelton, Pensilvania, la fábrica de reducción directa ArcelorMittal Texas HBI en Corpus Christi, e instalaciones de componentes especializados de automoción (Tailored Blanks) y tubos en estados como Michigan y Ohio
¿Entonces qué pasa con ArcelorMittal? El negocio de Arcelor en Europa se centra mucho más en sectores tradicionales como la construcción, que está muy floja en el mercado europeo, y la industria del automóvil, de la cual ni qué decir tiene. La compañía objetivamente sufre un apalancamiento operativo que jugará a su favor en un futuro. Sí es cierto que hay otros sectores, como el de la defensa, que la están salvando. ¿Entonces Arcelor va a morir? ¿La empresa va a quebrar? Es numéricamente imposible, y los que lleváis tiempo siguiendo el valor podréis corroborar que esos extremos, por mucha crisis que haya, no se van a cumplir.
¿Por qué Arcelor, desde el punto de vista fundamental, no sube? Muchas empresas, al ver que se iba a capar la entrada de acero chino, hicieron un acopio de inventario para asegurar costes. Además, los márgenes en Europa han tocado un suelo histórico debido al coste de la energía y las materias primas, lo que se conoce como el spread siderúrgico. Las manos fuertes compran precisamente en este peor momento operativo porque saben que el diferencial del acero tiende a rebotar con fuerza. Mientras tanto, Arcelor sigue muy expuesta al sector tradicional, mientras que otras compañías se centran en aceros más especializados y difícilmente reemplazables por la importación.
¡Déjate de rollos! ¿Arcelor va a subir o no? Siempre hemos dicho que hay que ir con la tendencia y que la compra de acciones, especialmente si son para el medio plazo, debe ir precedida de la formación de un suelo. ¿Suelo? ¿Crees que ahora Arcelor se va a poner a formar un suelo? Personalmente pienso que no, pero para entender eso me tendría que remitir al principio de esta explicación o a la que de mañana.
¿Entonces Arcelor está cara o barata? Si vamos a la página de Investing y vemos que el PER actual es muy elevado debido al desplome de los márgenes recientes, parecería que la acción está muy cara y que el margen de caída podría ser mayor. Ópticamente puede verse caro, pero técnicamente es un PER deprimido por la parte baja del ciclo industrial. Esto es consecuencia del bache de la construcción y el automóvil en Europa. Lo que ese indicador nos muestra es un dato histórico o anualizado rezagado, pero los analistas y las casas de análisis, que siguen poniendo precios objetivo muy ambiciosos a largo plazo, miran al futuro a través del Forward PER y estiman que el PER se estabilizará en torno a 6 veces beneficios. ¡En 6 veces! Eso es sumamente barato.
Ya dijimos que la bolsa anticipa el futuro. Con un balance saneado y una clarísima necesidad de impulsar el sector industrial en Europa, aunque los resultados del tercer trimestre se empiecen a descontar como peores de lo esperado, la proyección de largo plazo, después de una más que posible crisis cíclica, está más que garantizada.
¡Príngate y se claro! ¿Qué crees que va a pasar con ArcelorMittal? Creo lo que llevo diciendo, estamos en la base de la última onda de este ciclo. La acción tiene más de un 90% de posibilidades de un rebote, esto no quiere decir que vayamos a hacer nuevos máximos, puede dar un fallo y quedarnos a medias, para eso habrá que seguir monitorizándola día a día como llevamos haciendo ya 15 meses… aunque las estadísticas hablan de lo mismo, hay un 70% de posibilidades de superar esos máximos. ¿Estamos en 52, hemos roto las medias y tú sigues con lo mismo? Y petróleo en máximos y tocando la resistencia de 118. Pero mientras haya números que respalden mi tesis de largo plazo, y los hay y lo veréis mañana, ¡sí! Seguiré pensando lo mismo, así de cabezón soy y si me confundo de lo mío gasto, porque sigo estando dentro de la acción. Primer nivel a superar 57,6.
Y hasta aquí, básicamente, mi manera de ver ArceloMittal. Que cada cual coja lo que más le guste, critique con argumentos lo que quiera y proceda con sus posiciones según le apetezca, aquí cada cual tiene el poder de su dinero.