La deuda hipotecaria de las familias españolas sumó 532.144 millones de euros en septiembre de 2026, según los datos que publicó el Banco de España el 3 de noviembre. Es un 4% más que un año antes (+20.830 millones), y lleva el crédito total a los hogares a 726.471 millones, el saldo más alto desde junio de 2016.
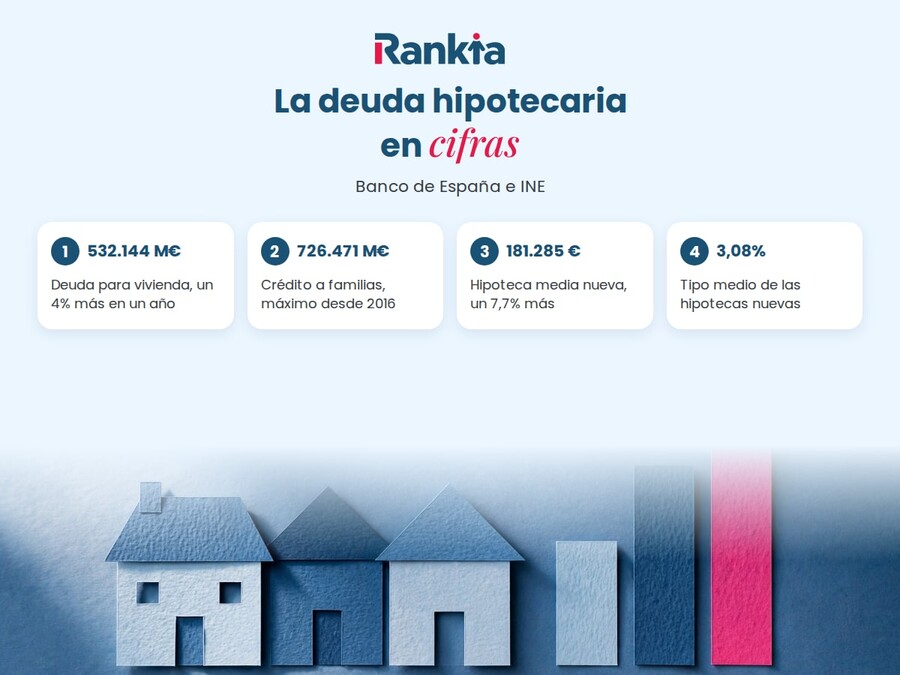
- Deuda para vivienda: 532.144 millones, un 4% más en un año.
- Crédito total a familias: 726.471 millones, máximo desde junio de 2016.
- Hipoteca media nueva: 181.285 euros en agosto, un 7,7% más que un año antes (INE).
- Tipo medio de las nuevas hipotecas: 3,08% en agosto (INE).
¿Cuánto deben las familias por sus hipotecas?
Las familias deben 532.144 millones de euros por la compra de vivienda, casi tres de cada cuatro euros de todo lo que han pedido prestado. Así se reparte el crédito a los hogares, según el Banco de España:
Finalidad del crédito |
Saldo en septiembre de 2026 |
Variación en un año |
|---|---|---|
Vivienda |
532.144 millones de euros |
+4% |
Consumo |
122.549 millones de euros |
+9,9% |
Otros fines |
66.490 millones de euros |
-15,6% |
Total crédito a familias |
726.471 millones de euros |
+2,9% |
El crédito al consumo es el que más crece, pero la vivienda sigue siendo el grueso de la deuda: cada punto que sube el saldo hipotecario mueve más dinero que todo el consumo junto.
¿Por qué crece la deuda hipotecaria?
Crece porque cada hipoteca nueva es más grande, no porque se firmen muchas más. Según el INE, en agosto se firmaron 33.841 hipotecas sobre viviendas, solo un 2,3% más que un año antes, mientras el importe medio subió un 7,7%, hasta 181.285 euros.
Detrás está el precio de la vivienda: quien compra hoy necesita pedir más dinero por la misma casa. La firma de hipotecas de agosto ya mostraba esa tendencia de préstamos más grandes con un número de operaciones casi plano.
¿Cuánto más se paga al mes por una hipoteca más grande?
Con el tipo medio del 3,08% a 25 años, una hipoteca de 181.285 euros sale por unos 867 € al mes. Con el importe medio de un año antes, unos 168.300 euros, la cuota sería de unos 805 €: unos 62 € más cada mes solo por el mayor importe, durante 25 años.
¿Qué supone para quien va a pedir una hipoteca?
Supone que los bancos miran con más lupa cuánto pides frente a lo que vale la vivienda y qué parte de tus ingresos se lleva la cuota. Estas son las claves:
- Ahorro previo: la mayoría de bancos financia hasta el 80% del valor de tasación, así que necesitas el 20% restante más los gastos de compraventa.
- Cuota asumible: los bancos suelen pedir que la cuota no pase del 30-35% de tus ingresos netos.
- Financiar más del 80%: es posible con avales públicos o hipotecas para jóvenes, pero tiene riesgos de una hipoteca al 100% que hay que medir antes.
Comparar es lo que más ahorra: entre las mejores hipotecas del mercado hay diferencias de varias décimas en el tipo, que en 181.285 euros son miles de euros de intereses.
En Rankia somos bróker hipotecario: nuestros asesores revisan tu caso gratis y te dicen cuánto te pueden prestar y qué banco te da mejores condiciones.
Quiero que un asesor revise mi caso 🔎🏠
¿Y si ya tengo una hipoteca variable?
La deuda sube a la vez que el euríbor se mantiene por encima del 3%, así que las cuotas variables no van a bajar a corto plazo. El euríbor de hoy marca la tendencia que verás en tu próxima revisión.
Si tienes margen, amortizar una parte del capital es la forma más directa de bajar la cuota o el plazo. La evolución del euríbor en 2026 ayuda a decidir si te compensa más eso o pasarte a tipo fijo.
Preguntas frecuentes
¿Cuánta deuda hipotecaria tienen las familias españolas?
532.144 millones de euros en septiembre de 2026, según el Banco de España. Es un 4% más que un año antes y la mayor parte de los 726.471 millones de crédito total a los hogares, el máximo desde junio de 2016.
¿Por qué sube la deuda hipotecaria si no se firman muchas más hipotecas?
Porque cada préstamo es más grande. Según el INE, en agosto las hipotecas sobre viviendas subieron un 2,3%, pero el importe medio creció un 7,7%, hasta 181.285 euros, por la subida del precio de la vivienda.
¿Cuál es el tipo de interés medio de las hipotecas nuevas?
El 3,08% en agosto, según el INE. Es una media de fijas, variables y mixtas: tu tipo concreto depende del banco, de la modalidad y de los productos que contrates para bonificarlo.
¿Es peligroso que la deuda hipotecaria esté en máximos?
Por sí solo, no: el saldo sube con los precios de la vivienda y con la población. Lo que conviene vigilar es tu caso: que la cuota no pase del 30-35% de tus ingresos y que tengas ahorro para imprevistos.