
#15177
#15178
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
Reitero, en tu situación, como cuentas, si no puedes efectuar el traspaso de unas pocas aportaciones a otro plan, como prueba de si está permitido el traspaso a un plan externo, cuando dejes de trabajar va a ser lo mismo.
No existe lo de mientras trabajes no puedes y cuando dejes de trabajar puedes efectuar traspasos externos.
Te hablo de mi experiencia personal no experta.
Cada plan es diferente.
No pierdes nada por intentarlo
No existe lo de mientras trabajes no puedes y cuando dejes de trabajar puedes efectuar traspasos externos.
Te hablo de mi experiencia personal no experta.
Cada plan es diferente.
No pierdes nada por intentarlo
#15179
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
#15180
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
#15181
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
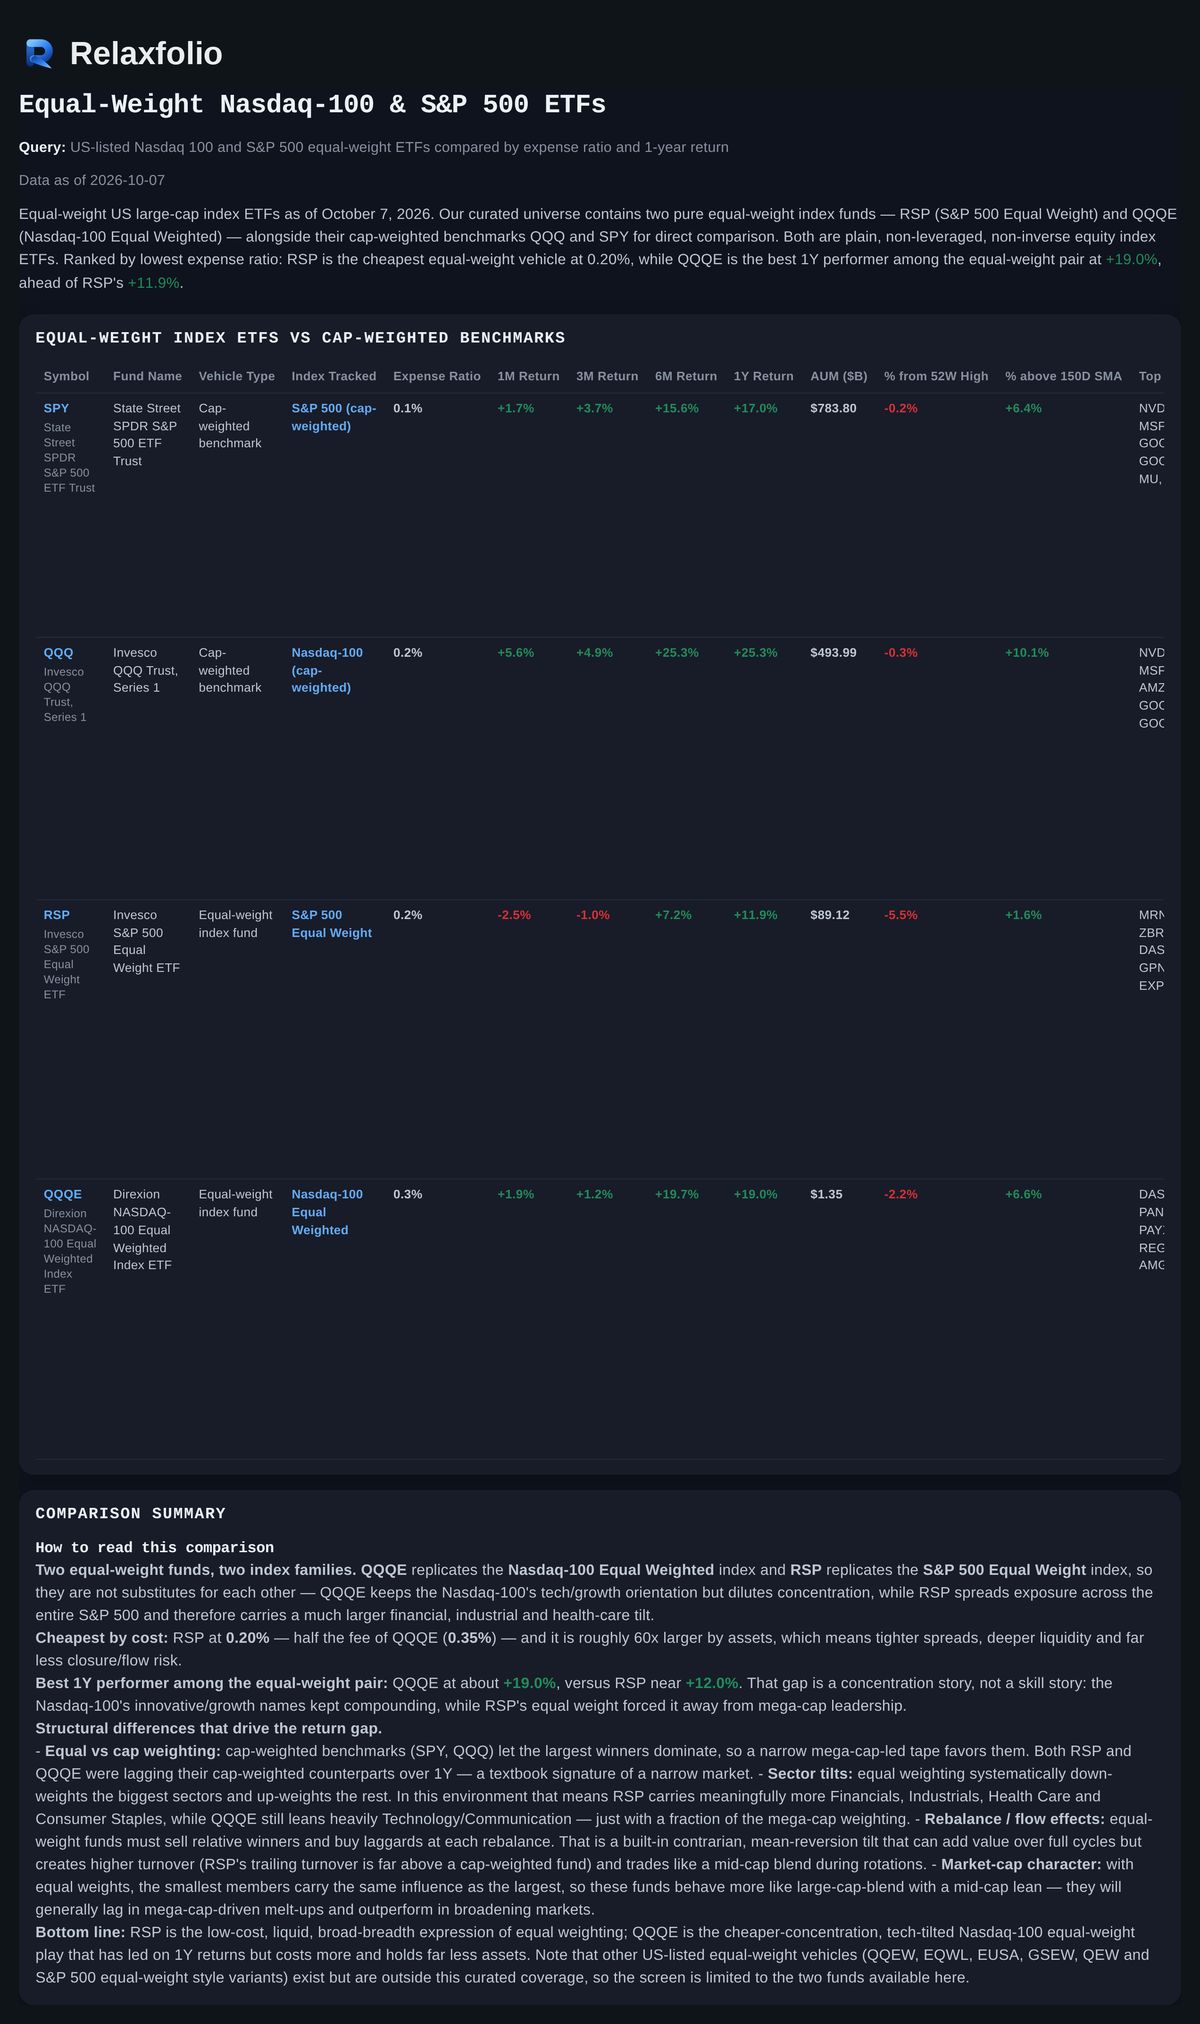
Sobre ETF ponderados por capitalización frente a equiponderados (datos a 7 de octubre): a 1 año, QQQ +25,3% frente a QQQE (Nasdaq-100 equiponderado) +19,0%, y SPY +17,0% frente a RSP (S&P 500 equiponderado) +11,9%. Costes: SPY 0,09%, QQQ 0,18%, RSP 0,20%, QQQE 0,35%. La diferencia muestra lo concentrado que está el mercado en las megacaps; el equiponderado diversifica ese riesgo, pero en este ciclo ha costado rentabilidad. Ojo: son ETF domiciliados en EE. UU.; desde la UE normalmente no se pueden comprar por PRIIPs y hay equivalentes UCITS. Tabla: https://relaxfolio.com/share/39f5cbf8193b.jpg (hecha con https://relaxfolio.com, herramienta con la que estoy vinculado). Solo datos, no recomendación.
#15182
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
#15183
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
Hola, @mehok : en los planes de pensiones de empleo de empresas si es posible traspasarlos a un plan de pensiones individual si ha terminado la relacion con la empresa. Rescatarlos, solo en determinados casos como se comenta aquí.
En el caso de los planes de pensiones de empleo de autónomos, si que puedes rescatarlos si dejas de estar dado de alta como autónomo.
Más info: https://support.indexacapital.com/es/esp/pensiones-empleo-traspaso
En el caso de los planes de pensiones de empleo de autónomos, si que puedes rescatarlos si dejas de estar dado de alta como autónomo.
Más info: https://support.indexacapital.com/es/esp/pensiones-empleo-traspaso
#15184
Re: Gestión pasiva: Bogleheads y otros temas relacionados con la indexación
Hola. Te respondo un poco tarde:
- Beneficiarios vs. Herederos: Exacto. Prevalece siempre la designación expresa del plan por encima del testamento. Si no se especificó nadie, rige el orden subsidiario del reglamento del plan (habitualmente cónyuge, luego descendientes). Al no integrarse en la masa hereditaria, no tributa por el Impuesto de Sucesiones (ISD). Cuando abres un P.P. te suelen preguntar beneficiarios, y se pueden modificar cuando quieras.
- Momento y forma de rescate: Como beneficiario no tienes ninguna obligación de rescatar al heredar. El plan puede permanecer invertido a tu nombre indefinidamente (incluso dejarlo a sus descendientes). Cuando decidas cobrarlo (en capital, renta o mixto), tributará como Rendimiento del Trabajo en tu IRPF. Lo ideal es diferirlo a años donde tus otros ingresos caigan para no disparar tu tipo marginal.
- Flexibilidad en el cobro: Si optas por una renta financiera (ir cobrando del propio saldo del plan), tienes flexibilidad total. Puedes modificar el importe mensual, pausar los cobros, pedir un rescate puntual adicional o cancelarlo cuando quieras según tus necesidades de liquidez y tramos de IRPF de cada ejercicio. (Solo si contrataras una renta vitalicia asegurada con una compañía quedaría fijada la cuota).