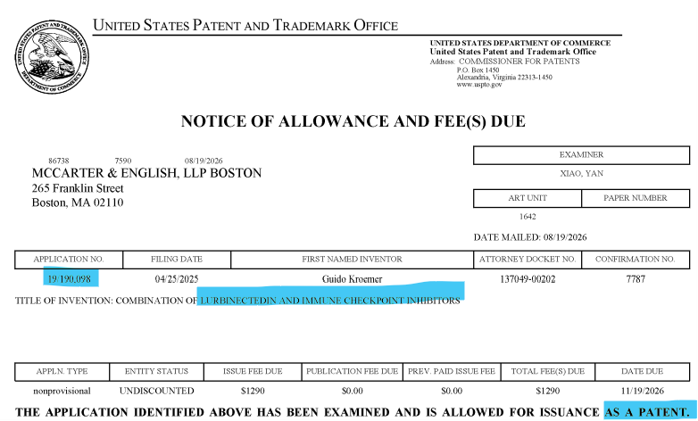
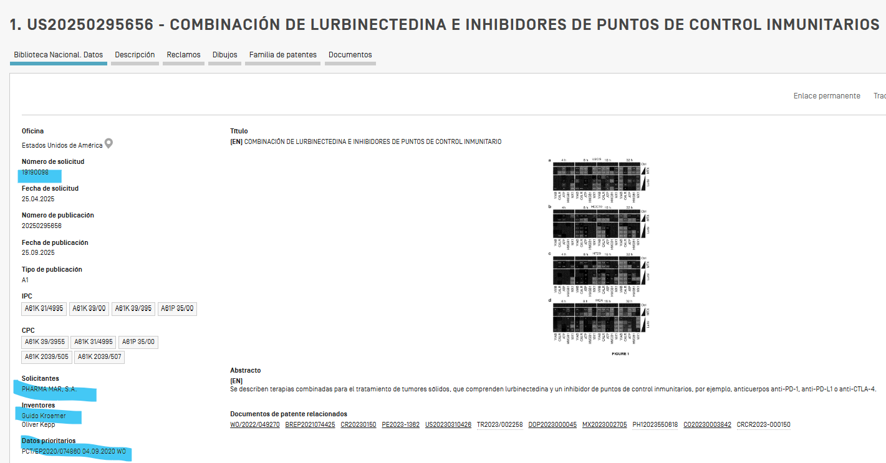
En sept de 2020, PHM lanzó en varios países una patente de uso combinado de lurbi con varias inmunos para varios tipos de cáncer. Era muy amplia y generalista y no ha sido aprobada en ninguno de esos países. El último en denegarla ha sido Japón. A principios de 2025, PHM lanzó en USA una solicitud de patente mucho más concreta, centrada en cáncer de pulmón y la combinación de lurbi con atezo, que recoge básicamente el régimen Imforte, incluido el uso subcutáneo del atezo del aprobado FDA de Imforte. Lo ves en el apartado de Claims (o “Reclamos”, que es lo que la patente va a proteger) del enlace de la patente:
https://patentscope.wipo.int/search/en/detail.jsf?docId=US464103762&_cid=P12-MP3V5J-49084-1 La patente principal de lurbi llega hasta diciembre de 2029 en USA. Jazz también está tramitando una exclusividad por medicamento huérfano en primera línea de SCLC que de obtenerla llegaría hasta octubre de 2032. Esta exclusividad todavía no se ha aprobado, aunque tampoco se ha denegado. La nueva patente es muy específica y concreta y, una vez inscrita en el libro de patentes de la FDA, creo que será una defensa de primer orden ante la entrada de genéricos en USA más allá de dic de 2029.
Gracias además al compañero Nomi, ayer supe que PHM ha presentado en junio de 2026 una patente muy similar en Japón, que trata de replicar la estrategia de USA. En Europa, esta necesidad es menor porque aquí la exclusividad alcanza hasta junio de 2036.
Ya se sabe que el tarla llegó a segunda línea y su impacto en las ventas de lurbi en USA no ha llegado a un 10%. Todo lo que se preveía sobre su escaso beneficio en pacientes en mal estado, sus costes y su mala logística para hospitales medianos y pequeños, han mantenido la necesidad de lurbi en la práctica clínica en SCLC. Con ese precedente, creo que la llegada del tarla a primera línea tampoco eliminará esa necesidad de lurbi ni de lejos.
En este contexto, es evidente que seguramente no se va a necesitar patente hasta 2040, el panorama clínico evolucionará antes de eso, pero esta patente me parece de gran importancia por su capacidad para extender la exclusividad precisamente en USA, donde el aprobado regulatorio y financiación no eran el problema, pero sí lo era el escaso período restante de exclusividad que había asegurado.
 España